
Tong Biru dalam Dugaan Korupsi Bupati Klaten


Tulisan dari Timoty Ezra Simanjuntak tidak mewakili pandangan dari redaksi kumparan
 Perbesar
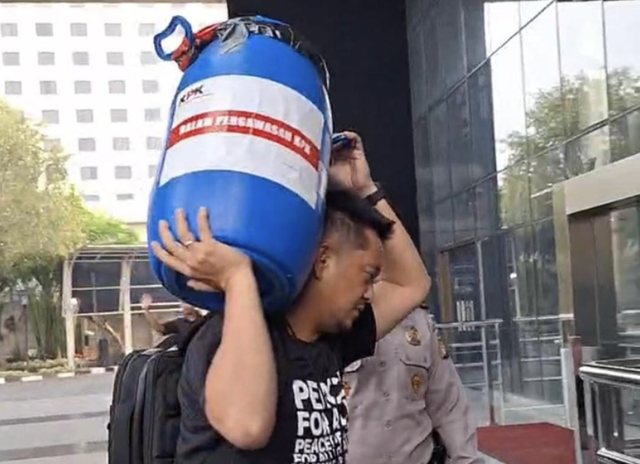
Penemuan uang Rp934 juta dalam tong biru di rumah adik Bupati Klaten harus ditanggapi dengan pemeriksaan yang melampaui tempat penyimpanannya. Persoalan utamanya adalah asal uang, hubungan pemberian dengan keputusan pemerintah, serta kemungkinan keterlibatan pihak yang seharusnya mengawasi. Menurut Komisi Pemberantasan Korupsi, uang itu ditemukan di rumah Hanaku Agni Sadewo, adik Bupati Hamenang Wajar Ismoyo. KPK menetapkan Hamenang sebagai tersangka pada 16 Oktober 2026. Semua dugaan tersebut tetap harus dibuktikan melalui proses peradilan.
Perkara ini penting karena tidak hanya menyangkut dugaan penerimaan uang oleh kepala daerah. KPK mengidentifikasi lima kelompok dugaan korupsi: pengadaan barang dan jasa, perizinan, potongan upah pungut, setoran organisasi perangkat daerah, serta pemberian kepada pejabat Badan Pemeriksa Keuangan untuk pengondisian audit. Cakupan itu menuntut pemeriksaan terhadap hubungan antara kewenangan bupati, kepatuhan birokrasi, kepentingan pengusaha, dan independensi pemeriksa.
Pokok persoalannya adalah akuntabilitas karena apakah keputusan pemerintah dapat diperiksa secara independen, atau justru dipengaruhi oleh hubungan pemberian uang.
Memisahkan Temuan dan Pembuktian
Ketelitian membedakan fakta penyitaan dan kesimpulan pidana merupakan syarat pertama pembahasan kasus ini. Uang yang ditemukan merupakan barang bukti untuk diperiksa, bukan dengan sendirinya bukti lengkap seluruh tindak pidana yang disangkakan. KPK menyatakan uang dalam tong tersebut telah bercampur dari beberapa kelompok dugaan penerimaan. Karena itu, asal setiap penerimaan dan kaitannya dengan tindakan pejabat perlu diuraikan secara terpisah.
Penyidik perlu menjelaskan siapa pemberinya, kapan penyerahan berlangsung, siapa yang menerima atau menguasai uang, serta keputusan apa yang berkaitan dengan pemberian tersebut. Kesaksian harus diperiksa bersama dokumen, komunikasi, catatan transaksi, dan keputusan administratif. Tanpa pemisahan itu, perhatian terhadap besarnya uang berisiko menggantikan penjelasan tentang bagaimana dugaan korupsi berlangsung.
Penemuan uang di rumah anggota keluarga juga tidak otomatis membuktikan keterlibatan pidana pemilik rumah. Hubungan keluarga perlu dibedakan dari pengetahuan, penguasaan, dan tindakan masing-masing orang. Pemeriksaan harus menentukan apakah seseorang mengetahui asal uang, menerima perintah penyimpanan, ikut mengatur penyerahan, atau mempunyai peran lain. Pertanggungjawaban harus mengikuti bukti tindakan, bukan hubungan kekerabatan.
Dugaan Intervensi terhadap Audit
Bagian paling serius dari konstruksi perkara ini adalah dugaan pemberian uang untuk menghapus temuan pemeriksaan. Berdasarkan penjelasan KPK, pemeriksaan laporan keuangan Pemerintah Kabupaten Klaten tahun anggaran 2025 menemukan kelebihan pembayaran honorarium sekitar Rp5,18 miliar. Rinciannya mencakup Rp4,16 miliar honorarium narasumber yang tidak sesuai dengan jam pelaksanaan dan Rp1,02 miliar kelebihan honorarium pelaksana kegiatan. KPK menduga terdapat pembicaraan agar kedua temuan itu tidak dimasukkan ke dalam laporan hasil pemeriksaan.
Jika terbukti, persoalannya bukan sekadar penerimaan uang oleh seorang pemeriksa. Penghapusan temuan akan memengaruhi informasi yang tersedia bagi lembaga perwakilan dan masyarakat. Kewajiban menjelaskan pembayaran, memperbaiki administrasi, dan menindaklanjuti kelebihan pembayaran dapat terhambat karena masalahnya tidak tercatat sebagaimana mestinya.
Dugaan tersebut juga menunjukkan perlunya membedakan kegagalan mendeteksi penyimpangan dan intervensi setelah penyimpangan ditemukan. Dalam kasus Klaten, menurut konstruksi KPK, pemeriksaan telah menghasilkan temuan. Persoalan berikutnya justru dugaan upaya mengubah pelaporannya. Karena itu, menambah jumlah pemeriksaan saja tidak memadai. Proses penetapan dan perubahan temuan juga harus dapat diperiksa.
BPK perlu memastikan setiap perubahan temuan mempunyai dasar bukti, alasan tertulis, serta persetujuan yang dapat ditelusuri. Penelaahan oleh tim yang tidak terlibat dalam pemeriksaan awal patut dilakukan terhadap penugasan yang berkaitan dengan perkara ini. Tujuannya bukan menganggap semua pemeriksa bersalah, melainkan memastikan hasil pemeriksaan tetap dapat dipercaya.
Pembedaan lain yang penting menyangkut opini wajar tanpa pengecualian. BPK sendiri menjelaskan bahwa opini tersebut menilai kewajaran penyajian laporan keuangan, bukan menjamin tidak adanya korupsi. BPK juga menegaskan kewajiban mengungkap ketidakpatuhan atau ketidakpatutan yang ditemukan. Dengan demikian, ukuran keberhasilan pengawasan tidak cukup berupa opini laporan keuangan karena masyarakat perlu mengetahui masalah yang ditemukan dan bagaimana penyelesaiannya.
Setoran dan Tekanan dalam Birokrasi
Dugaan penerimaan dari beberapa sumber memerlukan analisis yang berbeda untuk setiap hubungan. KPK menduga Hamenang menerima lebih dari Rp2 miliar terkait pengadaan, Rp245 juta dari paguyuban tambang, setoran rutin sedikitnya Rp1,8 miliar dari lingkungan organisasi perangkat daerah dan badan usaha milik daerah, serta sedikitnya Rp280 juta dari potongan upah pungut pada 2025–2026. Angka tersebut merupakan dugaan penerimaan menurut konstruksi perkara, bukan nilai kerugian negara yang dapat langsung dijumlahkan dan disimpulkan.
Dalam pengadaan, pemeriksaan perlu menghubungkan dugaan pemberian dengan pemilihan penyedia, pelaksanaan kontrak, perubahan pekerjaan, dan pembayaran. Dalam urusan pertambangan, hubungan uang dengan tindakan pejabat harus dijelaskan secara spesifik. Penerimaan dari pelaku usaha tidak cukup dibahas sebagai persoalan etika pribadi apabila terdapat dugaan hubungan dengan penggunaan kewenangan.
Setoran dari perangkat daerah menimbulkan persoalan berbeda. Pemeriksaan harus menentukan sumber uang dan keadaan yang melatarbelakangi penyerahannya, apakah terdapat permintaan, tekanan, kesepakatan, atau kepentingan tertentu. Status bawahan tidak otomatis menghapus tanggung jawab, tetapi juga tidak boleh membuat seluruh pemberi diperlakukan seolah-olah mempunyai kebebasan dan kepentingan yang sama.
Pembedaan ini menentukan kualitas pembenahan birokrasi. Apabila pegawai diminta menyediakan uang untuk atasan, larangan menerima pemberian saja tidak cukup. Pemerintah harus menyediakan mekanisme penolakan dan pelaporan yang aman, termasuk perlindungan terhadap ancaman mutasi, penurunan penilaian kerja, atau hambatan karier. Tanpa perlindungan tersebut, tuntutan agar bawahan berintegritas tidak disertai dukungan yang memadai.
Pembenahan yang Dapat Diperiksa
Respons terhadap perkara ini sebaiknya diarahkan pada tiga pekerjaan yang konkret.
Pertama, penegakan hukum harus menjelaskan hubungan setiap penerimaan dengan tindakan masing-masing pihak. Penelusuran aset perlu disertai pemisahan antara uang sitaan, dugaan hasil tindak pidana, dan kerugian negara. Ketiganya tidak boleh dipertukarkan hanya untuk menghasilkan angka yang terlihat besar.
Kedua, pemerintah daerah perlu memeriksa kembali kegiatan yang berkaitan langsung dengan dugaan perkara, yakni pembayaran honorarium, kontrak pengadaan, penerimaan dan penggunaan upah pungut, serta transaksi yang diduga menjadi sumber setoran. Pemeriksaan harus menghasilkan penanggung jawab, tindakan korektif, dan tenggat penyelesaian, bukan sekadar pernyataan komitmen.
Ketiga, BPK perlu memperkuat pengawasan atas hubungan pemeriksa dengan pihak yang diperiksa. Pertemuan di luar prosedur, perubahan substansi temuan, dan keputusan menghapus temuan harus mendapat pemeriksaan khusus. Hasil pembenahan kelembagaan perlu disampaikan kepada publik sepanjang tidak mengganggu penyidikan dan tidak membuka informasi yang dilindungi.