
Bunga Tinggi untuk Stabilitas, Tapi Siapa yang Menanggung Bebannya?
Mahasiswa Pendidikan Ekonomi Universitas Pamulang
·waktu baca 5 menit


Tulisan dari siro roasih tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Ketika suku bunga tinggi, dampaknya tidak berhenti di ruang rapat Bank Indonesia. Ada masyarakat yang menunda mengambil kredit, keluarga yang mengurungkan rencana membeli rumah, dan pelaku usaha yang memilih menunggu sebelum menambah modal. Karena itu, ketika Bank Indonesia mempertahankan BI-Rate, pertanyaannya seharusnya bukan hanya apakah kebijakan tersebut mampu menjaga stabilitas, tetapi juga berapa biaya yang harus ditanggung perekonomian untuk mempertahankan stabilitas tersebut.
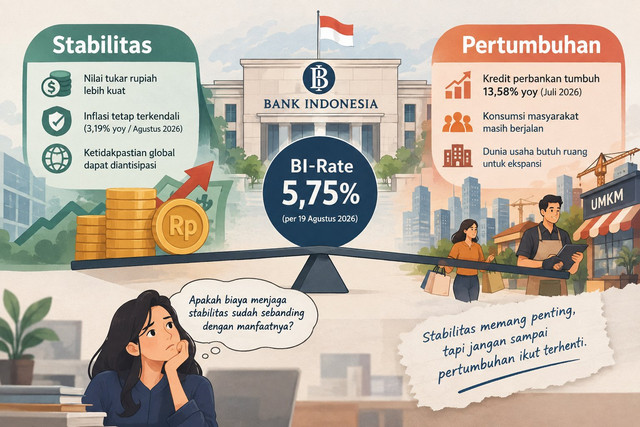
Bank Indonesia pada 18–19 Agustus 2026 kembali mempertahankan BI-Rate di 5,75%, dengan Deposit Facility 4,75% dan Lending Facility 6,50%. BI menyebut keputusan ini diperlukan untuk memperkuat stabilitas nilai tukar rupiah di tengah gejolak global, menjaga inflasi dalam sasaran 2,5±1%, dan mendukung pertumbuhan ekonomi berkelanjutan. Tujuannya jelas. Tetapi kebijakan moneter tidak pernah bekerja tanpa konsekuensi. Ketika bunga dijaga tinggi untuk meredam tekanan tertentu, biaya pembiayaan juga ikut menjadi pertimbangan bagi masyarakat dan dunia usaha. Di sinilah perdebatan seharusnya dimulai.
Stabilitas Penting, Tetapi Tidak Gratis
Suku bunga tinggi memang dapat membantu menjaga daya tarik aset dalam rupiah dan menjadi bagian dari upaya menjaga stabilitas nilai tukar. Dalam kondisi global yang penuh gejolak, kehati-hatian Bank Indonesia tentu dapat dipahami.
Namun, stabilitas memiliki harga. Masyarakat yang membutuhkan pembiayaan harus menghadapi biaya pinjaman yang lebih tinggi. Pelaku usaha juga harus menghitung ulang apakah ekspansi masih menguntungkan ketika biaya modal meningkat. Bagi mereka yang memiliki kemampuan finansial kuat, kenaikan biaya mungkin masih dapat ditanggung. Tetapi bagi kelompok yang lebih sensitif terhadap biaya pinjaman, keputusan ekonominya bisa berubah menjadi sederhana: tunda dulu. Masalahnya, jika terlalu banyak keputusan ekonomi berada dalam posisi “tunda dulu”, dampaknya tidak berhenti pada satu orang atau satu perusahaan. Konsumsi dapat tertahan, investasi dapat melambat, dan aktivitas ekonomi bisa kehilangan momentum. Jadi, mempertahankan bunga tinggi memang dapat menjadi pilihan untuk menjaga stabilitas. Tetapi bukan berarti kebijakan tersebut bebas dari konsekuensi.
Inflasi Sudah dalam Sasaran, Lalu Apa yang Perlu Dipertimbangkan?
Ada satu perkembangan yang layak diperhatikan. Badan Pusat Statistik mencatat inflasi Indonesia pada Agustus 2026 sebesar 3,19% secara tahunan. Angka tersebut masih berada dalam kisaran sasaran inflasi Bank Indonesia sebesar 2,5±1%. Inflasi inti juga tercatat 2,92%. Tentu saja, angka ini tidak otomatis berarti BI harus menurunkan suku bunga. Stabilitas rupiah, kondisi global, dan berbagai indikator lain tetap harus diperhitungkan. Bahkan Bank Indonesia sendiri menegaskan bahwa kebijakan suku bunga merupakan bagian dari bauran kebijakan yang lebih luas.
Tetapi ketika inflasi masih berada dalam sasaran, pertanyaan kritisnya adalah: apakah biaya mempertahankan kebijakan suku bunga saat ini sudah sebanding dengan manfaat stabilitas yang diperoleh?
Pertanyaan tersebut penting karena risiko ekonomi tidak hanya datang dari inflasi atau nilai tukar. Terlalu lama mempertahankan kondisi pembiayaan yang ketat juga dapat memengaruhi keputusan konsumsi dan investasi. Artinya, kebijakan yang dibuat untuk mengendalikan satu risiko harus tetap memperhitungkan risiko lain yang mungkin muncul.
Kredit Tumbuh, Tetapi Jangan Terjebak pada Angkanya
Di tengah BI-Rate 5,75%, kredit perbankan justru masih tumbuh cukup kuat. Bank Indonesia mencatat kredit pada Juli 2026 tumbuh 13,58% secara tahunan, meningkat dari 12,67% pada Juni. BI juga menyebut pertumbuhan tersebut didukung kebijakan makroprudensial yang akomodatif, termasuk optimalisasi insentif likuiditas untuk mendorong kredit ke sektor prioritas. Angka ini menarik. Di satu sisi, kredit tetap tumbuh sehingga tidak tepat jika dikatakan bahwa bunga tinggi membuat aktivitas pembiayaan berhenti. Namun, di sisi lain, pertumbuhan kredit secara agregat juga tidak otomatis berarti seluruh masyarakat merasakan akses pembiayaan yang sama. Pertanyaan berikutnya justru lebih penting: siapa yang mendapatkan kredit, untuk apa kredit tersebut digunakan, dan seberapa besar biaya yang harus ditanggung peminjam?
Pertumbuhan kredit memang penting, tetapi angka pertumbuhan saja belum cukup untuk menggambarkan kondisi seluruh masyarakat dan dunia usaha. Ada perbedaan kemampuan antara perusahaan besar dengan usaha yang modalnya terbatas, begitu pula antara rumah tangga dengan kondisi keuangan yang berbeda. Karena itu, keberhasilan kebijakan tidak seharusnya hanya dilihat dari kredit yang tetap tumbuh. Yang juga perlu diperhatikan adalah apakah biaya pembiayaan masih memberikan ruang bagi lebih banyak pelaku ekonomi untuk berkembang.
Ekonomi Tidak Bisa Terus Berada dalam Mode “Tunggu”
Dampak suku bunga tinggi sering kali tidak langsung terlihat. Orang masih makan, berbelanja, dan memenuhi kebutuhan sehari-hari. Dunia usaha juga tetap beroperasi. Yang berubah justru keputusan-keputusan yang bisa ditunda. Rencana membeli rumah bisa menunggu. Pembelian kendaraan bisa ditunda. Ekspansi usaha bisa dilakukan tahun depan. Penambahan mesin bisa menunggu kondisi yang lebih pasti. Satu keputusan mungkin terlihat kecil, tetapi jika keputusan serupa dilakukan oleh banyak rumah tangga dan pelaku usaha, dampaknya terhadap aktivitas ekonomi menjadi lebih besar.
Inilah yang sering luput dalam pembahasan suku bunga. Masyarakat tidak selalu berhenti melakukan aktivitas ekonomi ketika bunga tinggi. Mereka hanya menjadi lebih selektif dalam menentukan kapan harus bergerak. Dan ketika terlalu banyak pihak memilih menunggu, pertanyaannya bukan lagi apakah ekonomi masih berjalan, melainkan seberapa besar momentum pertumbuhan yang hilang karena terlalu banyak keputusan ditunda?
Jangan Sampai Stabilitas Menjadi Tujuan Akhir
Bank Indonesia memiliki alasan untuk berhati-hati. Ketidakpastian global masih menjadi risiko, dan stabilitas rupiah tetap perlu dijaga. Karena itu, mempertahankan BI-Rate pada level 5,75% bukan keputusan yang bisa dinilai hanya dari dampaknya terhadap cicilan masyarakat.
Tetapi kebijakan moneter juga tidak boleh berhenti pada logika “selama dunia belum pasti, bunga harus tetap tinggi”. Ketidakpastian global tidak memiliki tanggal berakhir. Jika ketidakpastian selalu menjadi alasan utama untuk mempertahankan kebijakan ketat, kapan ekonomi domestik mendapatkan ruang untuk bergerak lebih leluasa? Di sinilah pentingnya evaluasi secara berkala. Ketika kondisi berubah, kebijakan juga seharusnya memiliki ruang untuk berubah.
Yang Perlu Dijaga Bukan Hanya Rupiah, Tetapi Juga Momentum
Menurut saya, persoalan suku bunga Indonesia saat ini bukan memilih antara bunga tinggi atau bunga rendah. Yang lebih penting adalah memastikan kebijakan tersebut tetap proporsional dengan kondisi ekonomi. Inflasi perlu dijaga. Rupiah perlu stabil. Tetapi konsumsi dan investasi juga perlu memiliki ruang untuk bergerak. Bahkan Bank Indonesia sendiri tidak hanya mengandalkan suku bunga, tetapi juga menggunakan kebijakan makroprudensial dan insentif likuiditas untuk tetap mendorong kredit. Artinya, menjaga stabilitas dan mendorong pertumbuhan sebenarnya bukan dua kepentingan yang harus dipertentangkan. Tantangannya adalah bagaimana menemukan kombinasi kebijakan yang mampu menjaga keduanya.
Suku bunga tinggi mungkin diperlukan ketika tekanan ekonomi mengharuskannya. Tetapi mempertahankan suku bunga tinggi tidak seharusnya menjadi tujuan pada dirinya sendiri. Pada akhirnya, ukuran keberhasilan kebijakan moneter bukan hanya apakah rupiah tetap stabil atau inflasi berada dalam sasaran. Ukurannya juga apakah masyarakat masih memiliki ruang untuk berkonsumsi, pelaku usaha masih berani berinvestasi, dan perekonomian tetap memiliki momentum untuk tumbuh. Sebab, ekonomi yang stabil tetapi terlalu banyak menunggu juga menyimpan persoalan. Stabilitas memang perlu dijaga, tetapi jangan sampai biaya untuk menjaganya justru membuat ekonomi kehilangan kesempatan untuk bergerak.