
Gen Z dan Tantangan Financial Freedom: Mengelola Uang di Tengah Budaya FOMO


Tulisan dari Siti Nur Juliansyah tidak mewakili pandangan dari redaksi kumparan
 Perbesar
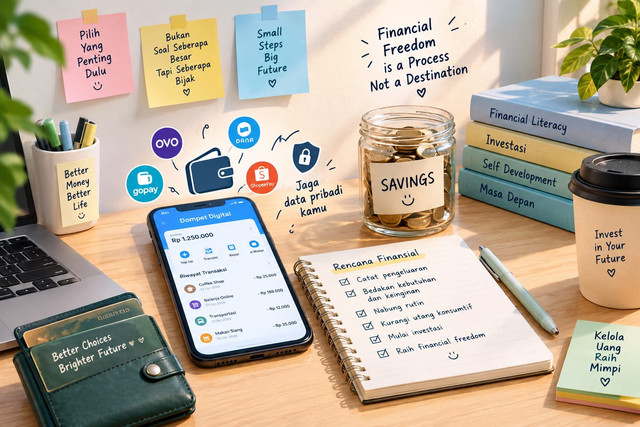
Generasi Z hidup di tengah perkembangan teknologi yang membuat segala sesuatu menjadi cepat dan praktis. Belanja, membayar tagihan, memesan makanan, hingga berinvestasi dapat dilakukan melalui telepon pintar. Namun, kemudahan tersebut juga menghadirkan tantangan baru dalam mengelola keuangan.
Bagi Gen Z, masalah keuangan tidak hanya berkaitan dengan jumlah pendapatan. Masalah tersebut juga dipengaruhi oleh gaya hidup, tekanan sosial, budaya "Fear of Missing Out" atau FOMO, serta keinginan untuk memperoleh keuntungan secara cepat.
Financial freedom atau kebebasan finansial sering menjadi tujuan yang ingin dicapai oleh anak muda. Namun, kebebasan finansial tidak dapat diperoleh secara instan. Diperlukan perencanaan, kedisiplinan, dan pemahaman yang baik mengenai risiko keuangan.
Literasi Keuangan Gen Z Masih Perlu Diperkuat
Hasil Survei Nasional Literasi dan Inklusi Keuangan atau SNLIK 2026 menunjukkan bahwa indeks literasi keuangan masyarakat Indonesia mencapai 69,57 persen. Sementara itu, indeks inklusi keuangan mencapai 93,61 persen. Angka tersebut menunjukkan bahwa masyarakat semakin mudah mengakses layanan keuangan, tetapi pemahaman dalam menggunakannya tetap harus ditingkatkan.
Kondisi ini juga penting diperhatikan oleh Gen Z. Kemampuan menggunakan aplikasi keuangan belum tentu menunjukkan bahwa seseorang sudah memiliki literasi keuangan yang baik. Seseorang mungkin mampu menggunakan dompet digital atau membeli produk investasi, tetapi belum tentu memahami biaya, risiko, dan konsekuensi dari transaksi tersebut.
Literasi keuangan tidak hanya berarti mengetahui cara menabung. Literasi keuangan juga mencakup kemampuan membuat keputusan, mengelola risiko, memilih produk keuangan, serta melindungi diri dari penipuan.
FOMO dan Gaya Hidup Digital
FOMO merupakan perasaan takut tertinggal dari tren atau pengalaman yang sedang dilakukan orang lain. Dalam kehidupan sehari-hari, FOMO dapat terlihat dari keinginan membeli barang yang sedang populer, mengikuti tren kuliner, menggunakan produk terbaru, atau berlibur ke tempat yang sedang ramai dibicarakan.
Media sosial sering memperkuat perilaku tersebut. Gen Z dapat melihat gaya hidup orang lain setiap hari sehingga muncul keinginan untuk mengikuti hal yang sama. Jika tidak dikendalikan, FOMO dapat menyebabkan pengeluaran berlebihan.
Sebagai contoh, seseorang membeli sepatu mahal bukan karena benar-benar membutuhkan, melainkan karena banyak orang di media sosial menggunakannya. Keputusan tersebut mungkin terlihat sederhana, tetapi dapat mengganggu anggaran apabila dilakukan berulang kali.
Oleh karena itu, Gen Z perlu membedakan antara kebutuhan pribadi dan tekanan sosial. Tidak semua tren harus diikuti, dan tidak semua hal yang terlihat di media sosial sesuai dengan kondisi keuangan seseorang.
Financial Freedom Tidak Berarti Cepat Kaya
Sebagian anak muda memahami financial freedom sebagai kondisi ketika seseorang dapat menjadi kaya dalam waktu singkat. Pemahaman tersebut kurang tepat karena kebebasan finansial sebenarnya berkaitan dengan kemampuan mengelola uang sehingga kebutuhan hidup dapat dipenuhi tanpa tekanan keuangan yang berlebihan.
Financial freedom dapat dimulai dari hal sederhana, seperti:
- Tidak memiliki utang konsumtif yang berlebihan.
- Memiliki dana darurat.
- Mampu membayar kebutuhan utama.
- Memiliki tabungan untuk tujuan tertentu.
- Mempunyai sumber pendapatan yang stabil.
- Memahami risiko investasi.
Dengan demikian, financial freedom bukanlah hasil dari keberuntungan, melainkan proses yang dibangun melalui kebiasaan finansial yang sehat.
Strategi Keuangan untuk Gen Z
1. Menentukan tujuan finansial
Setiap orang perlu memiliki tujuan keuangan yang jelas. Tujuan tersebut dapat berupa membeli laptop, membayar biaya pendidikan, membangun bisnis, atau menyiapkan dana darurat.
Tujuan yang jelas akan membantu seseorang lebih disiplin dalam menggunakan uang. Menabung akan terasa lebih mudah apabila terdapat alasan yang ingin dicapai.
2. Membuat sistem pembagian uang
Gen Z dapat membagi pemasukan ke dalam beberapa pos, seperti kebutuhan utama, tabungan, dana darurat, pengembangan diri, dan hiburan.
Pembagian tersebut dapat disesuaikan dengan kondisi masing-masing. Hal terpenting adalah setiap uang yang diterima memiliki tujuan penggunaan yang jelas.
3. Menghindari utang konsumtif
Utang tidak selalu buruk, tetapi penggunaannya harus dilakukan secara bertanggung jawab. Utang untuk kebutuhan produktif dapat dipertimbangkan apabila terdapat rencana pembayaran yang jelas.
Sebaliknya, utang untuk membeli barang yang tidak diperlukan dapat menimbulkan masalah. Paylater dan pinjaman online perlu digunakan secara hati-hati karena tagihan yang kecil dapat menumpuk jika digunakan berulang kali.
4. Menabung sebelum berbelanja
Kebiasaan yang baik adalah menyisihkan uang segera setelah menerima pemasukan. Jangan menunggu sisa uang pada akhir bulan karena biasanya uang sudah habis untuk kebutuhan lain.
Walaupun jumlahnya kecil, tabungan yang dilakukan secara rutin dapat membentuk kedisiplinan finansial. Konsistensi lebih penting daripada jumlah yang besar.
5. Berinvestasi setelah memahami risikonya
Investasi dapat menjadi salah satu cara untuk mempersiapkan masa depan. Namun, investasi tidak boleh dilakukan hanya karena mengikuti tren atau ajakan dari media sosial.
Sebelum berinvestasi, pahami jenis produk, tingkat risiko, potensi keuntungan, jangka waktu, serta legalitas penyedia layanan. OJK mengingatkan bahwa investasi tanpa pemahaman yang cukup dapat berubah menjadi aktivitas spekulatif.
Waspada terhadap Penipuan Digital
Perkembangan teknologi keuangan juga meningkatkan risiko kejahatan digital. Penipuan dapat dilakukan melalui pesan singkat, akun media sosial, tautan palsu, atau tawaran investasi dengan keuntungan tidak masuk akal.
Gen Z perlu menjaga informasi pribadi seperti PIN, kode OTP, kata sandi, dan data rekening. Informasi tersebut tidak boleh diberikan kepada siapa pun, termasuk pihak yang mengaku sebagai petugas bank atau perusahaan keuangan.
Selain itu, jangan mudah percaya pada tawaran “cepat kaya”. Keuntungan yang besar dan pasti dalam waktu singkat biasanya perlu dicurigai. Sebelum menggunakan layanan keuangan, periksa legalitasnya melalui sumber resmi.
Menjadi Gen Z yang Cerdas Finansial
Menjadi cerdas finansial bukan berarti harus memiliki banyak uang. Cerdas finansial berarti mampu membuat keputusan yang sesuai dengan kemampuan dan tujuan hidup.
Gen Z dapat mulai dari kebiasaan sederhana, seperti mencatat pengeluaran, membatasi belanja impulsif, menolak ajakan yang tidak sesuai anggaran, dan mempelajari produk keuangan sebelum menggunakannya.
Kemampuan tersebut akan menjadi modal penting ketika memasuki dunia kerja, membangun bisnis, atau mengelola pendapatan yang lebih besar.
Artinya, Gen Z memiliki peluang besar untuk mencapai kemandirian finansial karena tumbuh di tengah teknologi dan akses informasi yang luas. Namun, peluang tersebut harus diimbangi dengan sikap kritis dan kemampuan mengendalikan diri.
Financial freedom tidak dibangun dari gaya hidup yang terlihat mewah, melainkan dari keputusan keuangan yang bijak. Menghindari FOMO, mengelola utang, menabung secara konsisten, dan memahami risiko investasi merupakan langkah penting untuk membangun masa depan yang lebih aman.
Pada akhirnya, menjadi Gen Z yang profesional bukan hanya mampu mengikuti perkembangan teknologi, tetapi juga mampu mengendalikan uang dan menentukan masa depan secara mandiri.