
Ketika Dompet Digital Menjadi Cermin Gaya Hidup Generasi Muda


Tulisan dari Siti Nur Juliansyah tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Dompet digital telah mengubah cara generasi muda menggunakan uang dalam kehidupan sehari-hari. Melalui dompet digital, mobile banking, kartu elektronik, dan berbagai aplikasi keuangan, transaksi kini dapat dilakukan dengan lebih cepat dan praktis. Namun, kemudahan dompet digital juga perlu diimbangi dengan kemampuan mengelola keuangan secara bijak.
Namun, kemudahan tersebut juga dapat memengaruhi perilaku konsumsi. Ketika pembayaran dilakukan hanya dengan beberapa sentuhan pada layar, seseorang sering kali tidak merasa sedang mengeluarkan uang dalam jumlah besar.
Kondisi inilah yang perlu diperhatikan oleh generasi muda. Kemampuan menggunakan teknologi keuangan harus diikuti dengan kemampuan mengendalikan diri dan memahami risiko finansial.
Transaksi Mudah, Pengeluaran Tidak Terasa
Salah satu kelebihan dompet digital adalah kemudahan penggunaannya. Masyarakat dapat membayar makanan, transportasi, belanja, hingga tagihan tanpa membawa uang tunai.
Di sisi lain, pembayaran digital dapat membuat seseorang lebih sering berbelanja. Nominal kecil yang dikeluarkan setiap hari dapat menjadi besar apabila dikumpulkan dalam satu bulan.
Misalnya, pengeluaran sebesar Rp 25.000 untuk membeli minuman dan makanan ringan dilakukan empat kali dalam seminggu. Dalam sebulan, jumlahnya dapat mencapai sekitar Rp 400.000. Jika tidak dicatat, pengeluaran tersebut sering dianggap sepele.
Gaya Hidup dan Tekanan Sosial
Media sosial juga berperan dalam membentuk gaya hidup. Anak muda sering melihat unggahan mengenai restoran, pakaian, kendaraan, perjalanan, dan barang elektronik. Tanpa disadari, kondisi tersebut dapat menimbulkan keinginan untuk mengikuti gaya hidup orang lain.
Padahal, setiap orang memiliki kondisi ekonomi yang berbeda. Gaya hidup yang terlihat di media sosial belum tentu mencerminkan kondisi keuangan sebenarnya.
Oleh sebab itu, seseorang perlu menentukan standar hidup berdasarkan kemampuan pribadi, bukan berdasarkan tren. Mengikuti perkembangan zaman boleh dilakukan, tetapi tidak seharusnya mengorbankan kebutuhan utama atau menambah utang.
Cara Menggunakan Dompet Digital Secara Bijak
Ada beberapa kebiasaan yang dapat dilakukan agar penggunaan dompet digital tetap terkendali.
Pertama, tentukan batas saldo yang dapat digunakan dalam satu minggu.
Kedua, aktifkan notifikasi transaksi agar setiap pengeluaran dapat diketahui.
Ketiga, pisahkan uang untuk kebutuhan penting dengan uang untuk hiburan.
Keempat, lakukan pemeriksaan transaksi pada akhir minggu. Catat jenis pengeluaran yang paling sering dilakukan dan evaluasi apakah pengeluaran tersebut benar-benar diperlukan.
Kebiasaan sederhana ini dapat membantu seseorang memahami pola konsumsi dan mengurangi pemborosan.
Waspada terhadap Paylater
Paylater menjadi salah satu layanan yang banyak digunakan karena memungkinkan seseorang membeli barang dan membayarnya kemudian. Namun, paylater tetap merupakan bentuk kewajiban finansial.
Masalah dapat muncul ketika seseorang menggunakan beberapa layanan paylater sekaligus. Tagihan yang terlihat kecil dapat menumpuk dan mengurangi pendapatan pada bulan berikutnya.
Sebelum menggunakan paylater, periksa jumlah pembayaran secara keseluruhan, biaya tambahan, bunga, dan tanggal jatuh tempo. Jangan menggunakan paylater hanya untuk memenuhi keinginan atau mengikuti tren.
Keamanan Data Pribadi
Penggunaan layanan keuangan digital juga berkaitan dengan keamanan data. Pengguna perlu menjaga kode OTP, PIN, kata sandi, dan informasi rekening. Data tersebut tidak boleh diberikan kepada orang lain, termasuk pihak yang mengaku sebagai petugas layanan keuangan.
Selain itu, pengguna sebaiknya tidak sembarangan mengklik tautan dari pesan atau media sosial. Penipuan digital sering memanfaatkan kepanikan dan iming-iming hadiah untuk memperoleh data pribadi.
Literasi keuangan digital menjadi penting karena penggunaan layanan keuangan tidak hanya membutuhkan kemampuan teknis, tetapi juga pemahaman mengenai keamanan dan risiko. OJK secara khusus mendorong edukasi literasi keuangan digital bagi generasi muda dan mahasiswa.
Menjadi Konsumen yang Cerdas
Konsumen yang cerdas bukan berarti tidak pernah berbelanja. Konsumen yang cerdas mampu menentukan prioritas, membandingkan harga, membaca syarat layanan, dan mempertimbangkan kemampuan membayar.
Sebelum melakukan transaksi, seseorang dapat menggunakan prinsip “tunda sebelum membeli”. Berikan waktu beberapa jam atau satu hari untuk mempertimbangkan apakah barang tersebut benar-benar diperlukan.
Cara tersebut dapat membantu mengurangi pembelian impulsif, terutama ketika melihat promosi atau diskon dalam aplikasi.
Artinya, Dompet digital memberikan banyak manfaat bagi kehidupan sehari-hari. Namun, teknologi tetap harus digunakan dengan kontrol dan tanggung jawab.
Generasi muda perlu memahami bahwa kemudahan transaksi bukan alasan untuk mengabaikan perencanaan keuangan. Setiap pembayaran tetap merupakan pengeluaran yang dapat memengaruhi kondisi finansial.
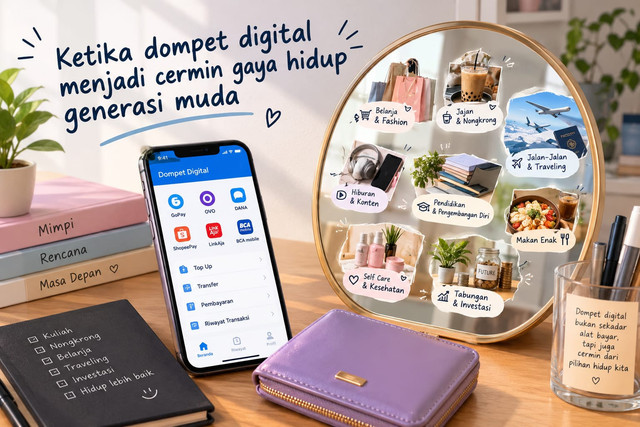
Dengan mencatat transaksi, mengendalikan gaya hidup, menjaga keamanan data, dan berhati-hati menggunakan paylater, masyarakat dapat memanfaatkan teknologi keuangan tanpa kehilangan kendali atas uangnya. Seperti halnya cermin, dompet digital juga dapat menunjukkan kebiasaan finansial seseorang. Bedanya, perubahan gaya hidup tidak cukup hanya dilihat, tetapi harus segera diperbaiki jika sudah mulai berlebihan.