
PFII dalam Bingkai Konstitusi: Membuka Pintu Investasi, Menjaga Kendali Hukum
Mahasiswa Fakultas Hukum Universitas Andalas
·waktu baca 5 menit


Tulisan dari Syifa Alliyah Rizki tidak mewakili pandangan dari redaksi kumparan
 Perbesar
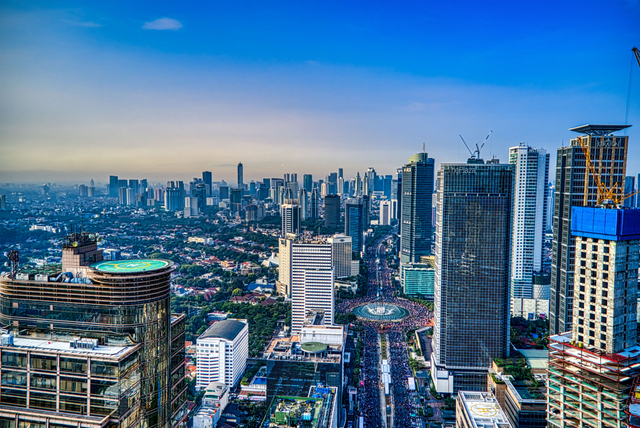
Pengesahan Undang-Undang tentang Pusat Finansial Internasional Indonesia (PFII) oleh DPR RI pada Selasa, 21 Juli 2026, merupakan langkah strategis untuk meningkatkan daya saing Indonesia dalam sektor keuangan global. Pembentukan undang-undang ini merupakan tindak lanjut dari amanat Pasal 248A Undang-Undang Nomor 4 Tahun 2026 tentang Perubahan atas Undang-Undang Pengembangan dan Penguatan Sektor Keuangan (P2SK), yang menghendaki agar penyelenggaraan PFII diatur melalui undang-undang tersendiri. Meskipun bertujuan menarik arus modal dan aktivitas keuangan internasional ke dalam negeri, kehadiran PFII membawa implikasi hukum yang perlu dicermati secara serius. Upaya membuka pintu investasi melalui berbagai kekhususan regulasi harus disertai jaminan bahwa kebijakan tersebut tetap berada dalam kendali hukum nasional dan tidak mereduksi prinsip kemandirian ekonomi Indonesia.
Insentif Fiskal PFII dan Prinsip Kemandirian Ekonomi
Untuk meningkatkan daya tarik bagi investor dan pelaku usaha global, UU PFII menawarkan skema insentif perpajakan yang sangat luas, termasuk fasilitas Pajak Penghasilan (PPh) sebesar 0 persen selama 50 tahun bagi subjek hukum yang memenuhi kualifikasi tertentu, serta keringanan PPN dan PPnBM. Dalam perspektif hukum konstitusi, kebijakan insentif jangka panjang ini perlu diuji kesesuaiannya dengan Pasal 33 ayat (4) UUD 1945 yang menegaskan bahwa perekonomian nasional diselenggarakan berdasarkan demokrasi ekonomi dengan prinsip kemandirian. Prinsip kemandirian tentu tidak dimaknai sebagai penolakan terhadap investasi asing, melainkan suatu keharusan agar keterbukaan ekonomi tetap berada dalam kendali negara dan diarahkan untuk kepentingan pembangunan nasional.
Dalam konteks penyelenggaraan PFII, letak permasalahan konstitusionalnya bukan pada asal modal yang masuk, melainkan pada kapasitas hukum negara dalam menjaga fungsi regulasi dan pengawasannya. Keterlibatan modal asing di kawasan PFII tidak akan bertentangan dengan prinsip kemandirian ekonomi sepanjang negara tetap memegang kewenangan penuh untuk menetapkan persyaratan, mengawasi pelaksanaan, dan mengevaluasi kepatuhan pelaku usaha. Oleh karena itu, pemberian fasilitas bebas pajak hingga lima dekade tersebut harus diikat dengan indikator kinerja dan ukuran manfaat yang terukur bagi penguatan sektor keuangan nasional, sehingga insentif fiskal benar-benar berfungsi sebagai instrumen pembangunan, bukan sekadar pelepasan hak pemajakan negara tanpa timbal balik yang jelas.
Proses Legislasi dan Jaminan Kepastian Pengaturan
Upaya menjaga kendali hukum atas penyelenggaraan PFII juga sangat bergantung pada kualitas pembentukan regulasinya sejak tahap awal. Jika dicermati dari aspek formil, proses pembahasan UU PFII berlangsung dalam waktu yang sangat singkat, yakni dimulai dari rapat kerja pertama pada 2 Juli 2026, dengar pendapat umum pada 6 Juli 2026, kesepakatan pembahasan tingkat I pada 20 Juli 2026, hingga pengesahan di rapat paripurna pada 21 Juli 2026. Meskipun pembentukan undang-undang yang cepat tidak secara otomatis menunjukkan cacat formil, kompleksitas materi muatan PFII yang membentuk rezim hukum keuangan baru seharusnya menuntut proses deliberasi yang lebih mendalam. Pemenuhan ruang partisipasi masyarakat sebagaimana diatur dalam Undang-Undang Nomor 12 Tahun 2011 tentang Pembentukan Peraturan Perundang-undangan menjadi krusial agar seluruh konsekuensi ekonomi, kelembagaan, dan risiko hukum dari pembukaan investasi di kawasan PFII dapat teridentifikasi secara menyeluruh.
Arsitektur Penyelesaian Sengketa dan Kedaulatan Hukum Nasional
Tantangan paling nyata terhadap kendali hukum negara terlihat pada desain arsitektur hukum PFII yang mengadopsi pengadilan khusus dan lembaga arbitrase dengan pendekatan hukum yang disesuaikan bagi transaksi internasional, termasuk penerapan prinsip common law. Pemberian kekhususan sistem penyelesaian sengketa ini memang lazim diterapkan di berbagai pusat keuangan dunia guna memberikan kepastian hukum bagi pelaku usaha lintas negara, namun berpotensi menimbulkan persoalan yurisdiksi karena karakternya yang berbeda dari sistem hukum nasional Indonesia. Keberadaan pengadilan khusus tersebut harus disertai dengan pengaturan batas kewenangan (jurisdictional boundary) serta mekanisme harmonisasi yang tegas dengan sistem peradilan nasional di bawah Mahkamah Agung, agar kekhususan forum di kawasan PFII tidak justru memicu dualisme hukum maupun ketidakpastian mengenai hukum yang berlaku.
Sejalan dengan tertib arsitektur peradilan tersebut, akomodasi terhadap penggunaan bahasa Inggris dalam proses hukum dan penyelesaian sengketa di kawasan PFII juga harus diatur secara proporsional. Penggunaan bahasa Inggris memang dibutuhkan untuk menunjang efisiensi dan standar transaksi keuangan internasional yang berlangsung di dalam kawasan. Akan tetapi, fleksibilitas tersebut tidak boleh mengesampingkan kedudukan bahasa Indonesia sebagai bahasa resmi negara dalam penyelenggaraan hukum nasional. Pembatasan yang tegas dalam peraturan pelaksana sangat diperlukan agar pemenuhan kebutuhan praktis pelaku usaha internasional tetap berjalan beriringan dengan penghormatan terhadap kedaulatan bahasa hukum Indonesia.
Langkah Penguatan Regulasi ke Depan
Agar tujuan strategis PFII dalam menarik investasi dapat berjalan selaras dengan kedaulatan hukum nasional, pemerintah perlu merumuskan langkah implementasi secara bertahap dan terukur. Dalam jangka pendek, pemerintah harus segera menyusun peraturan pelaksana yang merinci kriteria penerima, bentuk, jangka waktu, serta mekanisme evaluasi dan pencabutan insentif perpajakan apabila pelaku usaha tidak memenuhi komitmennya. Dalam jangka menengah, efektivitas penyelenggaraan PFII wajib dievaluasi secara berkala dengan melibatkan lembaga pengawasan negara, akademisi, serta praktisi hukum dan ekonomi. Selanjutnya dalam jangka panjang, harmonisasi antara mekanisme hukum khusus PFII dan sistem hukum nasional harus terus diperkuat, diiringi dengan program alih pengetahuan (transfer of knowledge) mengenai praktik hukum ekonomi internasional kepada aparat penegak hukum serta praktisi hukum Indonesia.
Pada akhirnya, kehadiran UU PFII merupakan instrumen penting bagi Indonesia untuk memperluas pangsa pasar di sektor keuangan global. Namun, keberhasilan kebijakan ini tidak dapat semata-mata diukur dari besarnya nilai investasi asing yang berhasil dihimpun ke dalam kawasan. Keberhasilan PFII justru ditentukan oleh konsistensi negara dalam mempertahankan kendali atas kebijakan ekonomi serta memastikan bahwa setiap kekhususan hukum yang diberikan kepada investor tetap tunduk dan berada dalam bingkai sistem hukum nasional.