
Laris Manis, Tapi Tutup Juga: Kesalahan Keuangan yang Diam-Diam Membunuh UMKM
Mahasiswa UNPAM, Fakultas Ekonomi dan Bisnis, prodi S1 Akuntansi.
·waktu baca 5 menit


Tulisan dari Tiara Nurmalasari tidak mewakili pandangan dari redaksi kumparan
Dampak dan Kesalahan Pengelolaan Keuangan pada Keberlangsungan UMKM
 Perbesar
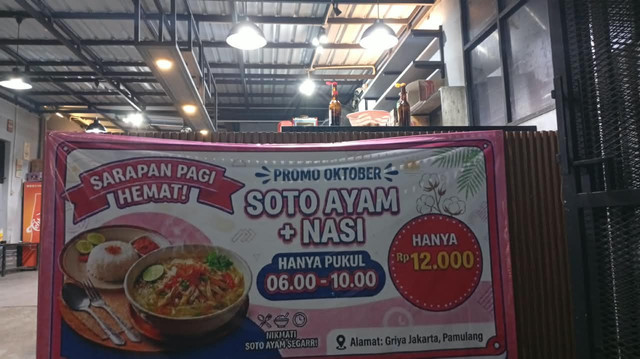
Usaha Mikro, Kecil, dan Menengah (UMKM) sering disebut sebagai tulang punggung perekonomian Indonesia. Kontribusinya terhadap Produk Domestik Bruto (PDB) mencapai lebih dari separuh, dan sebagian besar tenaga kerja di negeri ini bergantung padanya. Ketika krisis ekonomi datang, UMKM kerap menjadi bantalan yang menjaga roda ekonomi tetap berputar. Namun ironisnya, di balik peran besar itu, banyak UMKM yang berguguran di tahun-tahun awal berdirinya. Penyebabnya sering kali bukan karena produknya tidak laku, melainkan karena keuangannya tidak terkelola dengan baik.
Laris Belum Tentu Untung
Salah satu kekeliruan paling umum di kalangan pelaku UMKM adalah menyamakan omzet dengan keuntungan. Warung yang ramai pembeli, toko daring yang pesanannya terus berdatangan, atau usaha katering yang penuh pesanan memang tampak sehat. Akan tetapi, tanpa pencatatan yang rapi, pemilik usaha tidak pernah benar-benar tahu apakah uang yang masuk lebih besar daripada seluruh biaya yang harus dikeluarkan, mulai dari bahan baku, tenaga kerja, listrik, sewa, hingga biaya pengiriman.
Dalam ilmu akuntansi, perbedaan antara pendapatan, biaya, dan laba adalah dasar yang tidak boleh dilewatkan. Usaha yang menjual banyak tetapi dengan harga jual yang tidak memperhitungkan seluruh biaya sebenarnya sedang “menjual rugi” tanpa disadari. Semakin laris, semakin cepat pula modalnya terkuras.
Kesalahan-Kesalahan yang Berulang
Setidaknya ada beberapa kesalahan pengelolaan keuangan yang menurut hemat saya paling sering menjadi biang kehancuran UMKM.
Pertama, mencampur keuangan pribadi dengan keuangan usaha.
Uang kas usaha dipakai untuk kebutuhan rumah tangga, dan sebaliknya, uang pribadi disuntikkan ke usaha tanpa dicatat. Akibatnya, kinerja usaha menjadi kabur. Pemilik tidak bisa menilai apakah usahanya benar-benar menghasilkan atau justru ditopang oleh dana lain. Prinsip akuntansi tentang kesatuan usaha (business entity concept) sebenarnya sederhana: usaha adalah entitas tersendiri yang terpisah dari pemiliknya.
Kedua, tidak melakukan pencatatan atau pembukuan.
Banyak pelaku UMKM merasa pembukuan itu rumit, memakan waktu, dan hanya untuk perusahaan besar. Padahal, pencatatan dasar berupa uang masuk, uang keluar, piutang, dan utang sudah sangat membantu. Tanpa catatan, keputusan bisnis diambil berdasarkan perasaan, bukan data.
Ketiga, penetapan harga pokok dan harga jual yang asal.
Harga sering kali hanya mengikuti harga pesaing, tanpa menghitung biaya produksi secara utuh. Biaya tersembunyi seperti tenaga pemilik sendiri, penyusutan peralatan, dan biaya kemasan kerap terlupakan.
Keempat, buruknya pengelolaan arus kas.
Usaha bisa saja berlaba di atas kertas, tetapi kehabisan uang tunai karena piutang menumpuk atau stok barang terlalu banyak. Banyak usaha yang tutup bukan karena rugi, melainkan karena tidak mampu membayar kewajiban jangka pendek tepat waktu.
Kelima, penggunaan utang yang tidak terukur.
Akses pembiayaan, baik dari bank, koperasi, maupun pinjaman daring, memang penting bagi pertumbuhan. Namun utang yang diambil tanpa perhitungan kemampuan bayar justru menjadi beban. Bunga yang menumpuk dan praktik gali lubang tutup lubang menjerat tidak sedikit pelaku usaha kecil.
Dampaknya bagi Keberlangsungan Usaha
Kesalahan-kesalahan di atas tidak berhenti sebagai persoalan teknis. Dampaknya nyata dan berantai. Usaha yang tidak mengetahui kondisi keuangannya akan kesulitan mengambil keputusan, seperti kapan menambah stok, kapan merekrut karyawan, atau kapan memperluas usaha. Ia juga akan sulit mengakses pembiayaan formal, sebab lembaga keuangan umumnya meminta laporan keuangan sebagai dasar penilaian kelayakan kredit. Tanpa laporan, usaha dianggap berisiko tinggi, dan pemilik terpaksa mencari pinjaman informal dengan bunga yang lebih mahal.
Secara lebih luas, matinya satu UMKM berarti hilangnya mata pencaharian pemilik, karyawan, dan para pemasok yang bergantung padanya. Jika terjadi dalam jumlah besar, dampaknya terasa pada daya beli masyarakat dan stabilitas ekonomi daerah. Dengan kata lain, persoalan pembukuan di sebuah warung kecil sesungguhnya punya gaung ekonomi yang lebih besar daripada yang kita bayangkan.
Akuntansi sebagai Bahasa Bisnis
Akuntansi sering disebut sebagai bahasa bisnis. Melalui laporan laba rugi, neraca, dan laporan arus kas, kondisi sebuah usaha dapat “berbicara” secara jujur kepada pemiliknya. Bagi UMKM, laporan keuangan tidak harus rumit. Standar yang relevan, seperti SAK EMKM (Standar Akuntansi Keuangan Entitas Mikro, Kecil, dan Menengah), memang dirancang agar lebih sederhana dan sesuai dengan kapasitas pelaku usaha kecil. Kini aplikasi pencatatan keuangan yang mudah dipakai lewat ponsel pun tersedia, sehingga alasan “tidak sempat” atau “tidak paham” semakin sulit dijadikan pembenaran.
Jalan ke Depan
Menurut saya, perbaikan harus berjalan di dua sisi. Dari sisi pelaku usaha, dibutuhkan perubahan pola pikir: pembukuan bukanlah beban administrasi, melainkan alat bertahan hidup. Langkah awalnya sederhana, yaitu memisahkan rekening pribadi dan usaha, mencatat setiap transaksi setiap hari, menghitung harga pokok dengan cermat, serta menyisihkan dana cadangan.
Dari sisi pemerintah, perguruan tinggi, dan lembaga keuangan, pendampingan harus lebih membumi. Pelatihan literasi keuangan yang hanya berupa seminar sekali jalan tidak cukup. Mahasiswa akuntansi, misalnya, bisa dilibatkan dalam pendampingan langsung kepada UMKM di sekitarnya, sehingga ilmu yang dipelajari di kelas benar-benar berguna bagi masyarakat.
Penutup
UMKM tidak runtuh hanya karena kurang modal atau sepi pembeli. Sering kali, ia runtuh pelan-pelan karena keuangan yang tidak dikelola dengan disiplin. Kabar baiknya, masalah ini bisa dicegah. Pengelolaan keuangan yang baik tidak menjamin usaha selalu untung, tetapi ia memberi pemiliknya kemampuan untuk melihat masalah lebih awal dan mengambil keputusan yang tepat. Jika kita ingin UMKM benar-benar menjadi tulang punggung ekonomi yang kokoh, maka tertib mengelola keuangan harus dipandang sebagai fondasi, bukan pelengkap.