
Bukan Soal Besarnya Gaji, Kesehatan Finansial Ditentukan oleh Cara Mengelola Uang

Akun resmi Universitas Muhammadiyah Bandung
·waktu baca 4 menit


Tulisan dari UM Bandung tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Bandung — Penghasilan besar tidak selalu mencerminkan kondisi keuangan yang sehat. Seseorang dengan pendapatan tinggi tetap berisiko mengalami kesulitan finansial apabila pengeluarannya tidak terkendali.
Oleh karena itu, kemampuan mengatur arus kas, menyiapkan dana darurat, dan membangun aset produktif menjadi faktor penting dalam menjaga ketahanan ekonomi keluarga.
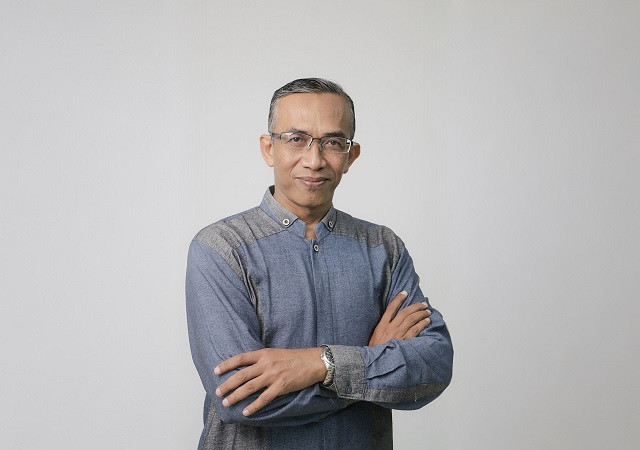
Dosen Prodi Ekonomi Syariah Universitas Muhammadiyah Bandung Yudi Haryadi mengatakan bahwa kesehatan finansial tidak semata-mata ditentukan oleh jumlah pendapatan, tetapi kemampuan seseorang mengelola uang secara terencana dan berkelanjutan.
Hal tersebut disampaikan Yudi saat menjadi narasumber dalam Gerakan Subuh Mengaji (GSM) Aisyiyah Jawa Barat pada Kamis (05/11/2026).
Dalam kajian bertema "Optimalisasi Menjemput Rezeki", ia membahas strategi pengelolaan keuangan, pengembangan sumber pendapatan, dan pentingnya membangun kemandirian finansial berdasarkan prinsip ekonomi Islam.
Menurut Yudi, salah satu persoalan yang perlu diperhatikan dalam pengelolaan keuangan adalah ketidakseimbangan antara pemasukan dan pengeluaran.
Peningkatan pendapatan sering kali diikuti kenaikan konsumsi sehingga kemampuan menabung dan membangun aset tidak mengalami perbaikan.
Ia mencontohkan seseorang dengan penghasilan Rp10 juta per bulan. Apabila pengeluarannya melebihi jumlah tersebut, kondisi keuangannya tetap mengalami defisit meskipun memiliki pendapatan yang relatif besar.
Sebaliknya, jika pengeluaran dapat dikendalikan menjadi Rp8 juta, terdapat surplus Rp2 juta atau 20 persen dari pendapatan bulanan.
Dana tersebut dapat dialokasikan untuk membangun dana darurat, investasi, dan kegiatan sosial seperti sedekah.
Contoh tersebut menunjukkan bahwa pengendalian pengeluaran menjadi langkah mendasar dalam menciptakan kondisi finansial yang sehat.
Tanpa disiplin mengatur keuangan, peningkatan penghasilan belum tentu menghasilkan perbaikan kesejahteraan.
"Jangan hanya sibuk mencari uang, tetapi belajarlah mengelola rezeki, membangun aset, dan menjadikan harta sebagai jalan menuju keberkahan hidup," ujar Yudi dalam materi kajiannya.
Selain menjaga keseimbangan arus kas, Yudi mendorong masyarakat untuk tidak hanya mengandalkan satu sumber penghasilan.
Menurutnya, terdapat sejumlah sumber pendapatan yang dapat dikembangkan, mulai dari pekerjaan atau keahlian, kegiatan usaha, investasi, hingga portofolio aset.
Pengembangan sumber pendapatan tersebut diperlukan untuk memperkuat ketahanan finansial, terutama ketika seseorang menghadapi penurunan penghasilan, kehilangan pekerjaan, atau kebutuhan ekonomi yang tidak terduga.
Salah satu langkah yang dapat dilakukan adalah meningkatkan keterampilan dan kompetensi yang memiliki nilai ekonomi.
Penghasilan dari pekerjaan kemudian dapat dikelola untuk membangun usaha atau memperoleh aset produktif sesuai kemampuan keuangan.
Aset produktif memiliki peran penting karena berpotensi memberikan manfaat ekonomi dalam jangka panjang.
Dengan demikian, masyarakat tidak hanya bergantung pada pendapatan dari pekerjaan sehari-hari, tetapi mulai membangun sumber penghasilan tambahan.
Meski demikian, Yudi mengingatkan bahwa pengembangan aset melalui investasi harus mempertimbangkan kemampuan finansial dan risiko yang menyertainya.
Masyarakat tidak dianjurkan menggunakan dana kebutuhan pokok ataupun utang konsumtif untuk membiayai investasi.
Ia juga menekankan pentingnya memeriksa legalitas lembaga investasi, memahami mekanisme pengelolaan dana, serta mewaspadai tawaran keuntungan tinggi yang tidak wajar.
Langkah tersebut diperlukan untuk mengurangi risiko kerugian yang justru dapat memperburuk kondisi keuangan keluarga.
Oleh karena itu, sebelum berinvestasi, masyarakat perlu memastikan kebutuhan rutin terpenuhi, memiliki dana darurat, dan memahami karakteristik instrumen investasi yang dipilih.
Lebih lanjut, Yudi menjelaskan bahwa kebebasan finansial tidak identik dengan kepemilikan harta melimpah ataupun barang mewah.
Kebebasan finansial lebih berkaitan dengan kemampuan seseorang memenuhi kebutuhan hidup secara berkelanjutan tanpa terus-menerus menghadapi tekanan ekonomi.
Kondisi tersebut dapat dibangun melalui arus kas yang positif, pengelolaan utang yang terkendali, ketersediaan dana darurat, serta kepemilikan aset yang berpotensi menghasilkan pendapatan.
Dengan kondisi keuangan yang lebih stabil, seseorang diharapkan memiliki keleluasaan dalam mengambil keputusan, memenuhi kebutuhan keluarga, menjalankan ibadah, dan berkontribusi kepada masyarakat.
Dalam perspektif ekonomi Islam, Yudi menegaskan bahwa pengelolaan keuangan juga harus memperhatikan aspek keberkahan.
Harta perlu diperoleh melalui cara yang halal, dikelola secara jujur dan bertanggung jawab, serta digunakan secara seimbang.
Menurutnya, rezeki tidak hanya berbentuk uang atau kekayaan materi. Kesehatan, ketenangan hidup, dan berbagai nikmat lainnya juga menjadi bagian dari kesejahteraan yang perlu dijaga.
Oleh karena itu, pengelolaan harta tidak seharusnya hanya berorientasi pada peningkatan kekayaan pribadi.
Sebagian penghasilan juga perlu dimanfaatkan untuk kepentingan sosial melalui zakat, infak, sedekah, dan wakaf.
Yudi mengajak masyarakat membangun kebiasaan finansial yang lebih sehat dengan mencatat pemasukan dan pengeluaran, mengendalikan konsumsi, menyediakan dana darurat, serta menyisihkan penghasilan untuk membangun aset produktif secara bertahap.
"Mari kita bekerja seolah-olah kita membutuhkan dunia, tetapi mari kita mengelola harta seolah-olah kita akan mempertanggungjawabkannya di hadapan Allah," pesannya.
Ia menegaskan bahwa tujuan akhir pengelolaan keuangan bukan sekadar mencapai kebebasan finansial, melainkan juga membangun kesejahteraan keluarga yang berkelanjutan dan memberikan manfaat bagi sesama.
Dengan demikian, keberhasilan finansial tidak hanya dapat dilihat dari besarnya penghasilan atau jumlah aset yang dimiliki.
Namun, dari kemampuan menjaga kestabilan keuangan, memenuhi kebutuhan masa depan, dan memanfaatkan harta secara bertanggung jawab.***