
Menjaga Stabilitas vs Mengejar Pertumbuhan: Dilema Bank Indonesia 2026
Mahasiswa Universitas Pamulang
·waktu baca 7 menit


Tulisan dari Nia Rahayu Listiana tidak mewakili pandangan dari redaksi kumparan
 Perbesar
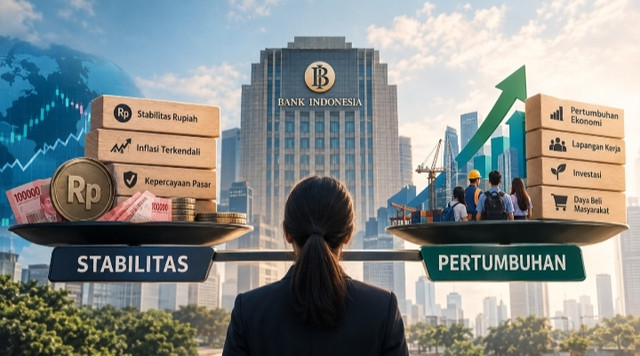
Ada satu dilema yang semakin sulit dihindari Bank Indonesia pada 2026: ketika perekonomian membutuhkan dorongan agar tumbuh lebih cepat, stabilitas justru menuntut kebijakan yang lebih hati-hati.
Di satu sisi, pertumbuhan ekonomi Indonesia sebenarnya belum bisa disebut buruk. Badan Pusat Statistik mencatat ekonomi Indonesia pada triwulan II 2026 tumbuh 5,29 persen secara tahunan (year-on-year). Angka ini menunjukkan aktivitas ekonomi masih bergerak dan permintaan domestik tetap menjadi salah satu penopangnya.
Namun, pertumbuhan 5 persen lebih tidak otomatis berarti persoalan ekonomi selesai. Di balik angka tersebut terdapat tantangan yang lebih kompleks: nilai tukar rupiah yang masih menghadapi tekanan, inflasi yang meningkat, ketidakpastian global, serta kebutuhan untuk menjaga agar kredit dan aktivitas dunia usaha tetap tumbuh.
Inilah posisi sulit Bank Indonesia pada 2026. Terlalu fokus menjaga stabilitas dapat membuat ruang pertumbuhan semakin sempit. Sebaliknya, terlalu agresif mendorong pertumbuhan dapat membuka kembali risiko terhadap rupiah dan inflasi.
Rupiah Menjadi Titik Perhatian
Keputusan BI mempertahankan BI-Rate sebesar 5,75 persen pada Rapat Dewan Gubernur 18–19 Agustus 2026 tidak bisa dilepaskan dari persoalan stabilitas nilai tukar.
BI menyatakan keputusan tersebut ditujukan untuk memperkuat stabilitas rupiah di tengah tingginya ketidakpastian global, sekaligus menjaga inflasi tetap berada dalam sasaran 2,5 persen ± 1 persen pada 2026 dan 2027. Pada saat yang sama, BI tetap berusaha mendukung pertumbuhan melalui kebijakan makroprudensial dan sistem pembayaran.
Data BI per 15 September 2026 menunjukkan JISDOR berada di sekitar Rp17.687 per dolar AS. Pada saat yang sama, cadangan devisa akhir Agustus tercatat sekitar US$146,5 miliar.
Angka tersebut menunjukkan bahwa Indonesia masih memiliki bantalan eksternal yang cukup kuat. Namun, nilai tukar tetap menjadi perhatian karena pelemahan rupiah dapat meningkatkan biaya barang impor, bahan baku, hingga kewajiban dalam valuta asing.
Di sinilah dilema kebijakan moneter muncul.
Jika suku bunga diturunkan terlalu cepat, biaya pinjaman memang dapat menjadi lebih murah dan mendorong konsumsi maupun investasi. Tetapi selisih imbal hasil aset rupiah dengan aset dolar dapat menjadi semakin kecil. Dalam situasi global yang penuh ketidakpastian, kondisi tersebut berpotensi membuat tekanan terhadap rupiah semakin besar.
Sebaliknya, mempertahankan suku bunga tinggi terlalu lama juga bukan tanpa konsekuensi. Dunia usaha menghadapi biaya pembiayaan yang lebih mahal, sementara masyarakat dapat menunda konsumsi maupun investasi.
Inflasi Belum Sepenuhnya Bisa Dianggap Aman
Tantangan berikutnya adalah inflasi.
BPS mencatat inflasi Indonesia pada Agustus 2026 sebesar 3,19 persen secara tahunan. Inflasi bulanan berada di 0,21 persen, sedangkan inflasi inti mencapai 2,92 persen.
Angka 3,19 persen memang masih berada dalam sasaran inflasi BI sebesar 2,5 persen ± 1 persen. Artinya, secara statistik inflasi belum keluar dari koridor yang ditetapkan.
Tetapi kebijakan moneter tidak seharusnya hanya melihat apakah angka inflasi sudah melewati batas sasaran atau belum. Yang tidak kalah penting adalah arah pergerakannya dan sumber tekanannya.
Inflasi yang bergerak naik perlu dibaca sebagai sinyal bahwa ruang untuk melakukan pelonggaran moneter secara agresif tidaklah tanpa batas.
Apalagi Indonesia masih sangat dipengaruhi harga komoditas, kondisi pangan, harga energi, nilai tukar, dan perkembangan ekonomi global. Ketika rupiah melemah, tekanan dari imported inflation juga dapat kembali muncul.
Karena itu, mempertahankan stabilitas harga bukan sekadar menjaga angka inflasi tetap di bawah 3,5 persen. Stabilitas harga pada akhirnya berkaitan langsung dengan daya beli masyarakat.
Bagi masyarakat, inflasi bukan sekadar angka 3,19 persen di laporan statistik. Inflasi berarti harga makanan, transportasi, kebutuhan rumah tangga, dan berbagai barang yang harus dibayar setiap bulan.
Masalahnya: Pertumbuhan Juga Tidak Boleh Kehilangan Momentum
Di sisi lain, terlalu berhati-hati juga bukan pilihan ideal.
Ekonomi Indonesia membutuhkan pertumbuhan yang cukup kuat untuk menciptakan lapangan kerja, meningkatkan pendapatan masyarakat, memperluas investasi, dan menjaga konsumsi.
Pertumbuhan ekonomi sebesar 5,29 persen pada triwulan II 2026 memang menjadi kabar positif. Namun, pemerintah dan BI tidak bisa berhenti hanya karena angka pertumbuhan sudah berada di atas 5 persen.
Pertanyaannya justru lebih jauh: apakah pertumbuhan tersebut cukup kuat, berkualitas, dan mampu dirasakan masyarakat secara luas?
Di sinilah kebijakan BI perlu lebih kreatif. Mendorong pertumbuhan tidak harus selalu dilakukan melalui pemangkasan suku bunga acuan.
BI sendiri telah menggunakan pendekatan tersebut. Dalam kebijakan makroprudensial, BI memberikan ruang lebih besar agar perbankan meningkatkan penyaluran kredit kepada sektor riil. Kebijakan Insentif Likuiditas Makroprudensial juga diperkuat untuk mendorong intermediasi perbankan.
Artinya, BI sebenarnya sedang mencoba membedakan antara kebijakan untuk menjaga stabilitas dan kebijakan untuk mendorong pertumbuhan.
Suku bunga acuan digunakan dengan hati-hati untuk menjaga stabilitas, sementara instrumen makroprudensial dan sistem pembayaran digunakan untuk memberi dorongan kepada perekonomian.
Pendekatan semacam ini menurut saya justru lebih relevan dengan kondisi Indonesia saat ini.
Jangan Membebankan Semua Masalah kepada BI
Ada hal yang juga perlu ditegaskan: mengejar pertumbuhan ekonomi bukan semata-mata tugas Bank Indonesia.
BI memang memiliki peran penting, tetapi bank sentral tidak dapat sendirian menciptakan pertumbuhan ekonomi yang tinggi dan berkualitas.
Jika dunia usaha kekurangan permintaan, persoalannya tidak otomatis selesai dengan menurunkan suku bunga. Jika produktivitas rendah, suku bunga murah juga tidak serta-merta meningkatkan produktivitas. Begitu pula jika investasi terhambat oleh persoalan perizinan, infrastruktur, kepastian hukum, atau kualitas tenaga kerja.
Karena itu, kebijakan moneter harus berjalan bersama kebijakan fiskal dan sektor riil.
Pemerintah perlu memastikan belanja negara benar-benar menciptakan efek ekonomi, bukan sekadar meningkatkan angka pengeluaran. Investasi publik harus mampu menciptakan produktivitas baru, membuka lapangan kerja, dan memperkuat daya saing industri.
Sementara itu, sektor perbankan perlu memastikan bahwa likuiditas yang tersedia benar-benar mengalir ke kegiatan produktif, bukan hanya berputar di sektor yang memberikan keuntungan paling cepat.
Stabilitas Bukan Lawan Pertumbuhan
Dilema BI 2026 sebenarnya tidak sesederhana memilih antara stabilitas atau pertumbuhan.
Keduanya justru saling membutuhkan.
Pertumbuhan tanpa stabilitas dapat menghasilkan ekonomi yang rapuh. Inflasi tinggi, rupiah melemah tajam, dan arus modal keluar dapat menggerus hasil pertumbuhan yang sudah dibangun.
Sebaliknya, stabilitas tanpa pertumbuhan juga menciptakan persoalan. Ekonomi mungkin terlihat aman di atas kertas, tetapi masyarakat dapat menghadapi lapangan kerja yang terbatas, investasi yang lesu, dan pendapatan yang tidak berkembang.
Karena itu, tugas BI bukan memilih salah satunya, melainkan menemukan kombinasi kebijakan yang tepat.
Data BI menunjukkan arah tersebut. Pada Agustus 2026, BI mempertahankan BI-Rate 5,75 persen untuk stabilitas, tetapi pada saat yang sama tetap memperkuat kebijakan makroprudensial longgar dan sistem pembayaran untuk mendukung pertumbuhan ekonomi.
Pendekatan ini menunjukkan bahwa kebijakan moneter Indonesia semakin membutuhkan bauran instrumen, bukan hanya mengandalkan suku bunga.
2026 dan Ujian Kredibilitas Kebijakan
Tantangan terbesar BI tahun ini bukan hanya menentukan apakah suku bunga harus naik atau turun.
Tantangan sebenarnya adalah menjaga kepercayaan.
Pasar membutuhkan kepastian bahwa BI mampu menjaga nilai rupiah. Masyarakat membutuhkan kepastian bahwa inflasi tidak akan menggerus daya beli. Dunia usaha membutuhkan kepastian bahwa pembiayaan tetap tersedia. Pemerintah membutuhkan dukungan kebijakan moneter agar program pembangunan tidak kehilangan momentum.
Semua kepentingan tersebut harus berjalan bersamaan.
Dengan pertumbuhan ekonomi triwulan II yang mencapai 5,29 persen dan inflasi Agustus 3,19 persen, Indonesia belum berada dalam kondisi krisis. Namun, kondisi tersebut juga belum berarti ruang kebijakan sepenuhnya longgar.
Justru karena fondasi ekonomi masih relatif terjaga, kebijakan 2026 harus diarahkan untuk mencegah munculnya masalah baru.
Bank Indonesia tidak perlu terburu-buru memilih antara stabilitas dan pertumbuhan. Yang dibutuhkan adalah kebijakan yang mampu menjaga keduanya secara proporsional.
Pada akhirnya, stabilitas adalah fondasi pertumbuhan, sementara pertumbuhan adalah alasan mengapa stabilitas itu harus dijaga.
Dilema BI pada 2026 bukan tentang memilih salah satu. Dilema sebenarnya adalah bagaimana membuat rupiah tetap dipercaya, inflasi tetap terkendali, kredit tetap mengalir, dan ekonomi tetap bergerak.
Jika BI mampu menjaga keseimbangan tersebut, maka stabilitas tidak akan menjadi rem bagi pertumbuhan. Sebaliknya, stabilitas justru dapat menjadi bahan bakar agar pertumbuhan ekonomi Indonesia tidak hanya tinggi secara angka, tetapi juga lebih kuat dan berkelanjutan.