
Paradoks Pemodalan Industri Mikro Kecil: Literasi Perbankan Naik, Tembok Agunan Menghadang

Statistisi - Badan Pusat Statistik
·waktu baca 3 menit


Tulisan dari Desak Nyoman Febrina Ambara Puspita tidak mewakili pandangan dari redaksi kumparan
Walaupun Indonesia merupakan negara agraris dan maritim sekaligus, ternyata sektor yang menyumbangkan nilai tambah terbesar bukanlah sektor pertanian melainkan industri pengolahan. Menurut Badan Pusat Statistik (BPS), pada triwulan II-2026, industri pengolahan memiliki kontribusi sebesar 18,5 persen terhadap Produk Domestik Bruto (PDB) Indonesia, melampaui sektor pertanian, kehutanan, dan perikanan yang berkontribusi sebesar 13,57 persen terhadap PDB Indonesia.
Struktur industri pengolahan Indonesia didominasi oleh kelompok skala mikro dan kecil. Sebagai gambaran, pada tahun 2024, jumlah industri skala mikro dan kecil (IMK) sebesar 4,4 juta unit jauh dibandingkan industri skala menengah dan besar (IMB) yang hanya berjumlah 32 ribu unit.
 Perbesar
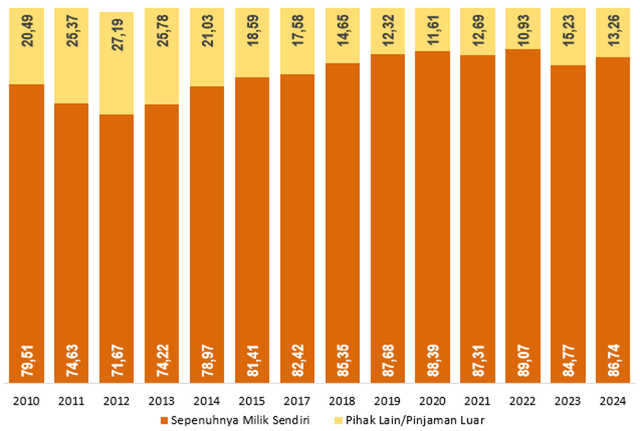
Menilik kecenderungan pemodalan IMK, terdapat fenomena yang menarik. Data Profil IMK 2010-2024 menunjukkan sebagian besar usaha industri mikro dan kecil menggunakan modal milik sendiri. Proporsinya cenderung meningkat dalam 15 tahun terakhir.
Bagaimana dengan IMK yang memanfaatkan pinjaman luar? Bermodalkan series data BPS, kita dapat melihat terjadinya penyusutan ketergantungan sumber pinjaman “perorangan” yang awalnya menjadi sumber pinjaman utama dari 47,15 persen IMK pada 2010 menjadi hanya 20,93 persen pada tahun 2024. Sebaliknya, perbankan mengambil peran dominan sebagai sumber pinjaman utama bagi IMK yang mencapai 58,00 persen pada 2024. Nilai ini merupakan proporsi tertinggi dalam 15 tahun terakhir.
Pemanfaatan bank sebagai sumber pinjaman utama oleh IMK relatif stabil di atas 40 persen pada rentang 2017-2021. Proporsinya sempat menurun drastis hingga mencapai 15,05% pada 2023, namun kembali melonjak naik pada 2024. Hal ini mempertegas peran perbankan dalam pemodalan IMK kian menguat.
Seperti yang disebutkan sebelumnya, meskipun peran perbankan menguat, mayoritas IMK tidak memanfaatkan pinjaman dari bank. Alasan utama usaha IMK tidak memanfaatkan pinjaman dari bank dengan proporsi terbesar adalah karena “tidak berminat” (voluntary unbanked). Proporsinya konsisten lebih besar dari 50% hampir di setiap tahun.
Menariknya, terjadi penurunan proporsi IMK yang "tidak berminat" memanfaatkan pinjaman bank di tahun 2021 yang berbarengan dengan melonjaknya kendala “tidak ada agunan” hingga 27,80 persen. Fenomena ini mengindikasikan bahwa saat puncak dampak pandemi COVID-19, permintaan modal dari IMK sebenarnya meningkat pesat (forced borrowing demand), namun kebutuhan pinjaman tersebut tidak terserap akibat syarat agunan yang diperketat oleh perbankan.
Jika mencermati hambatan kelompok involuntary unbanked (usaha yang ingin meminjam namun terkendala), terlihat adanya pergeseran akar masalah yang fundamental. Kendala akibat “tidak tahu prosedur” berangsur menurun hingga 4,2 persen pada tahun 2024. Angka ini mengindikasikan bahwa tingkat literasi dan pemahaman prosedur perbankan oleh pelaku IMK telah membaik.
Namun, ketika pemahaman prosedur bukan lagi masalah utama, pelaku IMK masih dihadapkan kendala lain. Kendala seperti suku bunga, usulan ditolak, prosedur sulit, serta ketiadaan agunan menunjukkan tren yang terus meningkat. Artinya, titik krusial pemodalan IMK telah bertransformasi dari masalah kurangnya informasi/literasi menjadi persoalan kelayakan kredit (creditworthiness) dan persyaratan agunan.
Potret perjalanan pemodalan IMK menegaskan bahwa pembenahan akses pembiayaan tidak lagi cukup hanya dengan edukasi prosedur perbankan. Saat pelaku industri mikro dan kecil telah memahami cara mengakses bank, hambatan nyata yang mereka hadapi adalah tingginya tembok agunan dan kriteria penilaian kelayakan formal. Tanpa terobosan pada skema penjaminan dan fleksibilitas penilaian kredit, potensi besar dari 4,4 juta unit industri mikro dan kecil akan terus tertahan dalam keterbatasan modal mandiri.