
Pajak Mengintai di Balik Layar : Pedagang Online Bersiap Hadapi Pajak Digital
Mahasiswa D-IV Manajemen Keuangan Negara Politeknik Keuangan Negara STAN
·waktu baca 3 menit


Tulisan dari Prisceilla Bungaswara tidak mewakili pandangan dari redaksi kumparan
 Perbesar
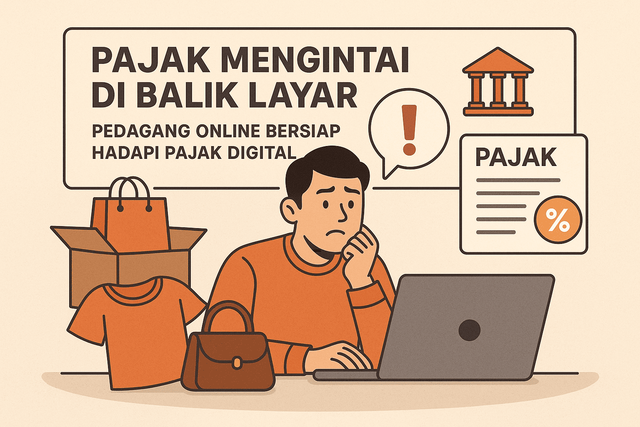
Di tengah perkembangan pesat bisnis digital di Indonesia, pemerintah kembali melangkah maju dengan menerbitkan Peraturan Menteri Keuangan (PMK) No. 37 Tahun 2025 yang mengatur pajak penghasilan bagi pelaku perdagangan digital.
Aturan ini menjadi penanda serius bahwa sektor perdagangan elektronik, yang selama ini kerap luput dari pemungutan pajak secara optimal, kini menjadi perhatian utama dalam perluasan basis pajak.
PMK tersebut secara khusus mengatur penunjukan pihak lain, utamanya platform lokapasar (marketplace) atau e-commerce, sebagai pemungut pajak penghasilan (PPh) atas pedagang dalam negeri yang berjualan melalui sistem elektronik.
Dengan demikian, pedagang online yang selama ini bertransaksi lewat marketplace seperti Tokopedia, Shopee, Bukalapak, atau sejenisnya, kini akan dikenai PPh Pasal 22 yang dipotong langsung oleh pihak platform saat terjadinya transaksi.
Kebijakan ini tentu bukan tanpa alasan. Selama beberapa tahun terakhir, aktivitas jual beli secara digital tumbuh luar biasa, bahkan di tengah pandemi.
Namun, pertumbuhan tersebut tidak diiringi dengan peningkatan signifikan penerimaan pajak dari sektor terkait. Banyak transaksi online belum tercatat atau bahkan tidak pernah dilaporkan oleh pedagangnya. Maka, PMK No. 37/2025 hadir untuk menutup celah tersebut.
Salah satu hal penting yang perlu dipahami adalah bahwa pajak yang dipungut oleh platform e-commerce sebesar 0,5 persen ini bukan bersifat final untuk semua pedagang. Ketentuan final atau tidaknya bergantung pada status masing-masing pedagang.
Untuk pedagang UMKM dengan omzet di bawah Rp 4,8 miliar per tahun, PPh yang dipotong bersifat final dan merupakan bagian dari pelunasan pajak atas usaha.
Namun, bila penghasilan pedagang berasal dari kegiatan yang tidak dikenai PPh final, maka PPh Pasal 22 yang dipotong hanya akan menjadi pembayaran pajak di muka yang akan diperhitungkan pada akhir tahun saat menghitung jumlah pajak terutang secara keseluruhan.
Aturan ini juga tidak diberlakukan secara sembarangan. Ada batasan dan kriteria yang digunakan untuk menentukan siapa yang wajib dikenai pemungutan. Slah satunya, pedagang orang pribadi dengan omzet tahunan kurang dari atau sama dengan Rp.500 juta dapat bebas dari pemungutan pajak, asalkan mereka mengajukan surat pernyataan kepada pihak platform. Jika omzet mereka melebihi batas tersebut di tengah tahun berjalan, maka mereka wajib menyampaikan pernyataan tambahan dan akan mulai dipungut pajaknya pada bulan berikutnya.
Meski terdengar rumit, mekanisme ini sebenarnya sederhana. Misalnya, seorang penjual tas di marketplace memperoleh omzet Rp 10 juta dalam sebulan. Bila omzetnya sudah melebihi Rp 500 juta per tahun, maka platform akan memotong PPh Pasal 22 sebesar Rp 50 ribu.
Pedagang tidak perlu menyetor sendiri pajak tersebut, kecuali jika di akhir tahun ternyata pajak finalnya ternyata lebih besar dari yang telah dipotong. Jika demikian, pedagang wajib menyetorkan kekurangannya.
Lalu, bagaimana dengan transaksi yang dikecualikan?
PMK No. 37/2025 menetapkan bahwa beberapa jenis transaksi tidak dikenai PPh Pasal 22, seperti penjualan pulsa, penjualan perhiasan emas, serta pengalihan hak atas tanah dan bangunan. Bahkan, mitra driver online yang memberikan layanan pengiriman juga tidak akan dipotong PPh Pasal 22 selama memenuhi syarat tertentu.
Pengecualian tersebut penting untuk memastikan kebijakan ini tidak memberatkan pelaku perdagangan online yang sebenarnya sudah dikenai pajak dengan mekanisme berbeda.
Dari sisi negara, kebijakan ini memberikan harapan peningkatan penerimaan pajak dari sektor digital. Namun, dari sisi pelaku usaha terutama UMKM, dibutuhkan pemahaman yang baik agar dapat menyesuaikan tanpa merasa dibebani.
Pemerintah juga memiliki tanggung jawab untuk memberikan sosialisasi, serta memastikan sistem pelaporan dan pelunasan berjalan mudah dan tidak birokratis.
PMK No. 37/2025 adalah sinyal kuat bahwa ekosistem ekonomi digital di Indonesia sudah tidak bisa lagi berjalan tanpa kontribusi pajak yang adil dan merata.
Maka, bagi pelaku perdagangan online, sudah waktunya untuk menyadari kewajiban pajak dan mulai beradaptasi. Pasalnya, di era ekonomi digital, transparansi bukan lagi pilihan melainkan sebuah keharusan.