
Katanya Sudah Punah? Giro dan Wesel Ternyata Masih Jadi “Mesin Uang” di Balik Layar Bisnis
Mahasiswa S1 Manajemen, Universitas Pamulang.
·waktu baca 4 menit


Tulisan dari ERNI ZAI tidak mewakili pandangan dari redaksi kumparan
 Perbesar
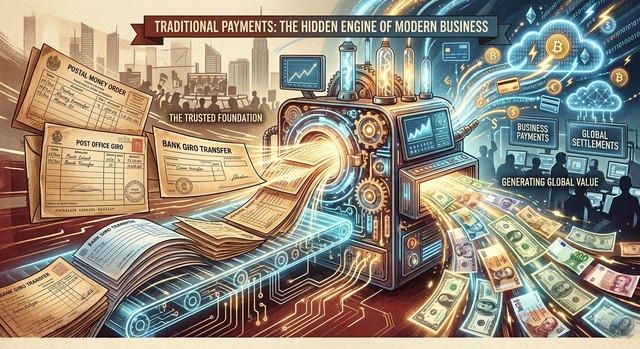
Saat semua orang sibuk scan QRIS, dua instrumen “jadul” ini diam-diam masih menggerakkan transaksi miliaran rupiah setiap hari.
Coba jujur: kapan terakhir kali kamu melihat orang membayar pakai cek? Mungkin kamu bahkan belum pernah. Wajar kalau banyak orang menyimpulkan bahwa giro dan wesel sudah masuk museum perbankan, tersingkir oleh QRIS, dompet digital, dan BI-FAST.
Tapi coba tanya bagian keuangan perusahaan manufaktur atau eksportir mana pun. Mereka tidak akan melepas rekening giro dan wesel begitu saja. Yang tampak usang di mata publik justru jadi tulang punggung transaksi bernilai besar. Mari kita bongkar kenapa.
Giro: Kenapa Bank Rela “Berebut” Rekening yang Bunganya Kecil?
Dalam manajemen dana bank, giro adalah simpanan yang bisa ditarik kapan saja menggunakan cek, bilyet giro, sarana perintah pembayaran lainnya, atau pemindahbukuan. Nasabahnya kebanyakan perusahaan, instansi pemerintah, dan individu dengan arus transaksi tinggi.
Anehnya, jasa giro yang diterima nasabah umumnya jauh lebih kecil dibanding deposito. Kok bank justru senang? Jawabannya ada di istilah yang wajib kamu hafal: CASA (current account savings account), yaitu kumpulan dana murah dari giro dan tabungan. Makin besar porsi giro, makin rendah biaya dana (cost of fund) bank, dan makin tebal margin bunga bersihnya. Itulah kenapa bank-bank bersaing ketat memperebutkan nasabah korporasi. Giro bukan sekadar rekening, tapi sumber pendanaan murah yang jadi rebutan.
Tiga Alasan Perusahaan Tak Mau Lepas dari Giro
Satu, pembayaran besar butuh jalur yang aman. Membayar supplier miliaran rupiah dengan uang tunai jelas mustahil. Lewat giro, pembayaran tercatat, aman, dan bisa dilacak.
Dua, giro menghasilkan bukti yang rapi. Setiap mutasi masuk rekening koran. Bagi perusahaan, ini modal utama untuk rekonsiliasi, audit, dan laporan pajak. Satu transaksi tanpa jejak bisa jadi masalah besar saat pemeriksaan.
Tiga, giro terhubung ke “jalan tol” pembayaran. Rekening giro tersambung ke kliring (SKNBI), RTGS untuk nilai besar, hingga corporate internet banking yang bisa membayar gaji ratusan karyawan dalam sekali proses. Riwayat transaksi yang sehat juga sering jadi pertimbangan bank saat menilai kelayakan kredit, jadi giro sekaligus membangun reputasi.
Giro sebagai “Pusat Komando” Kas
Dalam pengelolaan dana, bagi perusahaan giro adalah ruang kendali kas. Dana operasional harian ditaruh di giro supaya selalu siap pakai, sementara kelebihan likuiditas dipindah ke instrumen berimbal hasil lebih tinggi. Dengan begitu, manajer keuangan menjaga keseimbangan klasik antara likuiditas dan profitabilitas.
Bagi bank, giro memang menguntungkan, tapi juga berisiko. Karena bisa ditarik kapan saja, bank wajib disiplin memenuhi Giro Wajib Minimum (GWM) dan memantau rasio likuiditas. Imbalannya, selain dana murah, bank mendapat pendapatan non-bunga (fee based income) dari biaya administrasi, kliring, transfer, dan layanan cash management.
Wesel: Cara Orang Asing Saling Percaya Soal Uang
Bayangkan kamu eksportir di Indonesia dan pembelimu di negara lain yang belum pernah kamu temui. Kirim barang dulu, takut tidak dibayar. Minta bayar dulu, pembeli takut barang tidak datang. Di sinilah wesel masuk.
Wesel (bill of exchange) adalah surat berisi perintah tanpa syarat dari penarik (drawer) kepada tertarik (drawee) untuk membayar sejumlah uang kepada penerima (payee) pada waktu tertentu. Dalam skema ekspor-impor yang melibatkan bank, misalnya bersama letter of credit, wesel menjadi jembatan kepercayaan: kedua pihak punya kepastian karena semuanya terikat dokumen dan dijamin bank.
Jurus Penyelamat Arus Kas: Diskonto Wesel
Ini bagian yang sering jadi soal ujian. Penjual yang menjual secara kredit biasanya harus menunggu jatuh tempo untuk menerima uang. Padahal biaya operasional jalan terus. Solusinya, wesel dagang bisa didiskontokan ke bank sebelum jatuh tempo. Penjual menyerahkan wesel, bank membayar nilainya dikurangi potongan (diskonto), dan uang cair saat itu juga.
Bagi penjual, arus kas terselamatkan. Bagi bank, ini sumber pendapatan sekaligus penyaluran dana jangka pendek yang risikonya relatif terukur, karena ada transaksi dagang nyata di baliknya. Wesel pos juga masih berguna untuk mengirim uang ke daerah yang akses perbankannya terbatas.
Jadi, Benarkah Mereka Sudah Punah?
Separuh benar. Cek dan bilyet giro fisik memang makin jarang dipakai karena kalah praktis dari transfer elektronik. Tapi yang bertahan adalah rekening giro sebagai pusat arus kas, tempat pembayaran digital, penagihan otomatis, dan cash management modern bertumpu. Wesel pun ikut bertransformasi lewat digitalisasi dokumen perdagangan, sehingga proses yang dulu berhari-hari bisa dipangkas.
Tantangannya nyata: pemalsuan warkat, cyber fraud, dan persaingan memperebutkan dana murah. Nasabah perusahaan juga perlu ingat bahwa simpanan dijamin LPS hanya sampai batas tertentu, jadi saldo giro yang besar perlu strategi penempatan dana yang cermat.
Penutup: Yang Klasik Belum Tentu Usang
Giro dan wesel membuktikan satu hal: instrumen lama tidak otomatis ketinggalan zaman selama mampu beradaptasi. Giro menjaga kelancaran pembayaran dan kendali kas, wesel menjaga kepercayaan dan likuiditas dalam perdagangan. Jadi lain kali ada yang bilang keduanya sudah punah, kamu sekarang punya jawabannya.