
Pajak Marketplace 0,5%: Mendorong Formalisasi atau Membuat Seller Kabur?
Mahasiswa Universitas Diponegoro Jurusan Administrasi Publik 2026
·waktu baca 6 menit


Tulisan dari Vionalika Putri Nurisa tidak mewakili pandangan dari redaksi kumparan
 Perbesar
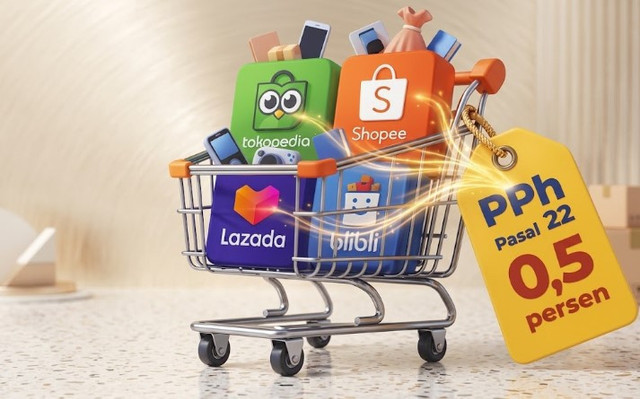
Marketplace sekarang menjadi salah satu platform yang gencar digunakan untuk berbelanja atau menjual suatu produk. Melalui sebuah benda pipih, masyarakat dapat membeli hampir berbagai macam kebutuhan, di lain perspektif, seseorang yang memiliki keinginan untuk berjualan juga dapat membuka toko tanpa harus menyewa tempat secara fisik. Ketika kegiatan ekonomi semakin banyak berpindah ke ruang digital, aturan yang mengikutinya pun ikut berkembang, termasuk dalam hal perpajakan (Bailon et al., 2025). Salah satu kebijakan yang kemudian menarik perhatian adalah penunjukan marketplace sebagai pemungut PPh Pasal 22 dengan tarif sebesar 0,5% dari peredaran bruto atau omzet tertentu.
Diskusi mengenai persentase 0,5% itu kemudian memunculkan sejumlah pertanyaan. Bagi para pedagang, potongan dari pendapatan jelas menjadi hal yang perlu diperhatikan, khsusnya bagi mereka yang memiliki margin keuntungan yang cukup kecil. Sementara bagi konsumen, muncul kekhawatiran bahwa beban yang dirasakan penjual nantinya dapat memengaruhi harga barang. Jika harga dinaikkan, konsumen mungkin harus mengeluarkan uang lebih banyak untuk mendapatkan produk yang sama. Dari sini muncul pertanyaan sederhana tetapi penting:
Sebenarnya siapa yang diuntungkan dan siapa yang terbebani oleh kebijakan pajak marketplace?
Pertanyaan tersebut tidak bisa dijawab hanya dengan mengatakan bahwa pemerintah diuntungkan atau pedagang dirugikan. Hal ini lebih kompleks karena kebijakan ini melibatkan beberapa pihak sekaligus. Pemerintah memiliki kepentingan untuk menciptakan administrasi perpajakan yang lebih tertib, pedagang membutuhkan cara untuk mempertahankan usahanya, marketplace memiliki tuntutan menjalankan sistem pemungutan, sedangkan konsumen pastinya menginginkan harga yang terjangkau. Karena itu, pembahasan mengenai pajak marketplace perlu ditempatkan secara lebih seimbang, bukan sekadar menjadi argumen antara pihak yang pro dan kontra terhadap pajak.
Pemerintah melalui Peraturan Menteri Keuangan Nomor 37 Tahun 2025 mengatur penunjukan pihak lain, termasuk marketplace atau lokapasar, sebagai pemungut PPh Pasal 22 atas penghasilan pedagang domestik yang melakukan transaksi lewat perdagangan elektronik. Pada 1 Juli 2026, pemerintah menunjuk empat marketplace sebagai pihak yang melakukan pemungutan tersebut, yaitu Blibli, Shopee, Tokopedia, dan Lazada. Namun, pelaksanaan pemungutan kemudian mengalami penyesuaian dan ditunda sampai dengan 31 Oktober 2026, sehingga pemungutan berdasarkan ketentuan tersebut mulai berlaku pada 1 November 2026. Penundaan tersebut dilakukan sebagai bagian dari pertimbangan pemerintah mengenai kesiapan pelaksanaan.
Secara sederhana, aturan tersebut menetapkan pemungutan PPh Pasal 22 sebesar 0,5% dari peredaran bruto atau omzet pedagang sesuai ketentuan. Dasar pengenaan tersebut tidak termasuk PPN dan PPnBM. Yang perlu dipahami sejak awal adalah bahwa kebijakan ini bukan berarti pemerintah menciptakan jenis pajak baru. Menurut penjelasan Direktorat Jenderal Pajak, kewajiban pajak atas penghasilan usaha tersebut pada dasarnya sudah ada. Perubahan yang dilakukan adalah mekanisme pemungutannya, yaitu yang sebelumnya dapat dilakukan sendiri oleh pedagang kemudian dilakukan melalui marketplace yang telah ditunjuk.
Transaksi yang dilakukan melalui marketplace memiliki sistem pencatatan secara elektronik sehingga pemungutan dapat dilakukan melalui sistem yang sudah digunakan dalam kegiatan jual beli (Muawanah et al., 2026). Pemerintah juga dapat memiliki mekanisme yang lebih terstruktur dalam menjalankan administrasi pajak atas perdagangan digital. Dari sudut pandang ini, kebijakan tersebut dapat dilihat sebagai upaya menyesuaikan sistem perpajakan dengan perubahan cara masyarakat menjalankan kegiatan ekonomi. Perdagangan sudah berkembang secara digital, sehingga sistem administrasi pajak pun perlu mengikuti perkembangan tersebut.
Dalam sisi pedagang, persoalannya dapat terasa berbeda. Setiap potongan dari omzet tetap perlu diperhitungkan sebagai bagian dari arus keuangan usaha. Misalnya, ketika seorang pedagang memperoleh omzet Rp10 juta, pemungutan 0,5% secara sederhana setara dengan Rp50 ribu dari jumlah yang menjadi dasar pemungutan. Bagi sebagian usaha, nominal tersebut mungkin tidak terlalu besar. Tetapi bagi usaha dengan keuntungan yang tipis, biaya operasional tinggi, atau persaingan harga yang ketat, potongan tersebut tetap dapat memengaruhi keputusan bisnis. Pedagang kemudian harus mempertimbangkan apakah potongan tersebut akan ditanggung dari keuntungan, diimbangi dengan efisiensi biaya, atau diperhitungkan dalam penentuan harga jual.
Di sinilah persoalan mengenai kenaikan harga menjadi menarik. Ketika biaya usaha bertambah, salah satu pilihan yang mungkin dilakukan pelaku usaha adalah menyesuaikan harga. Harga jual tidak hanya ditentukan oleh pajak, tetapi juga dipengaruhi oleh biaya bahan baku, biaya produksi, ongkos pengiriman, komisi marketplace, biaya promosi, kondisi persaingan, hingga daya beli konsumen. Pedagang pun memiliki pilihan yang berbeda-beda dalam menghadapi perubahan biaya. Ada yang mungkin menaikkan harga, ada yang mengurangi margin keuntungan, dan ada pula yang memilih melakukan efisiensi agar harga tetap kompetitif.
Artinya, konsumen memang berpotensi merasakan dampak secara tidak langsung, tetapi bukan berarti konsumen menjadi pihak yang secara langsung dipungut PPh Pasal 22 tersebut. Pihak yang menjadi subjek pemungutan adalah pedagang dalam negeri yang memenuhi ketentuan.
Perbedaan antara “pihak yang dikenai pajak” dan “pihak yang mungkin merasakan dampaknya” menjadi penting dalam memahami persoalan ini. Pedagang merupakan pihak yang secara langsung menghadapi mekanisme pemungutan. Namun, jika pedagang kemudian mengambil keputusan untuk menyesuaikan harga, konsumen dapat ikut merasakan akibat ekonominya.
Selain persoalan harga, hal lain yang cukup penting adalah ketentuan mengenai pedagang orang pribadi dengan omzet sampai dengan Rp500 juta dalam satu tahun pajak. Pedagang yang memenuhi ketentuan tersebut dapat menyampaikan surat pernyataan bermeterai kepada marketplace. Jika persyaratan tersebut dipenuhi, pedagang tidak dikenai pemungutan PPh Pasal 22 oleh marketplace. Ketentuan ini menjadi salah satu bentuk perlindungan bagi pelaku usaha orang pribadi dengan omzet yang masih berada dalam batas tersebut.
Pada titik ini, muncul pertanyaan yang sebenarnya lebih penting daripada sekadar memperdebatkan angka 0,5%.
Sebenarnya, apa yang kita pahami ketika melihat angka 0,5% dalam aturan pajak?
Pertanyaan-pertanyaan tersebut menunjukkan bahwa persoalan pajak sebenarnya tidak hanya berkaitan dengan nominal. Kurangnya pemahaman juga dapat membuat kebijakan pajak terlihat lebih menakutkan daripada keadaan sebenarnya. Pedagang dapat mengira seluruh omzetnya akan selalu dipotong 0,5% tanpa melihat ketentuan yang berlaku. Konsumen dapat mengira bahwa dirinya secara langsung dikenai pajak tambahan ketika membeli barang melalui marketplace. Sementara masyarakat umum mungkin menganggap aturan tersebut sebagai jenis pajak baru.
Pemerintah memiliki tanggung jawab untuk memberikan informasi yang mudah dipahami mengenai kebijakan tersebut. Sosialisasi seharusnya tidak hanya menjelaskan bahwa tarifnya 0,5%, tetapi juga memberikan contoh mengenai siapa yang terkena, siapa yang tidak dipungut, bagaimana surat pernyataan digunakan, serta bagaimana pemungutan tersebut diperhitungkan dalam kewajiban pajak pedagang. Dengan penjelasan yang jelas, masyarakat tidak perlu membangun pemahaman hanya berdasarkan potongan informasi yang beredar di media sosial. Tidak semua kritik terhadap pajak berarti menolak kewajiban membayar pajak, sebagaimana tidak semua kebijakan pajak otomatis berarti akan merugikan masyarakat.
Kebijakan PPh Pasal 22 melalui marketplace dengan tarif 0,5% pada akhirnya bukan persoalan yang cukup dilihat dari besar kecilnya angka. Ada pemerintah yang berusaha menyesuaikan administrasi pajak dengan perkembangan ekonomi digital, ada pedagang yang perlu menghitung kembali kondisi usahanya, ada marketplace yang menjalankan kewajiban administratif, dan ada konsumen yang mungkin merasakan dampak tidak langsung apabila terjadi perubahan harga. Masing-masing memiliki kepentingan yang berbeda sehingga tidak tepat jika persoalan ini hanya ditempatkan sebagai pertentangan antara pemerintah dan masyarakat.
Maka, ketika angka 0,5% kembali menjadi bahan perbincangan, pertanyaan yang perlu diajukan bukan hanya “berapa uang yang akan dipotong?”, tetapi juga “siapa yang dikenai, bagaimana mekanismenya, mengapa aturan ini diterapkan, dan apa dampaknya bagi masyarakat?”. Dengan cara pandang seperti itu, masyarakat tidak hanya menjadi pihak yang menerima kebijakan, tetapi juga menjadi masyarakat yang mampu memahami, mengkritisi, dan mengawasi kebijakan secara lebih dewasa. Pajak pada akhirnya bukan sekadar angka yang mengurangi hasil penjualan, melainkan bagian dari hubungan yang lebih besar antara masyarakat, kegiatan ekonomi, dan negara.