
Harga Bahan Berubah, Margin Tertekan: Cara UMKM Mengambil Keputusan Keuangan yang Lebih Tepat
Seorang Mahasiswa Program studi Manajemen Universitas Pamulang.
·waktu baca 4 menit


Tulisan dari Yosua Nikolas tidak mewakili pandangan dari redaksi kumparan
 Perbesar
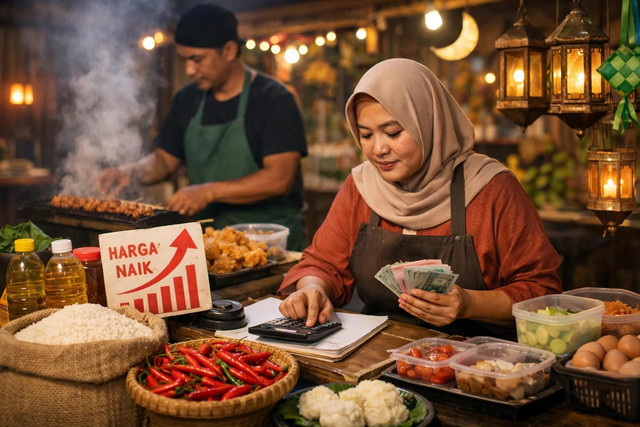
Bagi pelaku usaha mikro, kecil, dan menengah (UMKM), perubahan harga bahan baku dapat menjadi persoalan yang lebih besar daripada sekadar kenaikan biaya belanja. Ketika harga bahan meningkat, pemilik usaha harus menentukan apakah harga jual perlu disesuaikan, biaya operasional harus ditekan, atau strategi penjualan perlu diubah. Keputusan yang kurang tepat dapat mengurangi keuntungan, sedangkan keputusan yang terlalu cepat berisiko memengaruhi daya saing usaha.
Perhatian terhadap biaya semakin relevan ketika harga sejumlah komoditas mengalami perubahan. Bank Indonesia mencatat inflasi Indeks Harga Konsumen pada September 2026 sebesar 0,30 persen secara bulanan dan 3,28 persen secara tahunan. Kelompok harga pangan bergejolak atau volatile food mengalami inflasi sebesar 1,46 persen secara bulanan. Angka tersebut menggambarkan perkembangan harga pada kelompok yang diukur, bukan berarti seluruh bahan baku setiap usaha mengalami kenaikan dengan persentase yang sama.
Bagi usaha kuliner, misalnya, perubahan harga minyak goreng, telur, cabai, atau bahan lain dapat memengaruhi biaya per produk. Pelaku usaha di bidang berbeda juga menghadapi tekanan dari bahan baku, kemasan, transportasi, dan kebutuhan operasional lainnya. Persoalan muncul ketika biaya meningkat, tetapi harga jual sulit dinaikkan karena pelanggan memiliki pilihan lain dan daya beli yang terbatas.
Omzet Tinggi Belum Tentu Berarti Keuntungan Besar
Dalam situasi tersebut, omzet yang tetap tinggi belum tentu mencerminkan kondisi keuangan yang baik. Jika biaya produksi meningkat lebih cepat daripada pendapatan, bagian pendapatan yang tersisa untuk menutup biaya tetap dan menghasilkan keuntungan akan semakin kecil. Oleh karena itu, pemilik UMKM perlu mengamati perubahan biaya sekaligus dampaknya terhadap margin, bukan hanya melihat jumlah transaksi atau total penjualan.
Bayangkan sebuah usaha menjual satu produk seharga Rp20.000. Bahan baku dan biaya variabel lainnya membutuhkan Rp13.000, sehingga tersisa Rp7.000 sebelum biaya tetap seperti sewa tempat dan administrasi. Jika biaya variabel meningkat menjadi Rp13.800 sementara harga jual tidak berubah, sisa tersebut turun menjadi Rp6.200 per produk. Ilustrasi ini menunjukkan bahwa kenaikan biaya yang terlihat kecil dapat mengurangi kontribusi setiap penjualan terhadap penutupan biaya tetap dan keuntungan.
Salah satu langkah penting adalah menghitung biaya produk secara berkala. Pelaku usaha perlu mencatat biaya bahan, kemasan, tenaga kerja langsung, dan biaya variabel lain yang relevan. Perhitungan perlu menggunakan jumlah bahan yang benar-benar dipakai untuk menghasilkan produk, bukan hanya total belanja bahan selama satu periode. Dengan demikian, pemilik dapat memperkirakan biaya per unit dan mengetahui produk mana yang masih memberikan kontribusi memadai.
Menentukan Harga tanpa Kehilangan Daya Saing
Setelah biaya diketahui, keputusan harga dapat dibuat dengan lebih terukur. Menaikkan harga bukan satu-satunya pilihan, tetapi menahan harga tanpa menghitung dampaknya juga berisiko. Pemilik dapat membandingkan beberapa skenario, misalnya penyesuaian harga secara terbatas, perubahan ukuran yang tetap memperhatikan kualitas, pengurangan pemborosan, dan negosiasi dengan pemasok. Setiap pilihan perlu mempertimbangkan biaya, respons pelanggan, serta posisi produk di pasar.
Pengendalian biaya pun perlu dilakukan secara hati-hati. Membeli bahan dalam jumlah besar mungkin memberikan harga satuan yang lebih rendah, tetapi dapat mengikat kas dan meningkatkan risiko bahan rusak atau kedaluwarsa. Sebaliknya, membeli terlalu sedikit dapat membuat biaya pengadaan lebih mahal atau mengganggu kegiatan produksi. Keputusan persediaan sebaiknya mempertimbangkan tingkat penjualan, daya tahan bahan, kapasitas penyimpanan, dan jadwal pembayaran kepada pemasok.
Selain menghitung biaya, pelaku UMKM perlu memantau arus kas. Usaha mungkin menghasilkan keuntungan berdasarkan perhitungan pendapatan dan beban, tetapi tetap mengalami kesulitan ketika harus membayar pemasok sebelum pelanggan melunasi transaksi. Karena itu, pencatatan pemasukan dan pengeluaran, jadwal pembayaran, serta kebutuhan modal kerja harus menjadi bagian dari evaluasi keuangan rutin.
Pencatatan sebagai Dasar Pengambilan Keputusan
Evaluasi tidak harus menggunakan sistem yang rumit. Catatan sederhana mengenai harga beli bahan, jumlah produk yang dihasilkan, biaya per unit, harga jual, dan jumlah penjualan sudah dapat membantu mengidentifikasi perubahan. Ketika angka-angka ini diperbarui secara teratur, pemilik usaha memiliki dasar yang lebih jelas untuk mengetahui kapan perlu meninjau harga, mengubah pembelian, atau memperbaiki proses produksi.
Perubahan harga bahan baku tidak selalu dapat dikendalikan oleh pelaku UMKM. Namun, dampaknya terhadap keuangan usaha dapat dikelola melalui pencatatan yang disiplin, perhitungan biaya yang realistis, dan keputusan yang mempertimbangkan kondisi pasar. Kemampuan membaca angka keuangan dengan tepat membantu pemilik usaha menjaga margin, mempertahankan arus kas, dan menentukan langkah yang lebih terukur untuk keberlanjutan bisnis.