
Uang Pribadi dan Uang Usaha Masih Bercampur? Ini Dampaknya bagi Keuangan UMKM
Seorang Mahasiswa Program studi Manajemen Universitas Pamulang.
·waktu baca 5 menit


Tulisan dari Yosua Nikolas tidak mewakili pandangan dari redaksi kumparan
 Perbesar
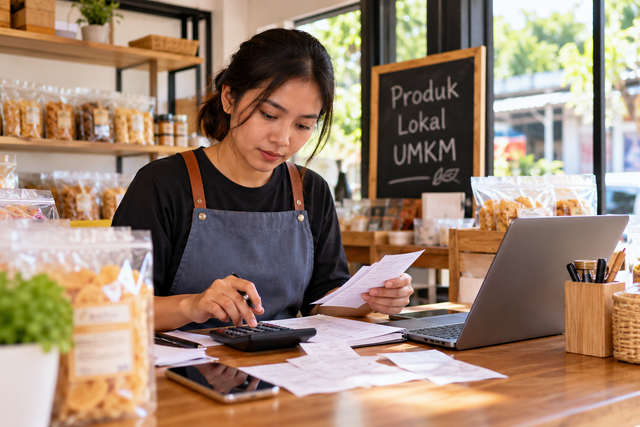
Bagi sebagian pelaku usaha mikro, kecil, dan menengah (UMKM), mengelola keuangan bukan hanya tentang menghitung pendapatan dan pengeluaran. Ada persoalan yang sering dianggap sepele, tetapi dapat memengaruhi keberlangsungan usaha, yaitu mencampur uang pribadi dengan uang bisnis.
Kebiasaan ini kerap terjadi ketika pemilik usaha menggunakan satu rekening untuk menerima pembayaran pelanggan sekaligus memenuhi kebutuhan rumah tangga. Akibatnya, batas antara uang yang dihasilkan bisnis dan uang yang dapat digunakan secara pribadi menjadi tidak jelas. Pemilik mungkin merasa usahanya menguntungkan karena saldo rekening terus bertambah, padahal kondisi keuangan sebenarnya belum tentu sehat.
Persoalannya bukan semata-mata terletak pada penggunaan satu rekening, melainkan pada ketidakjelasan pencatatan dan pengambilan keputusan keuangan. Tanpa pemisahan yang memadai, pemilik akan kesulitan mengetahui berapa keuntungan yang dihasilkan, berapa dana yang dibutuhkan untuk operasional, dan berapa uang yang benar-benar dapat digunakan untuk kebutuhan pribadi.
Saldo Rekening Bukan Berarti Keuntungan
Bayangkan sebuah usaha makanan rumahan memperoleh omzet Rp15 juta dalam satu bulan. Setelah membayar bahan baku, kemasan, pengiriman, dan biaya operasional lainnya sebesar Rp9 juta, tersisa Rp6 juta. Pemilik kemudian menganggap seluruh sisa uang tersebut sebagai penghasilan pribadi.
Padahal, usaha tersebut mungkin masih membutuhkan dana untuk membeli persediaan, membayar kewajiban yang belum jatuh tempo, mengganti peralatan, atau menghadapi penurunan penjualan pada bulan berikutnya. Perhitungan itu juga belum tentu mencakup seluruh beban usaha. Karena itu, sisa kas Rp6 juta tidak otomatis sama dengan laba bersih ataupun jumlah yang aman untuk ditarik pemilik.
Dalam manajemen keuangan, omzet, laba, dan arus kas merupakan tiga hal yang berbeda. Omzet menunjukkan nilai penjualan, laba menggambarkan hasil usaha setelah memperhitungkan pendapatan dan beban yang relevan, sedangkan arus kas menunjukkan pergerakan uang masuk dan keluar. Memahami perbedaan ini penting agar pemilik tidak menilai kesehatan bisnis hanya berdasarkan saldo rekening.
Ketika Pencampuran Dana Menghambat Evaluasi Usaha
Pencampuran dana membuat evaluasi kinerja usaha menjadi lebih sulit. Pengeluaran rumah tangga dapat tercampur dengan biaya operasional, sedangkan pembelian untuk kepentingan bisnis mungkin tidak dicatat secara teratur. Akibatnya, pemilik kesulitan mengidentifikasi apakah penurunan keuntungan disebabkan oleh kenaikan biaya produksi, melemahnya penjualan, atau meningkatnya pengambilan uang untuk kebutuhan pribadi.
Kondisi tersebut juga berpotensi menghasilkan keputusan bisnis yang kurang tepat. Pemilik mungkin menaikkan harga jual tanpa memahami sumber kenaikan biaya, menambah pinjaman ketika persoalan utamanya adalah pengelolaan kas, atau mempertahankan produk yang sebenarnya memberikan margin keuntungan rendah.
Dari perspektif manajemen keuangan, informasi yang akurat merupakan dasar untuk merencanakan kebutuhan modal kerja, mengendalikan biaya, dan mengevaluasi hasil usaha. Tanpa pencatatan yang memadai, keputusan bisnis cenderung didasarkan pada perkiraan daripada kondisi keuangan yang dapat diukur.
Dampaknya terhadap Arus Kas dan Pertumbuhan Bisnis
Dampak pencampuran dana tidak berhenti pada kesulitan menghitung keuntungan. Kebiasaan ini juga dapat mengurangi kemampuan usaha memenuhi kebutuhan operasional, seperti membeli bahan baku, membayar pemasok, dan memenuhi kewajiban rutin. Ketika penjualan menurun atau pembayaran pelanggan terlambat, pemilik mungkin baru menyadari kekurangan kas saat kewajiban sudah mendekati jatuh tempo.
Selain itu, pencatatan yang tidak teratur menyulitkan pemilik menilai perkembangan bisnis dari waktu ke waktu. Peningkatan saldo rekening belum tentu menunjukkan pertumbuhan usaha karena uang tersebut mungkin berasal dari pinjaman atau tambahan modal. Sebaliknya, penurunan saldo tidak selalu berarti bisnis mengalami kerugian karena dapat terjadi akibat pembelian persediaan atau investasi pada peralatan.
Informasi mengenai pendapatan, biaya, piutang, utang, dan arus kas perlu dianalisis secara bersama-sama. Dengan demikian, pemilik dapat membedakan masalah likuiditas jangka pendek dari persoalan profitabilitas yang membutuhkan perubahan strategi.
Memisahkan Keuangan Tidak Harus Rumit
Perbaikan dapat dimulai dengan memisahkan transaksi pribadi dan usaha melalui rekening berbeda apabila memungkinkan. Namun, pemisahan rekening saja tidak cukup. Setiap penerimaan dan pengeluaran tetap perlu dicatat agar pemilik mengetahui tujuan transaksi serta kondisi keuangan bisnis secara lebih akurat.
Pemilik juga perlu menetapkan mekanisme pengambilan uang untuk kebutuhan pribadi dengan mempertimbangkan kebutuhan modal kerja, kewajiban yang akan jatuh tempo, dan dana untuk pengembangan usaha. Penarikan pribadi harus dibedakan dari biaya operasional dalam pencatatan. Untuk badan usaha tertentu, pencatatan juga perlu disesuaikan dengan bentuk badan hukum dan ketentuan yang berlaku.
Pencatatan sederhana melalui buku kas atau lembar kerja digital dapat menjadi langkah awal. Pelaku UMKM juga dapat memanfaatkan Sistem Informasi Aplikasi Pencatatan Informasi Keuangan (SI APIK) dari Bank Indonesia untuk membantu mencatat transaksi dan menyusun laporan keuangan. Evaluasi secara berkala kemudian diperlukan untuk memastikan bahwa pencatatan tersebut benar-benar menjadi dasar pengambilan keputusan.
Disiplin Keuangan sebagai Dasar Keberlanjutan UMKM
Keberhasilan usaha tidak hanya ditentukan oleh kemampuan menjual produk atau memperoleh pelanggan, tetapi juga oleh kemampuan mengelola uang yang dihasilkan. Usaha dengan penjualan tinggi tetap dapat menghadapi masalah apabila pengeluaran tidak terkendali dan kebutuhan kas tidak direncanakan dengan baik.
Pemisahan keuangan pribadi dan usaha membantu pemilik memahami kondisi bisnis secara lebih objektif. Informasi yang tertata dapat digunakan untuk mengevaluasi keuntungan, mengendalikan biaya, merencanakan modal, serta menentukan apakah usaha memiliki kapasitas untuk berkembang.
Pada akhirnya, persoalan utama bukan sekadar apakah uang pribadi dan uang usaha berada dalam rekening yang sama, melainkan apakah keduanya dapat dibedakan dan dipertanggungjawabkan. Bagi UMKM yang ingin bertahan dan berkembang, disiplin keuangan bukan hanya urusan administrasi, tetapi bagian penting dari manajemen yang menentukan kualitas keputusan bisnis.