
Rebound IHSG Menenangkan, tetapi Ujian Sebenarnya Ada pada Tata Kelola
Mahasiswa Universitas KH.Mukhtar Syafa'at
·waktu baca 5 menit


Tulisan dari Ervi Zakiyaa28 tidak mewakili pandangan dari redaksi kumparan
 Perbesar
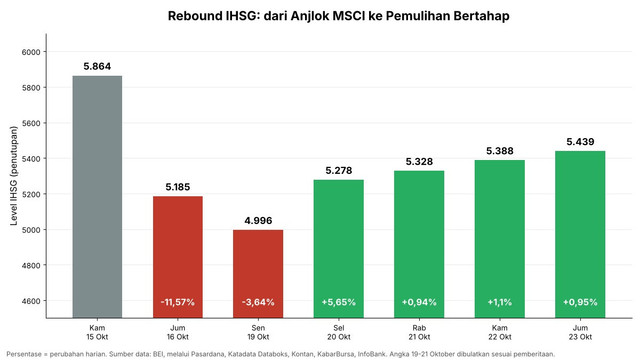
Rebound IHSG dalam sepekan terakhir menyudahi salah satu periode paling dramatis bagi pasar saham Indonesia dalam beberapa tahun. Setelah MSCI pada 15 Oktober membuka konsultasi soal kemungkinan penurunan klasifikasi Indonesia dari emerging market menjadi standalone market, IHSG ditutup anjlok 11,57 persen ke level 5.185 pada Jumat, 16 Oktober. Tekanan berlanjut pada Senin, 19 Oktober, ketika indeks turun lagi 3,64 persen ke level 4.996. Sepanjang tahun berjalan, investor asing sudah mencatat jual bersih sekitar Rp88 triliun.
Setelah itu pasar berbalik. IHSG naik empat hari berturut-turut dan ditutup di level 5.439 pada Jumat, 23 Oktober, atau menguat sekitar 4,9 persen dalam sepekan. Kabar ini tentu melegakan. Tetapi rebound dari dasar yang dalam belum sama dengan pulihnya kepercayaan. Pada hari yang sama IHSG menghijau, investor asing masih mencatat jual bersih sekitar Rp1,29 triliun. Indeks yang di awal tahun masih berkisar di atas 8.000 kini bertahan di sekitar 5.400. Menurut saya, peristiwa ini perlu dibaca lebih dari sekadar urusan trader dan pemilik saham. Dalam kacamata manajemen keuangan publik, yang sedang diuji adalah kredibilitas tata kelola. Pelajarannya relevan langsung untuk cara kita mengelola APBN.
Rebound IHSG dan persoalan persepsi tata kelola
Alasan yang disorot pasar bukan semata laba emiten. Isu yang berulang adalah transparansi struktur kepemilikan saham, kejelasan free float, dan penegakan aturan atas dugaan manipulasi perdagangan. BEI sendiri menegaskan bahwa kekhawatiran MSCI lebih terkait persepsi terhadap pasar ketimbang kondisi fundamental emiten.
Di titik inilah prinsip dasar keuangan publik berlaku: transparansi, akuntabilitas, dan konsistensi aturan. Reformasi yang diumumkan tetapi tidak dipercaya pelaksanaannya nyaris sama dengan tidak ada reformasi. Seorang analis memperingatkan bahwa yang paling berbahaya adalah munculnya persepsi bahwa reformasi sudah diumumkan, tetapi belum cukup dipercaya. Kalimat itu bisa dipakai juga untuk membaca APBN kita.
Langkah terbaru, yaitu mengecualikan saham berkategori High Shareholding Concentration dari perhitungan IHSG mulai 2 November, patut diapresiasi. Namun kuncinya tetap pada penegakan yang konsisten, bukan sekadar pengumuman.
APBN: “on track” saja tidak cukup
Pemerintah menyatakan APBN 2026 berjalan sehat. Defisit hingga September tercatat Rp319 triliun atau 1,24 persen PDB, dan diproyeksikan mencapai 2,68 hingga 2,85 persen PDB di akhir tahun. Keseimbangan primer masih positif Rp125,5 triliun. Itu capaian yang layak dicatat.
Namun manajemen keuangan publik yang baik tidak berhenti pada angka agregat. Ada tiga hal yang perlu dikritisi.
Pertama, kualitas dan pola belanja. Belanja negara mencapai Rp2.660,5 triliun, tumbuh 19 persen secara tahunan. Belanja kementerian atau lembaga melonjak sekitar 33,5 persen, sementara transfer ke daerah justru terkontraksi 7,1 persen. Percepatan serapan memang baik bila menghindari penumpukan belanja di Desember. Tetapi pertanyaan utamanya adalah value for money: apakah belanja yang cepat juga tepat sasaran dan berdampak? Kontraksi transfer ke daerah juga perlu dicermati, karena banyak layanan publik dasar dieksekusi di daerah.
Kedua, konsistensi sinyal fiskal. Di satu sisi pemerintah menyebut APBN on track. Di sisi lain, kementerian dan lembaga diminta memangkas 30 persen sisa anggaran perjalanan dinas yang belum terealisasi. Pemangkasan menjelang akhir tahun sering kali menandakan perencanaan di awal tahun belum matang. Efisiensi seharusnya dimulai dari perencanaan, bukan dari rem darurat di kuartal terakhir. Pasar membaca konsistensi komunikasi sebagai bagian dari risiko.
Ketiga, ruang fiskal ke depan. RAPBN 2027 mematok defisit Rp671,2 triliun atau 2,4 persen PDB, lebih rendah dari outlook 2026. Tetapi beban bunga utang masih sekitar Rp650 triliun, sehingga sebagian besar ruang gerak fiskal sudah terserap untuk membayar kewajiban masa lalu. Target pertumbuhan 2027 dipasang 6 persen, naik dari asumsi 5,4 persen tahun ini, dan usulan tambahan belanja K/L sebesar Rp984 triliun sempat dinilai berpotensi melebarkan defisit. Target ambisius tanpa disiplin penerimaan dan belanja adalah resep klasik hilangnya kredibilitas anggaran.
Rebound IHSG dan APBN: dua sisi satu koin kepercayaan
Pasar modal dan APBN bertemu pada satu hal: kepercayaan investor terhadap institusi. Defisit yang terkendali tidak banyak menolong jika tata kelola pasar diragukan. Sebaliknya, pasar yang bersih tidak cukup jika ruang fiskal habis untuk bunga utang. Tekanan di rupiah, yang sempat mendekati Rp18.000 per dolar AS, memperlihatkan betapa mudah tekanan di satu sektor menjalar ke sektor lain.
Beberapa langkah menurut saya perlu didorong:
Buktikan reformasi lewat penegakan, bukan pengumuman. Keterbukaan kepemilikan saham dan aturan free float harus dijalankan secara konsisten, dengan sanksi yang terlihat.
Perkuat perencanaan anggaran. Kurangi pola revisi dan pemangkasan mendadak, dan hubungkan belanja dengan indikator hasil (performance-based budgeting).
Jaga kualitas belanja, bukan hanya kecepatan serapan. Ukur dampaknya, termasuk bagi daerah yang transfernya menurun.
Kelola risiko fiskal secara terbuka. Proyek besar dan skema pembiayaan baru perlu disertai analisis risiko yang dipublikasikan.
Komunikasi yang konsisten. Klaim “on track” perlu disertai data yang mudah diuji publik.
Hijaunya IHSG di akhir pekan memberi napas, tetapi bukan jawaban. Kepercayaan butuh bertahun-tahun untuk dibangun dan hanya beberapa hari untuk runtuh. Prinsip yang sama berlaku bagi APBN: anggaran yang kredibel lahir dari transparansi, perencanaan yang disiplin, dan akuntabilitas yang nyata. Jika pemerintah ingin investor kembali dan bertahan, jawabannya ada pada tata kelola yang bisa dibuktikan, bukan hanya sekadar janji.
Oleh: Ervi Zakiyatul Amalia (Mahasiswa Universitas KH.Mukhtar Syafa'at Blokagung Banyuwangi).