
Ketika Transaksi Semakin Mudah, Mengapa Mengatur Uang Justru Semakin Penting?
Mahasiswa Universitas Pamulang
·waktu baca 4 menit


Tulisan dari Ananda Miftahul Jannah Ramadhani tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Dulu, ketika ingin membeli sesuatu, kita mungkin masih berpikir dua kali karena harus mengambil uang dari dompet dan melihat jumlah uang tunai yang tersisa. Sekarang, pembayaran bisa dilakukan hanya dengan memindai QRIS, membuka mobile banking, atau menggunakan dompet digital.
Kemudahan tersebut membuat transaksi menjadi semakin praktis. Bank Indonesia mencatat volume transaksi pembayaran digital mencapai 16,07 miliar transaksi pada triwulan II 2026, tumbuh 36,88 persen dibandingkan periode yang sama tahun sebelumnya. Transaksi QRIS juga terus tumbuh dengan pertumbuhan 100,12 persen secara tahunan.
Perkembangan ini tentu memberikan banyak kemudahan. Kita tidak perlu membawa banyak uang tunai dan transaksi dapat dilakukan dengan cepat. Namun, menurut saya, ada hal lain yang perlu ikut diperhatikan: semakin mudah membayar, semakin penting pula kemampuan mengatur uang.
Ketika Membayar Tidak Lagi Terasa Seperti Mengeluarkan Uang
Salah satu tantangan dari transaksi digital adalah pengeluaran terasa lebih sederhana. Ketika membayar menggunakan uang tunai, kita dapat melihat secara langsung uang yang berkurang dari dompet. Sementara itu, transaksi digital hanya membutuhkan beberapa langkah di layar.
Misalnya, membeli makanan, kopi, atau barang secara online mungkin hanya membutuhkan beberapa kali klik. Jika dilakukan berkali-kali, jumlahnya bisa menjadi cukup besar tanpa kita sadari.
Bukan berarti pembayaran digital adalah sesuatu yang buruk. Justru, sistem pembayaran digital memberikan banyak manfaat bagi masyarakat dan pelaku usaha. Bank Indonesia menyebut QRIS dirancang agar transaksi menjadi lebih cepat, mudah, murah, aman, dan andal.
Yang menjadi persoalan adalah bagaimana kita menggunakan kemudahan tersebut.
Literasi Keuangan Menjadi Semakin Penting
Menurut saya, perkembangan transaksi digital perlu diikuti dengan kemampuan mengelola keuangan. Jangan sampai kemudahan melakukan transaksi jauh lebih cepat daripada kemampuan kita memahami kondisi keuangan sendiri.
Hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 yang dilakukan OJK, LPS, dan BPS menunjukkan indeks literasi keuangan masyarakat Indonesia mencapai 69,57 persen, sedangkan indeks inklusi keuangan mencapai 93,61 persen.
Angka tersebut menunjukkan bahwa akses masyarakat terhadap produk dan layanan keuangan sudah sangat luas, sementara tingkat literasi keuangan juga terus meningkat. Namun, bagi saya, literasi keuangan bukan hanya soal mengetahui istilah seperti tabungan, investasi, kredit, atau transaksi digital.
Literasi keuangan juga berarti mampu mengambil keputusan berdasarkan kondisi keuangan sendiri.
Seseorang mungkin memiliki banyak pilihan pembayaran digital, tetapi tetap perlu mengetahui berapa penghasilan yang dimiliki, berapa pengeluaran setiap bulan, dan berapa uang yang dapat digunakan tanpa mengganggu kebutuhan lainnya.
Tidak Harus Rumit untuk Mulai Mengatur Uang
Mengatur keuangan sering kali dianggap membutuhkan perencanaan yang rumit. Padahal, langkah awalnya bisa sangat sederhana.
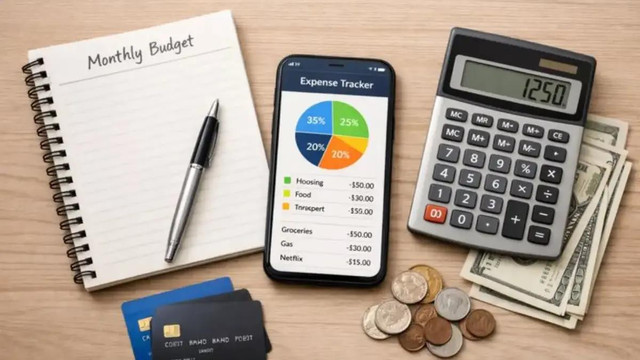
Kita bisa mulai dengan mencatat pengeluaran harian. Tidak perlu langsung menggunakan aplikasi khusus. Catatan di ponsel atau buku kecil juga cukup untuk mengetahui ke mana uang digunakan.
Setelah itu, kita dapat membedakan pengeluaran untuk kebutuhan dan keinginan. Dari catatan tersebut, mungkin akan terlihat bahwa ada beberapa pengeluaran kecil yang sebenarnya cukup sering dilakukan.
Misalnya, satu transaksi sebesar Rp20.000 mungkin tidak terasa besar. Namun, jika dilakukan setiap hari, jumlahnya bisa menjadi sekitar Rp600.000 dalam satu bulan.
Dengan melihat angka tersebut, kita dapat mulai mempertimbangkan kembali kebiasaan pengeluaran yang selama ini dilakukan.
Kemudahan Transaksi Seharusnya Diikuti Kemudahan Mengontrolnya
Menurut saya, perkembangan pembayaran digital seharusnya tidak hanya membuat proses membayar menjadi lebih mudah. Kita juga perlu memanfaatkan teknologi untuk membantu mengontrol keuangan.
Beberapa layanan pembayaran sudah menyediakan riwayat transaksi sehingga pengguna dapat melihat kembali pengeluarannya. Bagi pelaku UMKM, transaksi digital bahkan dapat membantu pencatatan karena transaksi dapat tercatat secara otomatis dan digunakan untuk rekonsiliasi.
Artinya, teknologi sebenarnya dapat digunakan bukan hanya untuk mengeluarkan uang, tetapi juga untuk memahami bagaimana uang digunakan.
Pada akhirnya, kemudahan transaksi bukan alasan untuk mengabaikan pengelolaan keuangan. Justru karena transaksi semakin mudah, kita perlu semakin sadar ketika menggunakannya. Tidak harus berhenti menikmati kopi, berbelanja online, atau menggunakan pembayaran digital. Yang lebih penting adalah mengetahui batas kemampuan keuangan sendiri. Transaksi boleh semakin mudah, tetapi keputusan dalam menggunakan uang tetap perlu dipikirkan.