
Pajak UMKM 0,5 Persen: Apa yang Perlu Dipahami Pelaku Usaha?
Mahasiswa Universitas Pamulang
·waktu baca 2 menit


Tulisan dari Ananda Miftahul Jannah Ramadhani tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Bagi sebagian pelaku UMKM, pajak masih sering dianggap sebagai sesuatu yang rumit. Ketika mendengar angka pajak 0,5 persen, misalnya, tidak sedikit yang langsung menganggap bahwa seluruh omzet usaha akan dikenai pajak. Padahal, ketentuannya tidak sesederhana itu.
Pada 2026, pemerintah menerbitkan PP Nomor 20 Tahun 2026 yang mengubah ketentuan dalam PP Nomor 55 Tahun 2022 mengenai Pajak Penghasilan. Aturan ini mulai berlaku sejak 22 April 2026. Salah satu ketentuannya mempertahankan tarif PPh Final sebesar 0,5 persen bagi wajib pajak yang memenuhi kriteria tertentu.
Hal yang menarik adalah adanya fasilitas bagi wajib pajak orang pribadi. Bagian omzet sampai dengan Rp500 juta dalam satu tahun pajak tidak dikenai PPh, sepanjang memenuhi ketentuan yang berlaku. Jadi, anggapan bahwa setiap omzet UMKM langsung dikenakan pajak perlu dipahami kembali.
Menurut saya, persoalan yang tidak kalah penting dari tarif pajaknya adalah pemahaman pelaku UMKM terhadap aturan tersebut. Tarif yang sederhana tidak akan banyak membantu jika pelaku usaha tidak mengetahui bagaimana cara menghitung omzet, mencatat transaksi, dan memenuhi kewajiban perpajakannya.
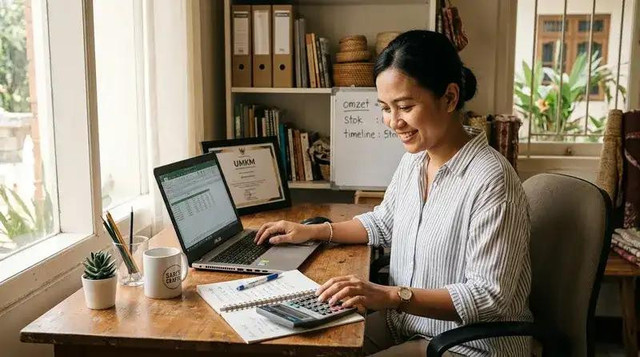
Misalnya, seorang pelaku usaha memiliki banyak transaksi setiap hari. Jika seluruh pemasukan tidak dicatat dengan baik, ia akan kesulitan mengetahui berapa omzet sebenarnya dalam satu tahun. Padahal, pencatatan tersebut dapat menjadi dasar dalam memahami kewajiban perpajakannya.
Di sinilah pencatatan keuangan menjadi penting. Pelaku UMKM tidak harus langsung menggunakan sistem akuntansi yang rumit. Mencatat pemasukan dan pengeluaran secara rutin sudah dapat menjadi langkah awal untuk memahami kondisi usaha.
Selain itu, perubahan aturan pajak juga menunjukkan bahwa pelaku UMKM perlu mengikuti perkembangan informasi perpajakan. PP 20/2026 tidak sekadar mempertahankan tarif 0,5 persen, tetapi juga mengatur kembali siapa saja yang dapat menggunakan fasilitas tersebut. Wajib pajak orang pribadi, perseroan perorangan, dan koperasi dapat menggunakan skema tersebut sepanjang memenuhi ketentuan, dengan batas peredaran bruto tertentu.
Bagi saya, pajak seharusnya tidak hanya dilihat sebagai kewajiban yang harus dibayar, tetapi juga sebagai bagian dari proses ketika sebuah usaha mulai masuk ke dalam pengelolaan bisnis yang lebih tertib.
UMKM yang mulai mencatat transaksi, memahami aturan pajak, dan memisahkan keuangan pribadi dengan keuangan usaha akan memiliki dasar yang lebih jelas untuk mengembangkan bisnisnya.
Pada akhirnya, memahami pajak bukan berarti pelaku UMKM harus menjadi ahli perpajakan. Yang lebih penting adalah memiliki kemauan untuk mencatat, memahami, dan mencari informasi dari sumber yang tepercaya.
Karena ketika sebuah UMKM berkembang, bukan hanya penjualannya yang perlu naik. Literasi keuangan dan perpajakannya juga perlu ikut berkembang.