
Kalau Orangnya Baik, Mengapa Masih Harus Bayar Pajak?
Penyuluh Pajak di KPP Pratama Jakarta Gambir Dua Direktorat Jenderal Pajak
·waktu baca 6 menit


Tulisan dari Andi Ginting tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Di media sosial, ada logika yang sekilas terdengar masuk akal: kalau seseorang menggunakan penghasilannya untuk membantu masyarakat, mengapa negara masih meminta sebagian penghasilannya dalam bentuk pajak?
Pertanyaan itu semakin mudah muncul ketika sosok yang dikenal dermawan atau aktif membantu masyarakat kemudian berhadapan dengan urusan perpajakan.
“Bukankah uangnya juga kembali kepada masyarakat?” begitu kira-kira logikanya.
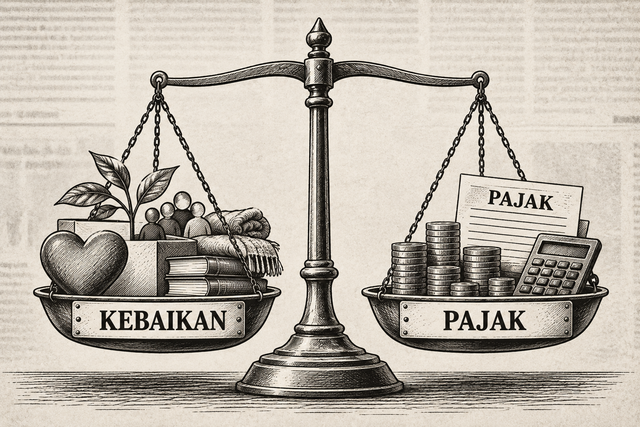
Logika tersebut menarik karena mempertemukan dua ukuran yang sebenarnya berbeda: ukuran moral dan ukuran hukum.
Seseorang dapat dinilai sebagai orang baik karena gemar membantu orang lain. Namun, hukum pajak tidak mengenal kategori “orang baik” sebagai dasar untuk membebaskan seseorang dari kewajiban pajak.
Yang menjadi pertanyaan dalam perpajakan bukan seberapa baik seseorang, melainkan bagaimana hukum memperlakukan penghasilan dan pengeluaran yang dilakukannya.
Ketika Kebaikan Mendapat Tempat dalam Hukum Pajak
Bayangkan seseorang memperoleh penghasilan Rp1 miliar dalam satu tahun. Dari jumlah tersebut, Rp300 juta kemudian digunakan untuk membantu masyarakat.
Apakah Rp300 juta itu otomatis membuat penghasilan yang dikenai pajak berkurang Rp300 juta?
Tidak otomatis.
Harus dilihat terlebih dahulu bentuk bantuannya, siapa penerimanya, bagaimana bantuan diberikan, bukti apa yang tersedia, dan apakah pengeluaran tersebut termasuk jenis yang menurut peraturan dapat diperhitungkan secara fiskal.
Hal ini penting karena pengurangan penghasilan tidak sama dengan pengurangan pajak dalam jumlah yang sama.
Jika suatu sumbangan memenuhi persyaratan untuk dikurangkan dari penghasilan bruto, yang berkurang adalah dasar penghitungan penghasilan kena pajak, bukan pajak terutang secara langsung sebesar nilai sumbangan.
Sumbangan yang Diakui Pajak
Menariknya, hukum pajak memang memberikan ruang bagi kegiatan sosial.
Untuk zakat atau sumbangan keagamaan yang sifatnya wajib, dasar pengaturannya terdapat dalam Pasal 9 ayat (1) huruf g Undang-Undang Pajak Penghasilan dan dijabarkan antara lain melalui PP Nomor 60 Tahun 2010 serta PMK Nomor 114 Tahun 2025.
Sementara itu, PP Nomor 93 Tahun 2010 mengatur sumbangan tertentu yang dapat dikurangkan dari penghasilan bruto, antara lain untuk:
• penanggulangan bencana nasional;
• penelitian dan pengembangan;
• fasilitas pendidikan;
• pembinaan olahraga; dan
• pembangunan infrastruktur sosial.
PMK Nomor 114 Tahun 2025 kemudian mengatur lebih lanjut perlakuan atas bantuan atau sumbangan, termasuk zakat atau sumbangan keagamaan yang sifatnya wajib, serta harta hibahan dalam pajak penghasilan.
Namun, fasilitas tersebut tidak berlaku tanpa syarat.
Untuk sumbangan tertentu, terdapat persyaratan mengenai jenis sumbangan, penerima, bukti yang sah, kondisi fiskal pemberi, serta batas jumlah yang dapat dikurangkan.
Untuk jenis sumbangan yang diatur tersebut, jumlah keseluruhan yang dapat dikurangkan paling tinggi 5% dari penghasilan neto fiskal tahun pajak sebelumnya.
Karena itu, seseorang yang memberikan sumbangan Rp300 juta tidak dapat langsung menyimpulkan bahwa Rp300 juta tersebut akan mengurangi pajaknya sebesar Rp300 juta.
Bahkan belum tentu seluruh Rp300 juta dapat menjadi pengurang penghasilan bruto.
Semuanya bergantung pada apakah sumbangan tersebut memenuhi kategori dan persyaratan yang ditentukan.
Bagaimana dengan Zakat?
Zakat memiliki mekanisme khusus dalam perpajakan.
Zakat atas penghasilan dan sumbangan keagamaan yang sifatnya wajib dapat dikurangkan dari penghasilan bruto apabila memenuhi persyaratan yang ditentukan.
Di antaranya, pembayaran harus didukung bukti yang sah dan diterima oleh badan atau lembaga yang dibentuk atau disahkan pemerintah serta memenuhi ketentuan perpajakan.
Besarnya yang dapat dikurangkan juga dibatasi sesuai ketentuan yang berlaku dan tidak boleh menyebabkan timbulnya rugi fiskal.
Karena itu, membayar zakat secara langsung kepada seseorang yang membutuhkan tentu dapat merupakan perbuatan baik.
Namun, untuk memperoleh perlakuan sebagai pengurang penghasilan bruto dalam perpajakan, pembayaran tersebut harus memenuhi persyaratan fiskal yang berlaku.
Untuk menentukan badan atau lembaga yang ditetapkan sebagai penerima zakat atau sumbangan keagamaan yang sifatnya wajib yang dapat dikurangkan dari penghasilan bruto, wajib pajak dapat mengacu pada PER-4/PJ/2026.
Peraturan yang berlaku sejak 30 Maret 2026 ini menggantikan pengaturan sebelumnya mengenai daftar badan atau lembaga penerima.
Di sini terlihat perbedaannya dengan jelas:
Secara moral, membantu orang yang membutuhkan merupakan kebaikan. Secara fiskal, belum tentu seluruh bentuk bantuan tersebut dapat menjadi pengurang penghasilan bruto.
Keduanya menggunakan ukuran yang berbeda.
Bukan Karena Orangnya Baik, tetapi Karena Memenuhi Aturan
Mengapa negara tidak membolehkan saja semua bantuan kepada masyarakat menjadi pengurang pajak?
Bayangkan jika setiap pengeluaran yang disebut sebagai bantuan otomatis dapat mengurangi penghasilan kena pajak.
Wajib pajak pada akhirnya dapat menentukan sendiri berapa bagian dari penghasilannya yang ingin dialihkan dari kewajiban pajak menjadi kegiatan sosial.
Seseorang cukup mengatakan:
“Saya sudah memberikan uang kepada masyarakat, maka uang tersebut jangan diperhitungkan dalam pajak.”
Sistem seperti itu akan sulit diterapkan secara objektif.
Karena itu, negara menetapkan batas: kegiatan apa yang mendapatkan perlakuan khusus, kepada siapa diberikan, bagaimana mekanismenya, bukti apa yang harus tersedia, serta berapa jumlah yang dapat diperhitungkan secara fiskal.
Di sinilah prinsip pentingnya.
Negara tidak memberikan fasilitas pajak karena seseorang dinilai sebagai orang baik. Negara memberikan perlakuan fiskal karena kegiatan tertentu telah dipilih dan diatur oleh hukum sebagai kegiatan yang memenuhi kriteria untuk mendapatkan perlakuan tersebut.
Dengan kata lain, yang menentukan bukan semata-mata siapa yang melakukan kebaikan, tetapi apa yang dilakukan dan apakah memenuhi norma hukum.
Hal yang sama dapat dilihat pada kegiatan corporate social responsibility atau CSR.
Perusahaan dapat mengeluarkan dana untuk kegiatan yang memberikan manfaat kepada masyarakat. Namun, label CSR tidak otomatis membuat seluruh pengeluaran tersebut menjadi biaya yang dapat dikurangkan secara fiskal.
CSR bukan kategori tunggal dalam hukum pajak. Perlakuannya bergantung pada karakter pengeluaran dan dasar hukum yang berlaku.
Karena itu, wajib pajak tidak dapat menciptakan sendiri pengurang pajak hanya karena suatu pengeluaran menurut dirinya bermanfaat.
Sebaliknya, apabila suatu pengeluaran memang memenuhi ketentuan untuk memperoleh perlakuan fiskal, hak tersebut juga tidak seharusnya diabaikan.
Di sinilah kepastian hukum menjadi penting.
Petugas pajak tidak perlu menentukan apakah seseorang merupakan orang baik atau bukan. Fiskus cukup menerapkan ketentuan terhadap fakta dan dokumen yang tersedia.
Wajib pajak juga tidak perlu mempertentangkan kebaikan dengan pajak.
Seseorang dapat tetap menjadi dermawan sekaligus wajib pajak yang patuh. Ia dapat menggunakan sebagian penghasilannya untuk membantu masyarakat dan pada saat yang sama memenuhi kewajiban perpajakannya.
Keduanya memiliki fungsi yang berbeda.
Sumbangan merupakan keputusan seseorang atau badan untuk memberikan sebagian sumber dayanya kepada pihak lain.
Pajak merupakan kewajiban berdasarkan undang-undang yang penerimaannya digunakan untuk membiayai kebutuhan negara.
Karena itu, pertanyaan yang lebih tepat bukan:
“Kalau dia orang baik, mengapa masih dipajaki?”
Melainkan:
“Bagaimana hukum pajak memperlakukan penghasilan dan kegiatan sosial yang dilakukan orang tersebut?”
Jika penghasilannya merupakan objek pajak dan tidak terdapat ketentuan yang mengecualikan atau memberikan perlakuan khusus, kewajiban pajaknya tetap ada.
Sebaliknya, jika kegiatan sosial yang dilakukan memenuhi kategori dan persyaratan yang memang diberikan perlakuan khusus oleh peraturan, perlakuan tersebut juga harus diberikan.
Jadi, orang baik tidak otomatis bebas pajak. Tetapi bukan berarti hukum pajak mengabaikan kebaikan.
Hukum pajak hanya menggunakan ukuran yang berbeda: bukan penilaian terhadap pribadi seseorang, melainkan norma yang berlaku atas penghasilan dan kegiatannya.
Kebaikan adalah nilai moral. Pajak adalah kewajiban hukum. Keduanya dapat berjalan bersama tanpa harus dipertentangkan.