
Big Data, AI, dan Machine Learning dalam Perspektif Ekonomi Syariah

Mahasiswa Ekonomi Syariah Universitas Pamulang
·waktu baca 14 menit


Tulisan dari Andi Mulyono tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Perkembangan teknologi digital telah mengubah cara masyarakat melakukan aktivitas ekonomi, termasuk dalam memperoleh layanan keuangan. Transaksi perbankan, pembayaran digital, pembelian barang, investasi, hingga pembiayaan menghasilkan data dalam jumlah yang sangat besar. Data tersebut tidak lagi hanya berfungsi sebagai catatan transaksi, tetapi dapat diolah untuk menemukan pola perilaku, memperkirakan risiko, dan membantu lembaga keuangan mengambil keputusan. Dalam perkembangan tersebut, Big Data, Artificial Intelligence (AI), dan Machine Learning (ML) menjadi teknologi yang semakin penting dalam industri keuangan.
AI dapat dipahami sebagai sistem berbasis mesin yang mampu menghasilkan prediksi, rekomendasi, atau keputusan berdasarkan tujuan tertentu, sedangkan Machine Learning merupakan salah satu pendekatan dalam AI yang memungkinkan sistem mempelajari pola dari data historis untuk menghasilkan prediksi atau klasifikasi (OECD, 2019). Dengan demikian, Big Data menyediakan sumber informasi dalam jumlah dan jenis yang besar, sedangkan Machine Learning dapat digunakan untuk mengolah data tersebut menjadi informasi yang berguna bagi pengambilan keputusan.
Dalam industri keuangan syariah, pemanfaatan teknologi tersebut memiliki peluang yang cukup besar. Big Data dapat membantu lembaga keuangan syariah memahami karakteristik nasabah, mengidentifikasi transaksi yang tidak wajar, memperbaiki manajemen risiko, serta meningkatkan kualitas pelayanan. Machine Learning juga dapat digunakan untuk memprediksi risiko pembiayaan dan mendukung proses penilaian kelayakan nasabah. Penelitian mengenai bank syariah menunjukkan bahwa Big Data Analytics memiliki potensi penting dalam manajemen risiko, sementara penelitian yang lebih baru menunjukkan bahwa algoritma Machine Learning dapat digunakan untuk memprediksi pola risiko pada bank syariah (Sultan & Bechter, 2019; Shilbayeh & Grassa, 2024).
Namun, teknologi tidak dapat dinilai hanya berdasarkan efisiensi. Dalam ekonomi syariah, kegiatan ekonomi harus memperhatikan prinsip keadilan, amanah, kemaslahatan, transparansi, dan perlindungan terhadap harta. Penggunaan data nasabah secara berlebihan, keputusan algoritmik yang bias, atau sistem yang sulit dijelaskan dapat menimbulkan persoalan etis dan syariah. Oleh karena itu, pertanyaan yang penting bukan hanya apakah Big Data dan Machine Learning dapat digunakan dalam ekonomi syariah, tetapi juga bagaimana teknologi tersebut digunakan agar tetap sesuai dengan tujuan syariah.
Artikel ini bertujuan untuk menganalisis konsep Big Data, AI, dan Machine Learning serta peluang penerapannya dalam ekonomi syariah. Pembahasan difokuskan pada pemanfaatan Big Data dan Machine Learning dalam sektor keuangan syariah, sekaligus menganalisis manfaat, risiko, dan prinsip tata kelola yang diperlukan agar penerapannya sejalan dengan maqashid al-shariah.
Konsep Big Data, AI, dan Machine Learning
Big Data mengacu pada kumpulan data yang memiliki ukuran, kecepatan pertumbuhan, serta keragaman yang sangat besar sehingga membutuhkan teknologi dan metode khusus untuk mengelolanya. Dalam konteks keuangan, data dapat berasal dari transaksi rekening, pembayaran digital, penggunaan aplikasi, riwayat pembiayaan, interaksi nasabah, maupun sumber digital lainnya.
Big Data tidak memberikan manfaat hanya karena jumlah datanya besar. Nilai ekonominya muncul ketika data dapat diolah menjadi informasi yang relevan untuk pengambilan keputusan. Oleh karena itu, Big Data Analytics menjadi bagian penting dalam proses tersebut. Sultan dan Bechter (2019) menjelaskan bahwa Big Data Analytics memiliki potensi penerapan dalam perbankan syariah, khususnya pada bidang manajemen risiko.
Machine Learning memiliki hubungan yang erat dengan Big Data. Jika Big Data menyediakan bahan informasi dalam jumlah besar, Machine Learning digunakan untuk menemukan pola dari data tersebut. Sistem dapat dilatih menggunakan data historis sehingga mampu melakukan prediksi terhadap data baru. Contohnya adalah memprediksi kemungkinan keterlambatan pembayaran pembiayaan, mendeteksi transaksi yang tidak biasa, atau mengelompokkan nasabah berdasarkan karakteristik tertentu.
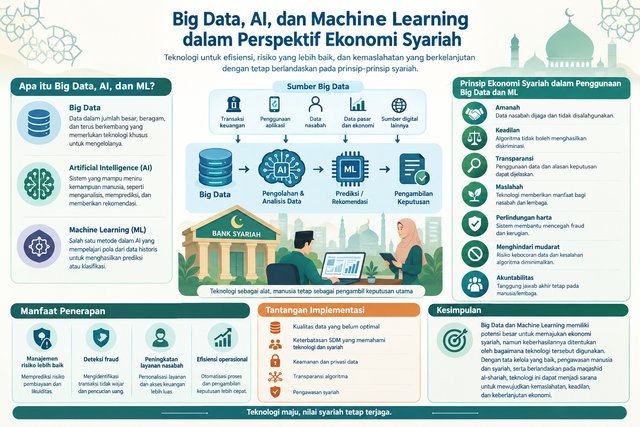
Secara sederhana, hubungan ketiganya dapat digambarkan sebagai berikut:
Big Data → Pengolahan dan analisis data → Machine Learning → Prediksi/Rekomendasi → Pengambilan keputusan
AI menjadi kerangka yang lebih luas karena mencakup berbagai metode untuk membuat sistem mampu melakukan tugas yang sebelumnya membutuhkan kemampuan manusia. Dalam konteks keuangan syariah, AI seharusnya tidak menggantikan prinsip dan pertimbangan manusia, tetapi menjadi alat yang membantu meningkatkan kualitas pengambilan keputusan.
Big Data sebagai Sumber Informasi dalam Ekonomi Syariah
Dalam kegiatan ekonomi, informasi mempunyai nilai yang sangat penting. Lembaga keuangan perlu mengetahui kondisi nasabah sebelum memberikan pembiayaan. Pedagang membutuhkan informasi mengenai permintaan pasar. Lembaga zakat membutuhkan informasi mengenai calon penerima agar distribusi dana dapat dilakukan secara tepat sasaran.
Big Data dapat membantu menyediakan informasi tersebut secara lebih cepat dan luas. Dalam perbankan syariah, misalnya, data transaksi dapat digunakan untuk mengetahui pola pembayaran nasabah. Data tersebut dapat membantu bank memperkirakan tingkat risiko pembiayaan dan menentukan langkah mitigasi.
Penggunaan Big Data juga dapat mendukung efisiensi. Lembaga keuangan tidak harus sepenuhnya mengandalkan proses pemeriksaan manual untuk mengidentifikasi pola transaksi tertentu. Sistem analitik dapat membantu menemukan pola yang tidak mudah terlihat oleh manusia.
Namun, semakin besar jumlah data yang dikumpulkan, semakin besar pula tanggung jawab lembaga yang mengelolanya. Data nasabah merupakan informasi yang berkaitan dengan kepentingan individu. Oleh karena itu, pengumpulan data harus memiliki tujuan yang jelas dan tidak boleh dilakukan secara sembarangan.
Dalam perspektif ekonomi syariah, persoalan tersebut dapat dikaitkan dengan prinsip amanah. Data yang diberikan nasabah kepada lembaga keuangan pada dasarnya harus diperlakukan sebagai sesuatu yang harus dijaga. Penggunaan data untuk tujuan yang tidak diketahui atau tidak disetujui oleh nasabah dapat menimbulkan persoalan etika, terutama apabila merugikan pemilik data.
Hal ini menunjukkan bahwa Big Data dalam ekonomi syariah tidak cukup dinilai berdasarkan kemampuan teknologi dalam mengumpulkan informasi. Kualitas tata kelola data juga harus menjadi perhatian. Data harus akurat, relevan, aman, dan digunakan untuk tujuan yang dibenarkan.
Machine Learning dalam Manajemen Risiko Keuangan Syariah
Salah satu penerapan Machine Learning yang paling relevan dalam keuangan syariah adalah manajemen risiko. Lembaga keuangan syariah menghadapi berbagai risiko, termasuk risiko pembiayaan, risiko operasional, risiko likuiditas, dan risiko kepatuhan.
Machine Learning dapat membantu melakukan prediksi berdasarkan pola historis. Misalnya, bank memiliki data mengenai riwayat pembayaran nasabah, jumlah pembiayaan, pendapatan, jangka waktu pembiayaan, dan karakteristik lainnya. Data tersebut dapat digunakan untuk membangun model yang memperkirakan kemungkinan terjadinya masalah pembayaran.
Penelitian Shilbayeh dan Grassa (2024) menunjukkan penggunaan beberapa algoritma Machine Learning untuk memprediksi credit rating pada bank syariah di kawasan Gulf Cooperation Council. Penelitian tersebut menemukan bahwa algoritma Random Forest mampu menghasilkan akurasi prediksi yang tinggi dalam konteks penelitian tersebut. Temuan ini menunjukkan bahwa Machine Learning dapat menjadi alat analisis yang berguna dalam pengelolaan risiko bank syariah.
Penelitian lain terhadap bank partisipasi dan bank konvensional di Turki juga menggunakan CatBoost, XGBoost, Random Forest, dan LightGBM untuk menganalisis risiko kredit (Sugozu, Verberi, & Yasar, 2025). Penelitian tersebut menunjukkan bahwa Machine Learning dapat digunakan untuk mengidentifikasi faktor-faktor yang berkaitan dengan risiko kredit.
Dalam konteks Indonesia, pendekatan semacam ini dapat diterapkan pada pembiayaan syariah dengan tetap memperhatikan karakteristik akad. Misalnya, dalam pembiayaan murabahah, bank dapat menggunakan data untuk memperkirakan kemampuan pembayaran nasabah. Dalam pembiayaan bagi hasil, data historis usaha juga dapat digunakan untuk membantu melakukan penilaian terhadap kondisi usaha.
Namun, terdapat satu hal yang harus diperhatikan: model Machine Learning tidak boleh diperlakukan sebagai satu-satunya penentu keputusan. Model hanya menghasilkan prediksi berdasarkan data yang tersedia. Apabila data historis mengandung kesalahan atau bias, hasil prediksi juga dapat menghasilkan keputusan yang tidak adil.
Karena itu, keputusan pembiayaan sebaiknya tetap memiliki mekanisme pemeriksaan manusia. Machine Learning berfungsi sebagai alat pendukung, bukan pengganti tanggung jawab lembaga keuangan.
Penerapan Big Data dan Machine Learning untuk Deteksi Fraud
Selain manajemen risiko, Big Data dan Machine Learning dapat digunakan untuk mendeteksi fraud atau transaksi yang tidak wajar. Sistem dapat mempelajari pola transaksi normal dan memberikan tanda ketika terdapat aktivitas yang berbeda secara signifikan.
Contohnya, apabila rekening seorang nasabah biasanya digunakan untuk transaksi dengan jumlah relatif kecil, tetapi tiba-tiba terdapat transaksi dengan jumlah sangat besar dan pola yang berbeda, sistem dapat memberikan peringatan untuk dilakukan pemeriksaan lebih lanjut.
Dalam industri keuangan syariah, teknologi ini dapat membantu memperkuat amanah dan perlindungan harta. Pencegahan fraud tidak hanya berkaitan dengan kepentingan lembaga keuangan, tetapi juga melindungi dana nasabah dan menjaga kepercayaan masyarakat.
Kharisma (2026) menjelaskan bahwa AI dapat digunakan dalam berbagai fungsi industri keuangan Islam, termasuk evaluasi pembiayaan, KYC, pencegahan pencucian uang, serta deteksi fraud. Akan tetapi, penggunaan AI juga menimbulkan persoalan mengenai transparansi keputusan, keamanan data, bias, dan kebutuhan terhadap pengawasan.
Dengan demikian, teknologi dapat membantu meningkatkan pengawasan, tetapi tetap membutuhkan tata kelola. Sistem yang terlalu bergantung pada otomatisasi justru dapat menjadi sumber risiko baru apabila tidak diawasi.
Machine Learning dan Prinsip Keadilan dalam Ekonomi Syariah
Salah satu persoalan paling penting dalam penggunaan Machine Learning adalah algorithmic bias atau bias algoritmik. Bias dapat terjadi ketika data yang digunakan untuk melatih sistem tidak representatif atau mengandung pola diskriminatif.
Sebagai contoh, apabila sistem pembiayaan dilatih berdasarkan data historis yang menunjukkan bahwa kelompok tertentu lebih sering mengalami gagal bayar, algoritma dapat memberikan skor risiko lebih rendah kepada kelompok tersebut. Persoalannya, hubungan statistik tidak selalu berarti hubungan sebab-akibat.
Dalam perspektif ekonomi syariah, masalah tersebut berkaitan langsung dengan prinsip keadilan atau ‘adl. Keputusan ekonomi tidak boleh merugikan seseorang hanya karena karakteristik tertentu yang tidak relevan dengan kemampuan ekonominya.
Karena itu, model Machine Learning dalam lembaga keuangan syariah perlu diuji secara berkala. Lembaga harus mengetahui variabel apa yang digunakan, bagaimana model bekerja, dan apakah terdapat kelompok tertentu yang secara sistematis dirugikan.
Konsep ini juga berkaitan dengan transparansi. Nasabah seharusnya tidak berada dalam posisi yang sepenuhnya tidak mengetahui alasan mengapa permohonan pembiayaannya ditolak. Sistem yang menghasilkan keputusan secara otomatis tetapi tidak dapat memberikan penjelasan dapat menimbulkan masalah dalam hubungan antara lembaga keuangan dan nasabah.
Dalam penelitian terbaru mengenai AI dan keuangan Islam, transparansi algoritma, pengawasan manusia, dan tata kelola data berbasis syariah menjadi unsur penting agar pemanfaatan AI tidak hanya berorientasi pada efisiensi tetapi juga keadilan dan kemaslahatan (M'Harzi Alaoui, 2026).
Big Data, Privasi, dan Amanah
Big Data menimbulkan persoalan lain berupa perlindungan data pribadi. Lembaga keuangan dapat memiliki informasi yang sangat detail mengenai nasabah, mulai dari identitas, riwayat transaksi, kebiasaan pembayaran, hingga aktivitas digital tertentu. Informasi tersebut dapat membantu meningkatkan kualitas pelayanan, tetapi juga berpotensi disalahgunakan apabila tidak dikelola dengan baik.
Dalam perspektif ekonomi syariah, data nasabah harus diperlakukan sebagai amanah. Prinsip amanah menuntut agar informasi yang dipercayakan kepada lembaga keuangan dijaga dan tidak digunakan secara sembarangan. Pengumpulan data harus memiliki tujuan yang jelas, sedangkan penggunaannya perlu memperhatikan hak dan kepentingan pemilik data. Oleh karena itu, lembaga keuangan syariah perlu memastikan bahwa pengolahan data dilakukan secara bertanggung jawab.
Persoalan privasi juga berkaitan dengan penggunaan Machine Learning. Tidak semua data yang tersedia harus digunakan dalam proses analisis. Lembaga keuangan sebaiknya hanya menggunakan data yang relevan dengan tujuan pengolahan. Selain itu, akses terhadap data perlu dibatasi untuk pihak yang memiliki kewenangan, disertai mekanisme keamanan guna mengurangi risiko kebocoran informasi.
Penerapan Big Data dan Machine Learning dalam ekonomi syariah juga perlu memperhatikan beberapa prinsip utama. Pertama, prinsip amanah mengharuskan lembaga menjaga kerahasiaan dan keamanan data nasabah. Kedua, prinsip keadilan menuntut agar algoritma tidak menghasilkan keputusan yang mendiskriminasi kelompok tertentu. Ketiga, transparansi diperlukan agar penggunaan data dan dasar pengambilan keputusan dapat dijelaskan secara wajar kepada pihak yang berkepentingan.
Keempat, prinsip maslahah mengarahkan penggunaan teknologi agar memberikan manfaat bagi nasabah, lembaga keuangan, dan masyarakat. Kelima, perlindungan harta dapat diwujudkan melalui pemanfaatan teknologi untuk mendeteksi penipuan, mencegah transaksi mencurigakan, dan mengurangi potensi kerugian. Keenam, prinsip menghindari mudarat mengharuskan lembaga mengantisipasi dampak negatif, seperti kebocoran data, kesalahan prediksi, dan penyalahgunaan informasi. Terakhir, prinsip akuntabilitas menegaskan bahwa tanggung jawab atas keputusan yang dihasilkan melalui sistem teknologi tetap berada pada manusia dan lembaga yang mengoperasikannya.
Dengan demikian, kesesuaian penggunaan Big Data dan Machine Learning dengan prinsip ekonomi syariah tidak hanya ditentukan oleh kecanggihan teknologi, tetapi juga oleh tujuan, proses pengelolaan, dan dampaknya terhadap masyarakat. Teknologi yang digunakan secara bertanggung jawab dapat meningkatkan efisiensi sekaligus menjaga kepercayaan nasabah. Sebaliknya, teknologi yang mengabaikan privasi, keadilan, dan amanah dapat menimbulkan kerugian meskipun mampu menghasilkan keputusan secara cepat.
Big Data dan Machine Learning dalam Perspektif Maqashid al-Shariah
Maqashid al-shariah memberikan kerangka yang dapat digunakan untuk menganalisis perkembangan teknologi secara lebih luas. Auda (2008) menempatkan maqashid sebagai pendekatan yang menekankan tujuan, kemaslahatan, keadilan, hak, dan kepentingan masyarakat dalam memahami hukum Islam.
Dengan pendekatan tersebut, Big Data dan Machine Learning dapat dilihat sebagai alat atau wasilah. Teknologi tidak otomatis menjadi sesuai atau bertentangan dengan syariah. Penilaiannya bergantung pada bagaimana teknologi digunakan dan apa akibat yang ditimbulkannya.
Jika Big Data digunakan untuk meningkatkan akurasi penyaluran pembiayaan, mengurangi fraud, memperluas akses keuangan, dan membantu lembaga mengelola risiko, maka terdapat potensi kemaslahatan. Sebaliknya, apabila data digunakan untuk manipulasi konsumen, diskriminasi, pelanggaran privasi, atau tindakan yang merugikan pihak tertentu, maka teknologi tersebut dapat menimbulkan mafsadat.
Pendekatan ini membuat pembahasan teknologi dalam ekonomi syariah menjadi lebih seimbang. Tujuannya bukan menolak perkembangan teknologi, tetapi memastikan bahwa inovasi tidak menghilangkan prinsip dasar ekonomi Islam.
Contoh Penerapan di Indonesia
Dalam konteks Indonesia, pemanfaatan teknologi informasi oleh industri perbankan sudah menjadi bagian dari perkembangan sektor keuangan. Otoritas Jasa Keuangan mengatur penyelenggaraan teknologi informasi bank, termasuk tata kelola, manajemen risiko, keamanan informasi, pengelolaan data, perlindungan data pribadi, serta audit internal. Ketentuan terbaru OJK mengenai penyelenggaraan teknologi informasi oleh bank umum mulai berlaku pada 1 Maret 2026.
Hal tersebut menunjukkan bahwa perkembangan teknologi harus berjalan bersama tata kelola. Bagi bank syariah, aspek tersebut perlu ditambah dengan mekanisme pengawasan kepatuhan syariah.
Sebagai ilustrasi, sebuah bank syariah dapat menggunakan Big Data untuk menggabungkan data transaksi dan informasi pembiayaan nasabah. Machine Learning kemudian digunakan untuk mengidentifikasi pola yang berhubungan dengan risiko pembiayaan. Hasil sistem dapat diberikan kepada analis pembiayaan untuk dipertimbangkan bersama informasi lain.
Dalam model tersebut terdapat pembagian peran yang jelas. Teknologi melakukan pemrosesan data dan memberikan prediksi, sedangkan manusia tetap bertanggung jawab terhadap keputusan. Dewan Pengawas Syariah juga memiliki peran untuk memastikan bahwa penggunaan teknologi tidak bertentangan dengan prinsip syariah.
Model tersebut lebih sesuai dengan prinsip kehati-hatian dibandingkan menyerahkan seluruh keputusan kepada algoritma. Hal ini penting karena AI tidak memiliki tanggung jawab moral dan hukum seperti manusia atau lembaga yang mengoperasikannya.
Tantangan Implementasi
Meskipun mempunyai potensi besar, penerapan Big Data dan Machine Learning dalam ekonomi syariah menghadapi beberapa tantangan.
Pertama, kualitas data. Machine Learning membutuhkan data yang cukup dan berkualitas. Data yang tidak lengkap, tidak akurat, atau bias dapat menghasilkan prediksi yang keliru.
Kedua, keterbatasan sumber daya manusia. Lembaga keuangan syariah membutuhkan tenaga yang memahami teknologi sekaligus prinsip ekonomi dan hukum syariah. Kesenjangan antara keahlian teknologi dan pemahaman syariah dapat menjadi hambatan.
Ketiga, keamanan dan privasi data. Semakin banyak data dikumpulkan, semakin besar potensi kerugian apabila terjadi kebocoran atau penyalahgunaan.
Keempat, transparansi algoritma. Beberapa model Machine Learning memiliki tingkat kompleksitas yang tinggi sehingga sulit dijelaskan kepada pengguna. Padahal, keputusan keuangan dapat memberikan dampak besar terhadap kehidupan seseorang.
Kelima, pengawasan syariah. Sistem digital perlu diawasi bukan hanya dari sisi keamanan dan efisiensi, tetapi juga dari sisi kesesuaian akad, perlakuan terhadap nasabah, dan tujuan penggunaan data.
Penelitian Manneh, Susilowati, dan Sundari (2025) menunjukkan bahwa AI dalam keuangan Islam memiliki peluang dalam meningkatkan efisiensi, transparansi, inklusi keuangan, dan audit syariah, tetapi juga menghadapi tantangan berupa biaya implementasi, keterampilan SDM, keamanan siber, dan bias algoritmik.
Oleh karena itu, penerapan teknologi sebaiknya menggunakan pendekatan human-in-the-loop, yaitu manusia tetap berada dalam proses pengawasan dan pengambilan keputusan penting. Prinsip tersebut dapat membantu memastikan bahwa efisiensi teknologi tidak menghilangkan tanggung jawab manusia.
Kesimpulan
Big Data, Artificial Intelligence, dan Machine Learning merupakan bagian penting dari transformasi digital dalam kegiatan ekonomi dan keuangan. Big Data menyediakan sumber informasi dalam jumlah besar, sedangkan Machine Learning dapat digunakan untuk mengolah data tersebut menjadi pola dan prediksi. Dalam ekonomi syariah, kedua teknologi tersebut memiliki potensi untuk meningkatkan efisiensi, memperkuat manajemen risiko, mendeteksi fraud, meningkatkan kualitas pelayanan, dan memperluas akses terhadap layanan keuangan.
Namun, penerapan teknologi dalam ekonomi syariah tidak cukup dinilai berdasarkan tingkat efisiensi atau kecanggihan sistem. Terdapat aspek keadilan, amanah, transparansi, perlindungan harta, privasi, dan kemaslahatan yang harus diperhatikan. Risiko bias algoritmik menjadi salah satu persoalan utama karena keputusan yang dihasilkan sistem dapat merugikan kelompok tertentu apabila data yang digunakan mengandung bias.
Dalam perspektif maqashid al-shariah, Big Data dan Machine Learning dapat diposisikan sebagai alat yang harus diarahkan untuk menghasilkan kemaslahatan dan mengurangi mudarat. Teknologi dapat digunakan selama tujuan dan penerapannya tidak bertentangan dengan prinsip syariah. Karena itu, penggunaan teknologi dalam lembaga keuangan syariah membutuhkan tata kelola data yang kuat, pengujian algoritma secara berkala, perlindungan data pribadi, transparansi keputusan, serta pengawasan manusia dan syariah.
Saran
Lembaga keuangan syariah di Indonesia perlu mengembangkan pemanfaatan Big Data dan Machine Learning secara bertahap dengan mengutamakan keamanan data, keadilan algoritmik, dan transparansi. Pengembangan sumber daya manusia juga perlu dilakukan agar tenaga profesional tidak hanya memahami teknologi, tetapi juga memiliki pemahaman terhadap ekonomi dan prinsip syariah. Selain itu, kolaborasi antara ahli teknologi, praktisi keuangan, regulator, dan Dewan Pengawas Syariah diperlukan agar inovasi digital dapat berkembang tanpa mengabaikan nilai-nilai ekonomi Islam.