
Memaknai Otoritas Moneter sebagai Lender of the Last Resort (LOLR)

Analis Yunior di Bank Indonesia
·waktu baca 4 menit


Tulisan dari Andri Pratama Saputra tidak mewakili pandangan dari redaksi kumparan
Bank Indonesia (BI) sebagai bank sentral memiliki mandat utama untuk menjaga stabilitas nilai rupiah, stabilitas tersebut baik dari sisi dalam negeri yaitu inflasi ataupun sisi luar negeri yaitu stabilitas nilai tukar. Lebih lanjut, terdapat mandat lainnya yaitu sebagai Lender of the Last Resort (LOLR) yang dipertegas melalui UU No. 6 tahun 2009.
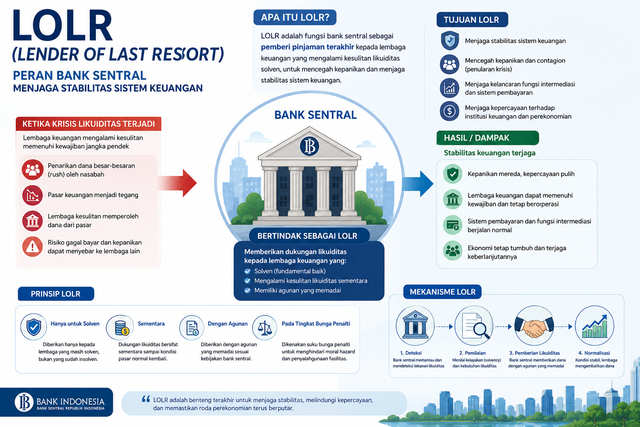
 Perbesar
Fungsi LOLP adalah menjaga stabilitas sistem keuangan ketika sektor perbankan menghadapi tekanan likuiditas yang berpotensi mencemarkan kepercayaan masyarakat terhadap sistem keuangan. LOLR sebagai "penyangga terakhir" yang memastikan sistem keuangan tetap berfungsi ketika mekanisme pasar tidak lagi mampu menyediakan likuiditas secara memadai. Dengan kata lain, peran LOLR BI sebagai induknya bank dalam mencegah krisis likuiditas yang dapat mengancam perekonomian nasional.
LOLR diperkenalkan oleh Walter Bagehot pada abad ke-19 melalui bukunya Lombard Street. Bagehot mengemukakan prinsip bahwa bank sentral harus bersedia memberikan pinjaman kepada lembaga keuangan yang kesulitan likuiditas sementara dengan agunan yang memadai dan bunga yang lebih tinggi daripada tingkat bunga normal.
Fungsi LOLR Bank Indonesia telah berkembang setelah krisis 1998 dan , terutama setelah krisis keuangan global 2008. Pengalaman krisis menunjukkan gangguan likuiditas seperti virus yang menyebar sangat cepat akibat hilangnya kepercayaan masyarakat terhadap sektor perbankan. Ketika masyarakat berbondong-bondong menarik simpanan (bank run), bank yang sebenarnya memiliki kualitas aset yang baik pun dapat mengalami kesulitan. Pada kondisi seperti inilah BI hadir sebagai penyedia pendanaan darurat. Kehadiran BI memberikan sinyal kuat bahwa sistem keuangan memiliki penyangga sehingga kepanikan dapat diredam.
Peran LOLR menjadi semakin penting seiring meningkatnya kompleksitas dunia. Digitalisasi pembayaran, nterkoneksi antarbank, perkembangan pasar keuangan, digitalisasi pembayaran, dan meningkatnya transaksi lintas negara menyebabkan gangguan menimbulkan efek domino (contagion effect) terhadap institusi lainnya. Dalam situasi seperti ini, kegagalan satu bank besar tidak hanya berdampak pada nasabahnya, tetapi juga dapat mengganggu stabilitas pasar uang dan ekonomi secara keseluruhan. Oleh karena itu, fungsi LOLR tidak hanya berorientasi pada penyelamatan satu bank, tetapi lebih luas lagi bertujuan menjaga stabilitas sistem keuangan nasional.
Bank Indonesia menjalankan fungsi LOLR melalui berbagai instrumen penyediaan likuiditas. Dalam situasi normal, BI menyediakan fasilitas operasi moneter yang memungkinkan bank mendapatkan likuiditas jangka pendek. Namun, ketika terjadi tekanan yang luar biasa (extraordinary liquidity stress), BI dapat memberikan bantuan likuiditas berdasarkan ketentuan yang berlaku dengan tetap memperhatikan prinsip kehati-hatian. Bantuan tersebut diberikan kepada bank yang dinilai masih memiliki prospek usaha, memiliki agunan, serta mengalami kesulitan likuiditas yang bersifat sementara.
Penting untuk dipahami bahwa terdapat perbedaan mendasar antara masalah likuiditas dan masalah solvabilitas. Bank yang mengalami masalah likuiditas sebenarnya masih memiliki aset yang cukup untuk memenuhi kewajibannya, tetapi aset tersebut tidak bisa segera dicairkan menjadi kas. Sebaliknya, bank yang mengalami masalah solvabilitas memiliki nilai aset yang lebih kecil dibandingkan kewajibannya sehingga secara fundamental tidak lagi sehat. Fungsi LOLR hanya ditujukan untuk mengatasi masalah likuiditas, sedangkan permasalahan solvabilitas memerlukan mekanisme penyehatan atau resolusi bank yang melibatkan otoritas lain dalam hal ini adalah Otoritas Jasa Keuangan (OJK).
Sejak terbentuknya kerangka stabilitas sistem keuangan yang dipimpin oleh Komite Stabilitas Sistem Keuangan (KSSK). BI bekerja sama melalui koordinasi dalam Komite Stabilitas Sistem Keuangan (KSSK). Sinergi antara BI, OJK, Kemenkeu, serta LPS memungkinkan penanganan krisis dilakukan secara lebih komprehensif. Dalam kerangka tersebut, BI berfokus pada penyediaan likuiditas, sementara aspek pengawasan, resolusi bank, dan perlindungan dana masyarakat ditangani oleh otoritas keuangan lainnya. Koordinasi yang erat menjadi kunci untuk memastikan respons kebijakan berlangsung dapat meminimalkan dampak sistemik.
Pandemi COVID-19 memberikan contoh nyata mengenai pentingnya fungsi LOLR. Ketidakpastian global menyebabkan meningkatnya permintaan likuiditas dan tekanan terhadap arus modal. Dalam situasi tersebut, BI mengambil berbagai langkah untuk menjaga kecukupan likuiditas di sistem perbankan melalui pelonggaran kebijakan moneter, pembelian surat berharga, serta penyediaan likuiditas yang memadai bagi industri perbankan. Kebijakan tersebut berhasil menjaga stabilitas pasar keuangan sehingga fungsi intermediasi perbankan tetap berjalan. Pengalaman ini menunjukkan bahwa LOLR terjadi kegagalan bank dan berperan dalam mengantisipasi risiko sistemik.
Meskipun memiliki manfaat yang besar, pelaksanaan fungsi LOLR juga menghadapi tantangan berupa moral hazard. Jika bank merasa bahwa mereka akan selalu diselamatkan ketika mengalami kesulitan, maka pengelolaan risiko dapat berkurang. Oleh karena itu, BI menerapkan persyaratan yang ketat dalam pemberian bantuan likuiditas, termasuk agunan berkualitas tinggi, evaluasi kesehatan bank, serta pengawasan yang ketat.
Nantinya, BI sebagai LOLR akan semakin luas seiring berkembangnya inovasi dan teknologi, integrasi pasar keuangan, serta risiko siber. Perubahan struktur sistem keuangan menuntut BI terus memperkuat analisis risiko, meningkatkan koordinasi lintas otoritas, dan bauran kebijakan makroprudensial, pasar uang, dan digitalisasi sistem pembayaran.