
Peranan Bank Indonesia, Otoritas Jasa Keuangan, Dan Lembaga Keuangan Lainnya
Mahasiswa Manajemen Sumber Daya Manusia di Universitas Pamulang. Senang belajar, menulis, dan berbagi informasi yang bermanfaat melalui berbagai cerita dan pengalaman.
·waktu baca 8 menit


Tulisan dari Anita Astriyani tidak mewakili pandangan dari redaksi kumparan
 Perbesar
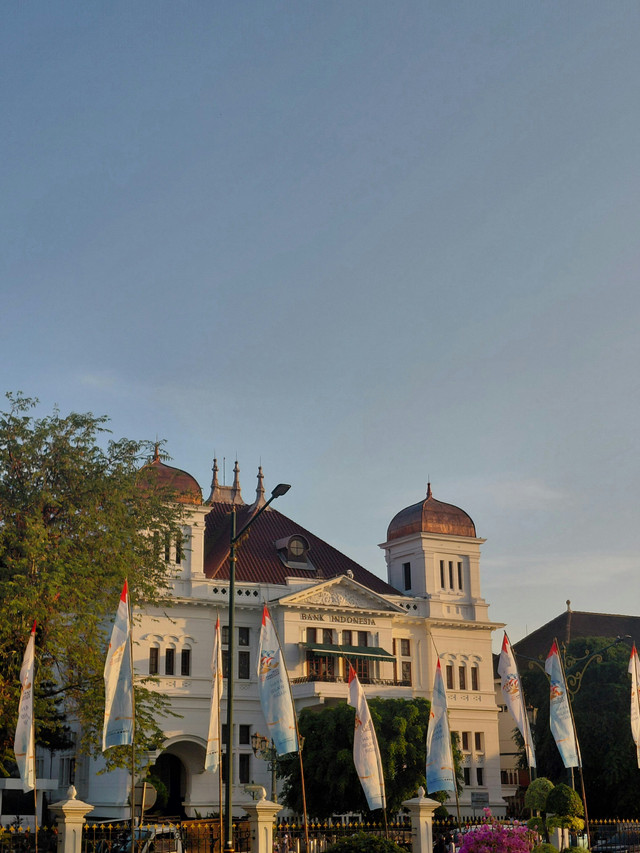
Menjaga Stabilitas Ekonomi Tidak Bisa Dilakukan oleh Satu Lembaga
Penulis: Anita Astriyani
Identitas Akademik
- Nama: Anita Astriyani
- NIM: 231010500466
- Program Studi: S1 Manajemen
- Fakultas: Ekonomi dan Bisnis
- Perguruan Tinggi: Universitas Pamulang
- Mata Kuliah: Manajemen Dana Bank
- Dosen Pengampu: Bapak Reza Octovian, S.E., M.M.
---
Pendahuluan: Sistem Keuangan sebagai Fondasi Perekonomian
Perekonomian suatu negara tidak hanya ditentukan oleh aktivitas perdagangan, investasi, dan industri, tetapi juga sangat bergantung pada stabilitas sistem keuangan. Dalam konteks Indonesia, Bank Indonesia (BI), Otoritas Jasa Keuangan (OJK), Lembaga Penjamin Simpanan (LPS), serta berbagai lembaga keuangan lainnya memiliki peranan strategis dalam menjaga stabilitas moneter, mengatur dan mengawasi sektor jasa keuangan, melindungi dana masyarakat, serta mendukung pertumbuhan ekonomi nasional. Keberadaan lembaga-lembaga tersebut menjadi fondasi penting dalam menciptakan sistem keuangan yang sehat, transparan, dan terpercaya.
Di Indonesia, stabilitas sistem keuangan melibatkan berbagai lembaga yang memiliki tugas dan kewenangan berbeda. Beberapa di antaranya adalah Bank Indonesia (BI), Otoritas Jasa Keuangan (OJK), dan Lembaga Penjamin Simpanan (LPS). Selain itu, pemerintah melalui Kementerian Keuangan serta berbagai lembaga keuangan perbankan dan nonperbankan juga memiliki kontribusi yang tidak dapat dipisahkan.
Keberadaan lembaga-lembaga tersebut bukan sekadar memenuhi kebutuhan administratif negara. Lebih dari itu, mereka merupakan fondasi penting dalam membangun kepercayaan masyarakat terhadap sistem perekonomian nasional.
Menurut saya, kekuatan sistem keuangan Indonesia tidak hanya ditentukan oleh kemampuan masing-masing lembaga dalam menjalankan tugasnya, tetapi juga oleh sejauh mana mereka mampu membangun koordinasi dan kerja sama dalam menghadapi berbagai tantangan ekonomi.
Bank Indonesia: Menjaga Stabilitas Nilai Rupiah dan Sistem Pembayaran
Bank Indonesia merupakan bank sentral Republik Indonesia yang memiliki tujuan mencapai stabilitas nilai rupiah, memelihara stabilitas sistem pembayaran, serta turut menjaga stabilitas sistem keuangan dalam rangka mendukung pertumbuhan ekonomi yang berkelanjutan.
Peranan Bank Indonesia sangat penting karena kondisi moneter dapat memengaruhi hampir seluruh aktivitas ekonomi masyarakat. Ketika inflasi meningkat, daya beli masyarakat dapat menurun. Sebaliknya, ketika stabilitas harga terjaga, masyarakat dan pelaku usaha memiliki kepastian yang lebih baik dalam merencanakan kegiatan ekonominya.
Melalui kebijakan moneter, seperti pengaturan suku bunga dan pengelolaan likuiditas, Bank Indonesia berupaya menjaga kestabilan perekonomian. BI juga memiliki peranan dalam menjaga kelancaran sistem pembayaran, termasuk mendorong digitalisasi transaksi melalui berbagai inovasi.
Salah satu contohnya adalah pengembangan Quick Response Code Indonesian Standard (QRIS). Kehadiran sistem pembayaran digital ini memberikan kemudahan bagi masyarakat dalam melakukan transaksi sekaligus membuka peluang bagi pelaku usaha mikro, kecil, dan menengah (UMKM) untuk memperluas jangkauan pasar.
Namun, tantangan Bank Indonesia semakin kompleks. Perubahan ekonomi global, fluktuasi nilai tukar, perkembangan teknologi, serta ketidakpastian pasar internasional menuntut kebijakan yang adaptif dan terukur.
Dengan demikian, Bank Indonesia tidak hanya berperan dalam mengendalikan kondisi moneter, tetapi juga menjadi salah satu pilar penting dalam menciptakan lingkungan ekonomi yang stabil dan mendukung pertumbuhan nasional.
Otoritas Jasa Keuangan: Mengawasi Industri dan Melindungi Konsumen
Jika Bank Indonesia berfokus pada stabilitas moneter dan sistem pembayaran, Otoritas Jasa Keuangan memiliki peranan utama dalam mengatur dan mengawasi kegiatan sektor jasa keuangan.
OJK dibentuk untuk memastikan kegiatan jasa keuangan berjalan secara teratur, adil, transparan, dan akuntabel. Pengawasan tersebut mencakup sektor perbankan, pasar modal, serta sektor jasa keuangan nonbank, termasuk perusahaan asuransi, dana pensiun, dan perusahaan pembiayaan.
Peranan OJK semakin penting seiring meningkatnya aktivitas keuangan digital. Masyarakat kini dapat mengakses berbagai layanan keuangan melalui aplikasi, mulai dari pinjaman daring hingga investasi digital.
Kemudahan tersebut tentu memberikan manfaat, tetapi juga menghadirkan risiko. Penipuan investasi, pinjaman ilegal, penyalahgunaan data pribadi, dan praktik keuangan yang merugikan konsumen menjadi persoalan yang perlu mendapatkan perhatian serius.
Dalam kondisi tersebut, OJK tidak hanya bertindak sebagai pengawas industri, tetapi juga memiliki tanggung jawab dalam memperkuat perlindungan konsumen dan meningkatkan literasi keuangan masyarakat.
Menurut saya, keberhasilan pengawasan OJK tidak cukup diukur dari banyaknya regulasi yang diterbitkan. Keberhasilan tersebut juga harus terlihat dari meningkatnya kepercayaan masyarakat, berkurangnya praktik keuangan ilegal, dan semakin baiknya kualitas pelayanan lembaga jasa keuangan.
Lembaga Penjamin Simpanan: Memberikan Perlindungan dan Kepercayaan kepada Nasabah
Selain Bank Indonesia dan OJK, terdapat Lembaga Penjamin Simpanan (LPS) yang memiliki peranan strategis dalam menjaga kepercayaan masyarakat terhadap industri perbankan.
LPS bertugas menjamin simpanan nasabah bank sesuai dengan ketentuan yang berlaku dan turut berperan dalam penanganan bank yang mengalami kegagalan melalui mekanisme resolusi bank.
Keberadaan lembaga ini memberikan perlindungan kepada nasabah ketika bank mengalami kegagalan, sepanjang persyaratan penjaminan terpenuhi. Salah satu ketentuan yang perlu diperhatikan adalah batas maksimal nilai simpanan yang dijamin serta persyaratan kelayakan penjaminan.
Perlindungan tersebut penting karena kepercayaan merupakan salah satu faktor utama dalam keberlangsungan industri perbankan. Tanpa kepercayaan, masyarakat dapat kehilangan keyakinan untuk menyimpan dananya di lembaga perbankan.
Dalam konteks manajemen dana bank, keberadaan LPS juga memberikan kontribusi terhadap terciptanya kepercayaan masyarakat dalam menghimpun dana melalui produk simpanan perbankan.
Kementerian Keuangan dan Lembaga Keuangan Lainnya: Menggerakkan Aktivitas Ekonomi
Selain BI, OJK, dan LPS, Kementerian Keuangan juga memiliki peranan penting dalam menjaga perekonomian nasional.
Kementerian Keuangan bertanggung jawab dalam merumuskan dan melaksanakan kebijakan fiskal, mengelola anggaran negara, serta menjaga keberlanjutan keuangan negara. Kebijakan fiskal yang tepat dapat mendukung pertumbuhan ekonomi melalui pembangunan infrastruktur, pendidikan, kesehatan, dan berbagai program pemberdayaan masyarakat.
Sementara itu, lembaga keuangan lainnya juga memiliki fungsi yang tidak kalah penting.
Bank umum berperan menghimpun dana masyarakat dalam bentuk simpanan dan menyalurkannya kembali melalui kredit atau pembiayaan. Bank Perekonomian Rakyat (BPR) berkontribusi dalam memberikan layanan keuangan kepada masyarakat, terutama di wilayah dan segmen yang belum sepenuhnya terjangkau oleh bank umum.
Koperasi simpan pinjam membantu memenuhi kebutuhan pembiayaan anggota. Perusahaan asuransi memberikan perlindungan terhadap berbagai risiko keuangan, sedangkan perusahaan pembiayaan membantu masyarakat dan pelaku usaha memperoleh akses pembiayaan untuk memenuhi kebutuhannya.
Berbagai lembaga tersebut menunjukkan bahwa sistem keuangan tidak hanya berfungsi sebagai tempat menyimpan dan meminjam uang, tetapi juga menjadi sarana untuk menggerakkan kegiatan ekonomi masyarakat.
Sinergi Antarlembaga Menjadi Kunci Stabilitas Sistem Keuangan
Salah satu hal yang sering kali kurang diperhatikan dalam pembahasan mengenai lembaga keuangan adalah pentingnya koordinasi antarlembaga.
Bank Indonesia, OJK, dan LPS tidak dapat bekerja secara terpisah ketika menghadapi ancaman terhadap stabilitas sistem keuangan. Permasalahan pada satu sektor dapat memberikan dampak terhadap sektor lainnya.
Sebagai contoh, ketika terjadi tekanan ekonomi yang menyebabkan meningkatnya risiko kredit perbankan, persoalan tersebut tidak hanya berkaitan dengan kesehatan bank. Dampaknya juga dapat memengaruhi kepercayaan masyarakat, aktivitas investasi, dan pertumbuhan ekonomi.
Karena itu, koordinasi melalui Komite Stabilitas Sistem Keuangan (KSSK), yang melibatkan Kementerian Keuangan, Bank Indonesia, OJK, dan LPS, menjadi instrumen penting dalam memperkuat pencegahan serta penanganan krisis sistem keuangan.
Sinergi tersebut menunjukkan bahwa menjaga perekonomian bukanlah tanggung jawab satu institusi, melainkan tanggung jawab bersama yang membutuhkan komunikasi, kebijakan yang konsisten, dan respons yang tepat terhadap perubahan kondisi ekonomi.
Menurut saya, koordinasi antarlembaga harus terus diperkuat, terutama dalam menghadapi risiko ekonomi global, perkembangan teknologi keuangan, serta potensi gangguan terhadap stabilitas perbankan.
Literasi Keuangan Masyarakat Tidak Boleh Diabaikan
Meskipun pemerintah dan lembaga keuangan telah memiliki berbagai kebijakan pengawasan dan perlindungan, masyarakat tetap memiliki peranan penting dalam menjaga kesehatan sistem keuangan.
Rendahnya pemahaman keuangan dapat menyebabkan seseorang mudah terjebak dalam investasi ilegal, pinjaman yang tidak sesuai kemampuan, maupun pengelolaan keuangan yang kurang bijaksana.
Hal ini juga tercermin dalam hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 yang diumumkan oleh Otoritas Jasa Keuangan (OJK), Lembaga Penjamin Simpanan (LPS), dan Badan Pusat Statistik (BPS). Hasil survei menunjukkan bahwa indeks literasi keuangan masyarakat Indonesia mencapai 69,57 persen, sedangkan indeks inklusi keuangan mencapai 93,61 persen. Data tersebut memperlihatkan bahwa akses masyarakat terhadap layanan keuangan sudah semakin luas, tetapi peningkatan pemahaman mengenai produk dan risiko keuangan tetap perlu menjadi perhatian. Artinya, kemudahan memperoleh layanan keuangan harus diimbangi dengan kemampuan masyarakat dalam mengelola dan mengambil keputusan keuangan secara bijaksana.
Oleh karena itu, peningkatan literasi keuangan harus menjadi perhatian bersama. Masyarakat perlu memahami cara memilih produk keuangan, mengenali risiko investasi, menjaga keamanan data pribadi, serta mengetahui hak dan kewajibannya sebagai konsumen.
Lembaga keuangan juga perlu meningkatkan transparansi informasi agar masyarakat tidak hanya memahami keuntungan suatu produk, tetapi juga mengetahui risiko dan konsekuensi yang mungkin timbul.
Sistem keuangan yang kuat tidak hanya dibangun melalui regulasi dan pengawasan, tetapi juga melalui masyarakat yang cerdas dalam mengambil keputusan keuangan.
Penutup: Membangun Kepercayaan untuk Masa Depan Ekonomi Indonesia
Bank Indonesia, Otoritas Jasa Keuangan, Lembaga Penjamin Simpanan, Kementerian Keuangan, serta berbagai lembaga keuangan lainnya memiliki peranan yang saling berkaitan dalam menjaga stabilitas perekonomian Indonesia.
Bank Indonesia menjaga stabilitas moneter dan sistem pembayaran, OJK mengatur serta mengawasi sektor jasa keuangan, LPS memberikan penjaminan simpanan dan menjalankan fungsi resolusi bank, sedangkan pemerintah menjalankan kebijakan fiskal untuk mendukung pembangunan nasional.
Ke depan, tantangan sektor keuangan akan semakin berkembang seiring dengan digitalisasi, perubahan ekonomi global, dan meningkatnya kebutuhan masyarakat terhadap layanan keuangan.
Oleh sebab itu, Indonesia membutuhkan lembaga keuangan yang tidak hanya kuat dalam regulasi, tetapi juga mampu beradaptasi, berkoordinasi, dan memberikan perlindungan kepada masyarakat.
Pada akhirnya, stabilitas ekonomi bukan hanya tentang seberapa besar modal yang dimiliki suatu negara, melainkan juga tentang seberapa kuat kepercayaan masyarakat terhadap sistem keuangan yang menopangnya. Ketika lembaga keuangan bekerja secara profesional dan masyarakat memiliki pemahaman keuangan yang baik, fondasi perekonomian nasional akan menjadi semakin kuat.