
Tanpa Kantor, Tetap Bayar: Menakar Kesiapan Indonesia Memajaki Raksasa Digital
Saya merupakan mahasiswa Akuntansi Perpajakan Universitas Pamulang. Kegemaran saya adalah menulis opini seputar akuntansi dan perpajakan.
·waktu baca 3 menit


Tulisan dari Aulyna Nectar Vansari tidak mewakili pandangan dari redaksi kumparan
 Perbesar
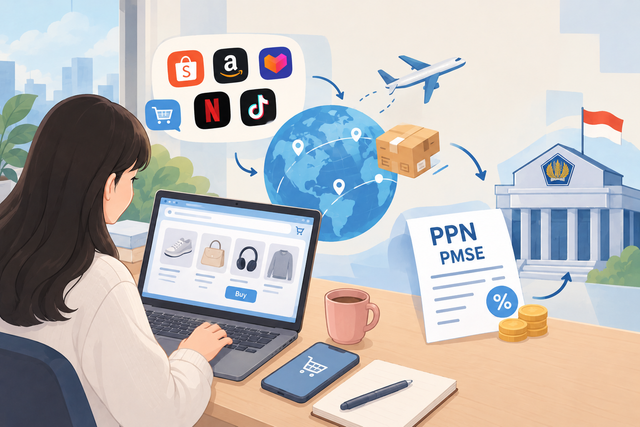
Di era perkembangan teknologi yang semakin pesat, cara suatu perusahaan dalam menjalankan bisnisnya berubah seiring berjalannya waktu. Dahulu, perusahaan umumnya membutuhkan bangunan untuk dijadikan sebagai kantor, toko, atau cabang secara fisik Ketika suatu perusahaan ingin memperoleh penghasilan dari suatu negara, sekarang kondisi tersebut sudah tidak selalu berlaku. Salah satu contohnya adalah Netflix, sebuah platform streaming luar negeri yang menyediakan layanan tontonan, seperti film, series, dan acara hiburan orisinal secara online. Netflix dapat meraup keuntungan dari masyarakat Indonesia tanpa harus memiliki kantor fisik di Indonesia.
Tantangan Konsep Fisik dan Pajak "Hantu"
Fenomena ini memicu tantangan besar dalam sistem perpajakan di Indonesia, terutama terkait dengan Pajak Penghasilan (PPh). Persoalan tersebut berkaitan dengan konsep Bentuk Usaha Tetap (BUT). Secara konvensional, hak pemajakan PPh atas perusahaan asing bergantung pada keberadaan Bentuk Usaha Tetap (BUT) yang berbasis fisik, seperti kantor perwakilan, tempat kedudukan manajemen, cabang, atau tempat usaha tertentu. Direktorat Jenderal Pajak (DJP) pernah menjelaskan bahwa perusahaan raksasa digital seperti Netflix, Spotify, Zoom, Airbnb, dan Amazon tidak memenuhi kriteria fisik tersebut. Akibatnya, terjadi kesenjangan regulasi: aktivitas ekonomi dan transaksi dilakukan di Indonesia, namun negara mengalami kesulitan untuk menetapkan hak pemajakan atas keuntungan yang mereka peroleh karena absennya entitas fisik.
Solusi Awal Lewat PPN PMSE
Namun, kondisi tersebut bukan berarti Netflix tidak dikenakan pajak di Indonesia. Sejak 1 Juli 2020, Pemerintah Indonesia telah menerapkan mekanisme PPN Perdagangan Melalui Sistem Elektronik (PMSE). Secara garis besarnya, PPN PMSE ini ialah pajak yang dikenakan atas pemanfaatan barang digital tidak berwujud atau jasa digital dari luar negeri yang dikonsumsi oleh konsumen di Indonesia. Dengan adanya regulasi ini, pemerintah berharap dapat menciptakan keadilan antara pelaku usaha digital di dalam dan luar negeri.
Langkah ini terbukti efektif mendongkrak penerimaan negara. Berdasarkan data Direktorat Jenderal Pajak, hingga 31 Agustus 2026 penerimaan dari sektor ekonomi digital telah mencapai Rp57,23 triliun. Dari jumlah tersebut, Rp44,05 triliun berasal dari PPN PMSE. Pada periode yang sama, pemerintah telah menunjuk 277 pelaku PMSE sebagai pemungut PPN PMSE dan sebanyak 244 pelaku telah melakukan pemungutan serta penyetoran PPN PMSE.
Akan tetapi keberhasilan PPN PMSE belum sepenuhnya menyelesaikan persoalan PPh, karena mekanisme PPN dan PPh memiliki karakteristik yang berbeda. PPN dapat dipungut melalui mekanisme PMSE atas konsumsi barang atau jasa digital di Indonesia, sedangkan pengenaan PPh terhadap laba perusahaan digital luar negeri berkaitan dengan persoalan status subjek pajak, sumber penghasilan, BUT, serta ketentuan dalam Perjanjian Penghindaran Pajak Berganda (P3B).
Menjaga Keadilan Iklim Usaha
Untuk mengatasi persoalan ini, DJP mulai mengkaji konsep significant economic presence atau kehadiran ekonomi yang signifikan. Pendekatan ini menilai aktivitas ekonomi perusahaan berdasarkan indicator non-fisik, seperti peredaran bruto konsolidasi grup, volume penjualan di Indonesia, dan jumlah pengguna aktif media digital lokal.
Perubahan cara berbisnis tersebut menunjukkan bahwa aturan perpajakan perlu terus menyesuaikan diri dengan perkembangan ekonomi digital. Jika keberadaan fisik tetap menjadi faktor utama dalam menentukan hak pemajakan, perusahaan digital dapat memiliki posisi yang berbeda dengan perusahaan konvensional yang menjalankan aktivitas usaha secara langsung di Indonesia. Hal tersebut juga dapat menimbulkan persoalan level playing field, terutama bagi perusahaan dalam negeri yang menjalankan kegiatan usaha sekaligus memenuhi kewajiban perpajakannya di Indonesia.
Kasus Netflix memberi gambaran jelas bahwa digitalisasi menuntut reformasi sistem perpajakan. Indonesia telah mengambil langkah awal yang sukses melalui PPN PMSE, tetapi tantangan sesungguhnya terletak pada penentuan hak pemajakan atas laba (PPh) lintas negara. Regulasi yang adaptif dan mampu membaca aktivitas ekonomi secara luas—bukan sekadar kehadiran fisik—menjadi kunci untuk menjamin kepastian hukum serta keadilan pajak di era ekonomi digital.