
Menembus Benteng Impunitas Korporasi dalam Tindak Pidana Korupsi
Dosen Fakultas Hukum Universitas Atma Jaya Yogyakarta, Advokat pada Kantor Hukum BEN LAW Office, Direktur Eksekutif Parliament Watch Yogyakarta
·waktu baca 6 menit


Tulisan dari Benediktus Hestu Cipto Handoyo tidak mewakili pandangan dari redaksi kumparan
 Perbesar
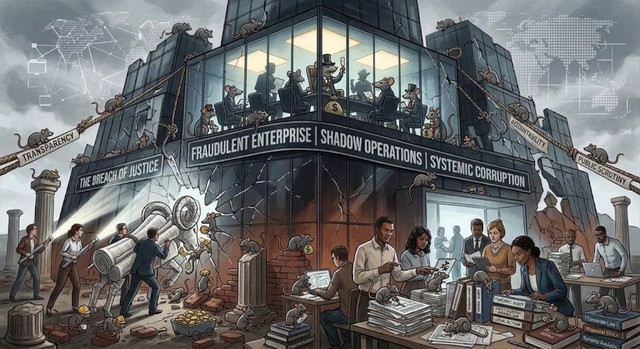
Kejahatan korporasi dalam tindak pidana korupsi menghadirkan tantangan serius bagi penegakan hukum. Kompleksitas struktur perusahaan, pembagian kewenangan, transaksi berlapis, dan kepemilikan melalui pihak perantara dapat menyulitkan pengungkapan pihak yang mengambil keputusan, memperoleh keuntungan, atau mengendalikan terjadinya tindak pidana. Dalam keadaan demikian, penegakan hukum tidak cukup hanya berfokus pada individu yang menjalankan transaksi, tetapi juga harus menilai kemungkinan pertanggungjawaban korporasi berdasarkan hukum yang berlaku.
Indonesia sebenarnya telah mengakui korporasi sebagai subjek hukum pidana. Pasal 20 Undang-Undang Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi, sebagaimana diubah dengan Undang-Undang Nomor 20 Tahun 2001, memungkinkan penuntutan dan penjatuhan pidana terhadap korporasi dan/atau pengurusnya apabila tindak pidana korupsi dilakukan oleh atau atas nama korporasi. Persoalan utamanya karena itu bukan ketiadaan dasar hukum, melainkan bagaimana ketentuan tersebut diterapkan secara konsisten, dibuktikan secara tepat, dan diikuti pemulihan aset yang efektif.
Kerangka Hukum Pertanggungjawaban Korporasi.Pasal 20 UU Tipikor memberikan dasar khusus untuk meminta pertanggungjawaban korporasi. Penerapannya harus mempertimbangkan hubungan pelaku dengan korporasi, konteks perbuatan, dan terpenuhinya unsur tindak pidana yang didakwakan.
Kedudukan seseorang sebagai direktur, pegawai, pemegang saham, atau pemilik manfaat tidak dengan sendirinya membuktikan kesalahan pidana. Sebaliknya, penggunaan perantara atau pegawai untuk menjalankan tindakan ilegal tidak otomatis menghapus kemungkinan pertanggungjawaban korporasi.
Peraturan Mahkamah Agung Nomor 13 Tahun 2016 tentang Tata Cara Penanganan Perkara Tindak Pidana oleh Korporasi memberikan pedoman lebih lanjut. Pasal 4 ayat (2) mengarahkan penilaian kesalahan korporasi dengan memperhatikan apakah korporasi memperoleh keuntungan atau manfaat dari tindak pidana atau tindak pidana dilakukan untuk kepentingannya, apakah korporasi membiarkan tindak pidana terjadi, serta apakah korporasi tidak melakukan langkah-langkah yang diperlukan untuk mencegah tindak pidana dan memastikan kepatuhan hukum.
Parameter tersebut penting untuk menilai peran organisasi, tetapi bukan pengganti pembuktian unsur delik. Keuntungan yang diterima perusahaan tidak otomatis membuktikan seluruh unsur tindak pidana. Demikian pula, kelemahan pengawasan internal tidak dengan sendirinya menjadikan korporasi bertanggung jawab secara pidana tanpa dasar hukum dan fakta yang memadai.
Sehubungan denga hal tersebut, Undang-Undang Nomor 1 Tahun 2023 tentang Kitab Undang-Undang Hukum Pidana, yang berlaku sejak 2 Januari 2026, serta perubahan hukum melalui Undang-Undang Nomor 1 Tahun 2026 tentang Penyesuaian Pidana, maka Ketentuan umum mengenai pertanggungjawaban korporasi harus dibaca secara sistematis bersama UU Tipikor sebagai undang-undang khusus, termasuk ketentuan peralihan dan penerapan hukum menurut waktu terjadinya perbuatan.
Pemilik Manfaat dan Batas Pertanggungjawaban Pidana.
Salah satu tantangan penting adalah mengidentifikasi pemilik manfaat dan pengendali yang berada di balik struktur korporasi. Kepemilikan berlapis, perusahaan perantara, dan transaksi lintas yurisdiksi dapat menyulitkan penelusuran aliran dana serta pihak yang sesungguhnya mengambil keputusan.
Peraturan Presiden Nomor 13 Tahun 2018 telah menyediakan kerangka identifikasi pemilik manfaat korporasi. Namun, identifikasi tersebut harus dibedakan dari pembuktian kesalahan pidana. Status sebagai pemilik manfaat atau penerima keuntungan bukan bukti yang secara otomatis cukup untuk memidana seseorang.
Doktrin piercing the corporate veil atau penembusan tabir korporasi juga tidak boleh dipahami sebagai jalan pintas untuk menghapus pemisahan badan hukum dalam semua perkara. Penerapannya harus mempunyai dasar hukum dan mempertimbangkan fakta konkret. Untuk meminta pertanggungjawaban pidana individu, penegak hukum tetap harus membuktikan keterlibatan dan dasar pertanggungjawabannya sesuai unsur delik yang berlaku.
Dengan demikian, penegakan hukum perlu membedakan tiga persoalan: pertanggungjawaban korporasi, pertanggungjawaban individual pengurus atau pengendali, dan perampasan aset yang terbukti berkaitan dengan tindak pidana. Ketiganya dapat saling mendukung, tetapi tidak identik.
Efektivitas Sanksi dan Program Kepatuhan.
Pemidanaan korporasi perlu dirancang agar tidak sekadar formal, tetapi juga proporsional dan mampu mencegah pelanggaran berulang. Dalam perspektif ekonomi hukum, sanksi yang tidak sebanding dengan keuntungan ilegal berpotensi mengurangi daya cegah. Namun, klaim bahwa denda korporasi di Indonesia secara umum lebih rendah daripada keuntungan hasil korupsi harus dibuktikan melalui data putusan, nilai keuntungan yang terungkap, besaran denda, serta aset yang benar-benar berhasil dipulihkan.
Sebagai pembanding, U.S. Sentencing Guidelines, Chapter Eight, khususnya 8B2.1, menekankan efektivitas program kepatuhan dan etika organisasi. Sementara itu, Section 7 UK Bribery Act 2010 mengatur tindak pidana organisasi komersial yang gagal mencegah penyuapan oleh pihak terkait untuk memperoleh atau mempertahankan bisnis atau keuntungan bisnis, dengan pembelaan apabila organisasi dapat membuktikan bahwa prosedur pencegahan yang memadai telah diterapkan.
Kedua model tersebut relevan sebagai bahan perbandingan, tetapi tidak dapat diterapkan secara otomatis di Indonesia karena perbedaan struktur delik, persyaratan pembuktian, dan sistem hukum.
Indonesia dapat mempertimbangkan penguatan program kepatuhan antikorupsi berbasis risiko, termasuk uji tuntas mitra bisnis, pengendalian transaksi, audit internal, mekanisme pelaporan, dan evaluasi berkala. Efektivitas program harus dinilai berdasarkan pelaksanaan nyata, bukan sekadar sertifikat atau dokumen formal. Program kepatuhan yang baik tidak boleh menjadi kekebalan pidana otomatis, sedangkan kegagalan administratif tidak selalu merupakan tindak pidana.
Pemulihan Aset dan Agenda Reformasi.
Pemulihan aset merupakan bagian penting pemberantasan korupsi karena pemidanaan saja belum tentu menghilangkan keuntungan ekonomi yang diperoleh secara ilegal. Namun, perampasan aset berdasarkan putusan pidana harus dibedakan dari non-conviction-based asset forfeiture, yaitu mekanisme perampasan tanpa didahului pemidanaan seseorang.
Mekanisme terakhir memerlukan dasar hukum yang jelas, standar pembuktian, pemeriksaan yang adil, perlindungan pihak ketiga, dan akses terhadap upaya hukum. Perampasan aset tidak boleh dilakukan hanya berdasarkan dugaan atau status kepemilikan tanpa proses hukum yang memadai.
Pada 6 Oktober 2026, DPR RI mengumumkan bahwa Rancangan Undang-Undang Perampasan Aset Terkait Tindak Pidana telah menjadi usul inisiatif DPR. Status tersebut tidak berarti rancangan itu sudah berlaku sebagai undang-undang. Karena itu, perluasan mekanisme perampasan aset tanpa pemidanaan harus ditempatkan sebagai agenda pembaruan hukum, bukan kewenangan umum yang diasumsikan telah tersedia.
Rekonstruksi pertanggungjawaban korporasi setidaknya perlu diarahkan pada tiga langkah. Pertama, harmonisasi UU Tipikor, KUHP nasional, dan aturan pelaksanaannya agar dasar pertanggungjawaban serta pemidanaan lebih konsisten. Kedua, penguatan pembuktian melalui analisis keputusan organisasi, aliran dana, manfaat korporasi, dan efektivitas pengawasan. Ketiga, pengembangan sanksi serta pemulihan aset yang proporsional, terukur, dan dapat dieksekusi.
Keberhasilan reformasi perlu dinilai menggunakan indikator empiris, seperti jumlah perkara korporasi, kualitas putusan, nilai pemulihan yang benar-benar diterima negara, dan pengulangan pelanggaran. Tanpa data yang konsisten, klaim mengenai keberhasilan maupun kegagalan penegakan hukum akan sulit diuji.
Penutup
Pertanggungjawaban pidana korporasi merupakan instrumen penting untuk mencegah badan hukum digunakan sebagai sarana tindak pidana korupsi. Tantangannya bukan sekadar memperberat hukuman, melainkan memastikan bahwa korporasi dan individu yang benar-benar memenuhi dasar pertanggungjawaban dapat diproses berdasarkan bukti yang sah.
Penegakan hukum harus mampu mengungkap peran organisasi, pengurus, pengendali, dan pemilik manfaat tanpa menganggap status kepemilikan sebagai pengganti pembuktian kesalahan. Pada saat yang sama, program kepatuhan perlu dinilai berdasarkan efektivitasnya dan pemulihan aset harus dilakukan melalui prosedur yang sah.
Rekonstruksi yang diperlukan ialah sistem yang menggabungkan kepastian hukum, akuntabilitas korporasi, sanksi proporsional, transparansi kepemilikan, dan pemulihan aset yang adil. Dengan pendekatan tersebut, pemberantasan korupsi dapat melindungi keuangan negara tanpa mengorbankan asas legalitas dan prinsip negara hukum.