
Dilema Auditor Muda: Idealisme vs Realitas Lapangan
Mahasiswa D4 Akuntansi Perpajakan Universitas Pamulang
·waktu baca 10 menit


Tulisan dari Aan Gunawan tidak mewakili pandangan dari redaksi kumparan
Memasuki dunia kerja sebagai auditor muda bukan sekadar tentang menerapkan ilmu akuntansi yang telah dipelajari di bangku kuliah. Profesi ini juga menuntut ketelitian, integritas, keberanian mengambil keputusan, serta kemampuan menghadapi berbagai situasi yang tidak selalu sesuai dengan teori. Di satu sisi, auditor dituntut untuk menjaga independensi dan objektivitas. Namun, di sisi lain, realitas pekerjaan dapat menghadirkan tekanan berupa keterbatasan waktu, tuntutan klien, target penyelesaian audit, hingga dinamika hubungan profesional.
 Perbesar
Kondisi tersebut menimbulkan dilema yang tidak sederhana, terutama bagi auditor yang baru memulai karier. Mereka memasuki profesi dengan pemahaman bahwa setiap temuan harus disampaikan secara objektif dan setiap kesimpulan harus didukung bukti yang memadai. Akan tetapi, ketika berhadapan dengan situasi nyata, mempertahankan prinsip profesional tidak selalu menjadi perkara mudah.
Sebagai contoh, auditor muda mungkin menemukan ketidaksesuaian dalam pencatatan transaksi atau kelemahan dalam pengendalian internal perusahaan. Secara profesional, temuan tersebut perlu didokumentasikan, dianalisis, dan dikomunikasikan kepada pihak yang berwenang. Namun, ketika temuan itu berpotensi memperpanjang proses audit atau menimbulkan ketegangan dengan klien maupun tim kerja, auditor muda dapat menghadapi tekanan untuk menyelesaikan pekerjaan dengan cepat.
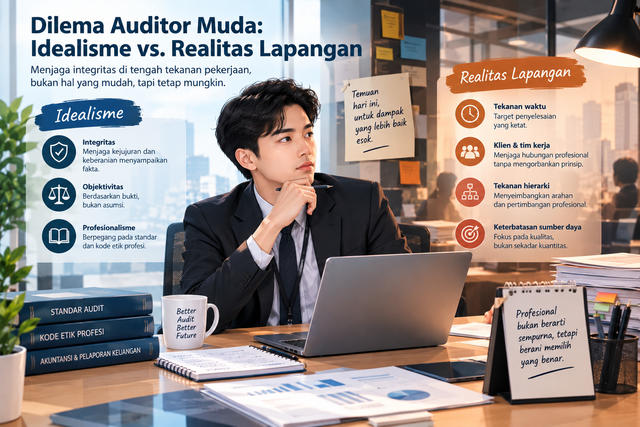
Di sinilah idealisme dan realitas lapangan bertemu. Idealisme mendorong auditor untuk mempertahankan standar dan etika profesi, sedangkan realitas lapangan menuntut kemampuan beradaptasi dengan kondisi pekerjaan. Tantangannya bukan memilih salah satu dan mengabaikan yang lain, melainkan menemukan cara untuk tetap profesional tanpa kehilangan integritas.
Idealisme Auditor: Menjaga Integritas dan Objektivitas
Dalam profesi audit, integritas dan objektivitas merupakan fondasi penting yang menentukan kualitas pekerjaan. Auditor tidak hanya bertugas memeriksa angka dalam laporan keuangan, tetapi juga mengevaluasi apakah informasi yang disajikan telah didukung bukti yang memadai dan sesuai dengan kerangka pelaporan yang berlaku.
Independensi juga menjadi aspek penting, terutama dalam audit laporan keuangan. Auditor harus mampu menjaga penilaian profesionalnya dari pengaruh yang dapat mengganggu objektivitas. Dalam praktiknya, hal ini berarti auditor tidak boleh membiarkan kepentingan pribadi, tekanan pihak tertentu, atau keinginan untuk menyenangkan klien memengaruhi kesimpulan audit.
Bagi auditor muda, idealisme biasanya terbentuk dari pendidikan formal, pemahaman standar audit, kode etik profesi, dan harapan untuk menjalankan pekerjaan secara bertanggung jawab. Mereka belajar bahwa bukti audit harus cukup dan tepat, risiko harus dinilai secara memadai, serta temuan yang relevan perlu ditindaklanjuti.
Namun, idealisme bukan berarti auditor harus bersikap kaku dalam setiap situasi. Profesionalisme justru menuntut kemampuan membedakan persoalan yang membutuhkan penyesuaian prosedur dengan persoalan yang menyangkut pelanggaran prinsip. Auditor dapat menyesuaikan pendekatan pemeriksaan berdasarkan risiko dan kondisi yang dihadapi, tetapi tidak seharusnya mengabaikan bukti penting hanya demi mengejar tenggat waktu.
Dengan demikian, idealisme perlu dipahami sebagai komitmen untuk menjaga kualitas dan etika pekerjaan, bukan sekadar keberanian menyampaikan kritik. Auditor yang berintegritas harus mampu menjelaskan temuannya berdasarkan bukti, menggunakan pertimbangan profesional, dan menyampaikan kesimpulan secara proporsional.
Realitas Lapangan: Tekanan Waktu, Klien, dan Target Pekerjaan
Jika idealisme menjadi pedoman dalam menjalankan profesi, realitas lapangan merupakan ruang tempat prinsip tersebut diuji. Auditor muda tidak hanya dituntut memahami standar dan prosedur, tetapi juga harus mampu bekerja dalam lingkungan yang memiliki target, keterbatasan sumber daya, serta beragam kepentingan.
Salah satu tantangan yang sering muncul adalah tekanan waktu dan beban kerja. Dalam praktik audit, pekerjaan dapat melibatkan pemeriksaan dokumen dalam jumlah besar, pengujian transaksi, konfirmasi kepada pihak ketiga, analisis risiko, hingga penyusunan kertas kerja dan laporan. Pada periode sibuk, auditor dapat menangani beberapa tugas secara bersamaan dengan tenggat waktu yang ketat.
Bagi auditor muda yang masih beradaptasi, situasi tersebut dapat menimbulkan dilema. Mereka perlu menyelesaikan pekerjaan sesuai jadwal, tetapi tetap harus memastikan bahwa prosedur audit dilakukan secara memadai. Ketika waktu semakin terbatas, risiko munculnya kesalahan, dokumentasi yang kurang lengkap, atau pemeriksaan yang tidak mendalam perlu diantisipasi.
Tantangan berikutnya berkaitan dengan hubungan auditor dan klien. Proses audit membutuhkan komunikasi dan kerja sama agar auditor memperoleh dokumen, penjelasan, serta informasi yang diperlukan. Namun, hubungan profesional tersebut tidak berarti auditor harus selalu menerima penjelasan manajemen tanpa melakukan evaluasi.
Ketika ditemukan transaksi yang tidak biasa atau penjelasan yang tidak didukung bukti, auditor perlu meminta klarifikasi dan melakukan prosedur tambahan apabila diperlukan. Situasi dapat menjadi lebih rumit ketika pihak yang diperiksa merasa keberatan terhadap temuan atau menganggap prosedur audit terlalu mengganggu kegiatan operasional.
Auditor muda mungkin merasa tidak nyaman menyampaikan pertanyaan kritis, terlebih ketika berhadapan dengan manajemen yang lebih senior atau memiliki pengalaman lebih panjang. Akan tetapi, sikap kritis yang didukung bukti merupakan bagian dari tanggung jawab profesional. Komunikasi yang sopan tetap dapat berjalan bersamaan dengan sikap skeptis terhadap informasi yang belum memadai.
Selain itu, terdapat tekanan hierarki di dalam tim audit. Sebagai anggota tim yang relatif baru, auditor muda biasanya bekerja di bawah arahan senior atau manajer. Bimbingan tersebut penting untuk memastikan prosedur dilaksanakan sesuai standar. Namun, dalam situasi tertentu, auditor muda mungkin menemukan sesuatu yang berbeda dari pemahaman atau arahan awal yang diterimanya.
Misalnya, terdapat perbedaan pandangan mengenai kecukupan bukti atas suatu transaksi. Auditor muda mungkin menilai bahwa pemeriksaan tambahan diperlukan, sementara tim sedang berupaya menyelesaikan pekerjaan sesuai tenggat waktu. Dalam situasi seperti ini, keberanian menyampaikan pertimbangan profesional perlu diimbangi dengan kemampuan mengomunikasikan alasan secara jelas dan menghormati mekanisme penelaahan dalam tim.
Berbagai tantangan tersebut menunjukkan bahwa dilema auditor muda tidak selalu muncul karena adanya pelanggaran yang disengaja. Dilema juga dapat timbul ketika tuntutan pekerjaan yang sama-sama penting seperti ketepatan waktu, kualitas audit, hubungan profesional, dan kepatuhan terhadap standar harus dikelola secara bersamaan.
Ketika Independensi Berhadapan dengan Kepentingan Bisnis
Independensi merupakan salah satu prinsip yang sangat penting dalam profesi auditor, terutama bagi auditor eksternal yang memberikan opini atas laporan keuangan. Namun, dalam praktiknya, independensi dapat menghadapi tantangan ketika proses audit berlangsung dalam hubungan bisnis yang melibatkan kepentingan ekonomi.
Kantor akuntan publik merupakan organisasi profesional yang juga harus mengelola sumber daya, mempertahankan kualitas layanan, dan memenuhi kebutuhan klien. Dalam kondisi tertentu, pertimbangan komersial dapat menimbulkan tekanan, misalnya ketika terdapat perbedaan pendapat mengenai temuan audit atau ketika penyelesaian pekerjaan harus dipercepat.
Bagi auditor muda, situasi tersebut dapat menjadi pengalaman yang membingungkan. Mereka mungkin memahami bahwa suatu temuan perlu ditindaklanjuti, tetapi belum memiliki pengalaman yang cukup untuk menghadapi konflik kepentingan atau menyampaikan keberatan secara efektif.
Meski demikian, penting untuk membedakan antara kompromi dalam cara berkomunikasi dan kompromi terhadap prinsip profesional. Auditor dapat menyampaikan temuan dengan bahasa yang lebih terukur, memberikan kesempatan kepada klien untuk menjelaskan kondisi yang terjadi, dan mempertimbangkan bukti tambahan yang relevan. Akan tetapi, auditor tidak seharusnya mengubah kesimpulan hanya karena adanya tekanan untuk mempertahankan hubungan bisnis.
Hal ini berkaitan dengan prinsip skeptisisme profesional, yaitu sikap yang mempertanyakan informasi secara kritis dan tetap waspada terhadap kemungkinan salah saji. Skeptisisme profesional tidak berarti menganggap semua pihak melakukan kesalahan, tetapi juga tidak berarti menerima setiap penjelasan tanpa evaluasi.
Apabila auditor menemukan indikasi bahwa pertimbangannya dipengaruhi oleh tekanan yang tidak semestinya, persoalan tersebut perlu dikomunikasikan melalui jalur pengawasan yang berlaku. Dalam situasi yang serius, auditor perlu memperoleh arahan dari atasan yang berwenang, fungsi konsultasi etika, atau mekanisme pengendalian mutu di tempat kerja.
Dengan demikian, independensi tidak cukup dipahami sebagai sikap pribadi. Independensi juga membutuhkan lingkungan kerja yang mendukung auditor untuk mengungkapkan persoalan secara profesional tanpa takut mendapatkan perlakuan yang tidak semestinya.
Peran Senior dan Budaya Organisasi dalam Membentuk Auditor Muda
Auditor muda tidak dapat dibebani tanggung jawab untuk menyelesaikan seluruh dilema profesi seorang diri. Pengalaman, kemampuan mengambil keputusan, dan keberanian menghadapi konflik profesional berkembang melalui proses pembelajaran yang membutuhkan bimbingan.
Dalam konteks ini, senior dan manajer audit memiliki peran penting sebagai pembimbing. Mereka tidak hanya bertanggung jawab meninjau kertas kerja atau memastikan prosedur telah dilaksanakan, tetapi juga membantu auditor muda memahami alasan di balik suatu keputusan profesional.
Ketika auditor muda menemukan kejanggalan, misalnya, senior sebaiknya mendorong mereka untuk menjelaskan dasar pemikirannya, menunjukkan bukti yang tersedia, serta mempertimbangkan risiko yang mungkin timbul. Pendekatan ini akan membantu auditor muda mengembangkan kemampuan analitis, bukan sekadar mengikuti instruksi tanpa memahami konteksnya.
Budaya organisasi juga menentukan bagaimana dilema tersebut ditangani. Lingkungan kerja yang terbuka terhadap pertanyaan dan perbedaan pendapat dapat membantu mencegah kesalahan yang tidak teridentifikasi. Sebaliknya, budaya yang hanya menekankan kecepatan penyelesaian pekerjaan dapat membuat anggota tim enggan menyampaikan kekhawatiran.
Oleh sebab itu, kantor akuntan publik maupun unit audit internal perlu memastikan bahwa target pekerjaan tidak mengorbankan kualitas. Penugasan harus mempertimbangkan kompetensi anggota tim, kompleksitas pekerjaan, kecukupan waktu, serta kebutuhan penelaahan. Mekanisme konsultasi dan eskalasi juga perlu tersedia agar auditor muda mengetahui langkah yang harus diambil ketika menghadapi persoalan etika atau perbedaan pertimbangan.
Akhirnya, kualitas auditor muda bukan hanya hasil dari kemampuan individu, melainkan juga dipengaruhi oleh sistem pembinaan dan budaya profesional tempat mereka bekerja.
Strategi Auditor Muda Menghadapi Dilema Profesional
Menghadapi realitas lapangan membutuhkan lebih dari sekadar penguasaan teori. Auditor muda perlu mengembangkan kompetensi teknis sekaligus kemampuan interpersonal agar dapat menjaga kualitas pekerjaan di tengah berbagai tekanan.
Pertama, memperkuat pemahaman terhadap standar dan kode etik profesi. Pengetahuan mengenai standar audit, etika profesi, dan ketentuan yang berlaku membantu auditor menentukan batas yang tidak boleh dilanggar. Pemahaman tersebut juga menjadi dasar untuk menjelaskan mengapa suatu prosedur perlu dilakukan atau mengapa suatu temuan tidak dapat diabaikan.
Kedua, membangun kemampuan komunikasi profesional. Tidak semua perbedaan pendapat harus berkembang menjadi konflik. Auditor dapat menyampaikan temuan dengan menjelaskan fakta, risiko, dan bukti yang mendasarinya. Komunikasi yang jelas dan objektif membantu pihak lain memahami alasan di balik pertimbangan audit, sekaligus menjaga hubungan kerja tetap profesional.
Ketiga, meningkatkan skeptisisme profesional dan kemampuan analitis. Auditor perlu terbiasa mempertanyakan informasi yang tidak konsisten, memeriksa kecukupan bukti, dan menghubungkan temuan dengan risiko yang relevan. Kemampuan ini sangat penting agar kesimpulan tidak hanya didasarkan pada asumsi, tekanan, atau penjelasan yang belum terverifikasi.
Keempat, mendokumentasikan pertimbangan dan bukti secara memadai. Dokumentasi membantu menunjukkan prosedur yang telah dilakukan, informasi yang diperoleh, serta dasar kesimpulan yang diambil. Jika muncul perbedaan pendapat, kertas kerja yang memadai dapat menjadi landasan untuk melakukan penelaahan dan diskusi secara objektif.
Kelima, mengetahui kapan harus meminta bantuan. Auditor muda tidak harus selalu mampu menyelesaikan setiap persoalan secara mandiri. Ketika menghadapi tekanan yang berpotensi mengganggu objektivitas atau menemukan masalah yang berada di luar kewenangannya, berkonsultasi dengan senior, manajer, atau pihak yang bertanggung jawab atas etika dan mutu merupakan langkah yang tepat.
Keenam, menjaga keseimbangan antara produktivitas dan kualitas. Kemampuan mengatur waktu, menentukan prioritas, dan memahami tingkat risiko akan membantu auditor bekerja lebih efektif. Namun, efisiensi tidak boleh dijadikan alasan untuk menghilangkan prosedur penting atau mengabaikan bukti yang relevan.
Berbagai langkah tersebut dapat membantu auditor muda menghadapi tekanan pekerjaan tanpa kehilangan arah profesional. Pengalaman lapangan memang penting, tetapi pengalaman perlu disertai refleksi, pembelajaran, dan komitmen untuk terus memperbaiki kualitas diri.
Penutup: Idealisme Bukan Penghambat Profesionalisme
Dilema antara idealisme dan realitas lapangan merupakan bagian dari proses pembentukan profesionalisme auditor muda. Dunia kerja menuntut kemampuan beradaptasi, bekerja dalam tim, mengelola waktu, dan berkomunikasi dengan berbagai pihak. Namun, kemampuan beradaptasi tidak berarti harus mengorbankan integritas atau mengabaikan standar profesi.
Idealisme yang tidak disertai pemahaman terhadap kondisi lapangan dapat membuat auditor kesulitan menentukan pendekatan yang tepat. Sebaliknya, penyesuaian yang berlebihan terhadap tuntutan pekerjaan dapat mengaburkan batas antara kompromi yang wajar dan pelanggaran prinsip profesional. Karena itu, auditor muda perlu belajar menempatkan fleksibilitas dalam metode kerja tanpa kehilangan keteguhan dalam menjaga kualitas dan etika.
Tanggung jawab ini juga tidak hanya berada di pundak auditor muda. Senior, manajer, dan organisasi tempat auditor bekerja memiliki peran untuk membangun lingkungan yang mendukung diskusi, konsultasi, serta pelaporan persoalan secara terbuka. Target pekerjaan harus diimbangi dengan sumber daya dan pengawasan yang memadai agar kualitas audit tetap menjadi prioritas.
Pada akhirnya, auditor muda tidak harus memilih antara idealisme dan realitas lapangan. Keduanya dapat berjalan beriringan ketika prinsip profesional diterapkan dengan pertimbangan yang matang, komunikasi yang tepat, dan dukungan organisasi yang memadai.
Auditor yang profesional bukanlah auditor yang tidak pernah menghadapi tekanan, melainkan auditor yang mampu menghadapi tekanan tanpa kehilangan integritas dalam mengambil keputusan. Di situlah kualitas seorang auditor dibentuk, bukan hanya melalui kemampuan memeriksa angka, tetapi juga melalui keberanian mempertahankan prinsip ketika keputusan profesional benar-benar diuji.