
Ketika Bahasa Pembayaran Indonesia Mulai Dipahami Dunia

Ekonom Senior Kantor Perwakilan Bank Indonesia Provinsi Kaltim
·waktu baca 8 menit


Tulisan dari Azhari Novy Sucipto tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Tidak semua standar yang bertahan adalah standar yang paling canggih. Dalam ekonomi jaringan, sebuah sistem justru dapat menjadi semakin bernilai ketika semakin banyak orang menggunakannya. Bahasa adalah contoh paling sederhana: manfaat sebuah bahasa tidak hanya ditentukan oleh kekayaan kosakatanya, tetapi juga oleh jumlah orang yang dapat memahaminya.
Logika yang sama dapat digunakan untuk membaca perjalanan Quick Response Code Indonesian Standard (QRIS). Dalam tujuh tahun sejak diluncurkan pada 2019, QRIS berkembang dari standar nasional pembayaran berbasis kode QR menjadi bagian penting dari ekosistem pembayaran digital Indonesia. Hingga Juli 2026, QRIS telah digunakan oleh sekitar 67 juta pengguna dan diterima oleh 45,46 juta merchant, dengan 96,69 persen di antaranya merupakan UMKM. Secara kumulatif, volume transaksinya telah menembus 15 miliar transaksi. Pada periode yang sama, volume transaksi QRIS tumbuh 82,42 persen secara tahunan.
Perkembangan tersebut kini memasuki tahap baru. Pada 21 September 2026 di New York, QRIS Antarnegara menerima 50-in-5 Awards 2026 kategori Collaboration dalam rangkaian kegiatan di sela Sidang Majelis Umum PBB ke-81. Penghargaan tersebut diberikan oleh Digital Public Goods Alliance dan Co-Develop sebagai pengakuan atas upaya membangun konektivitas pembayaran digital lintas negara yang interoperabel dan inklusif.
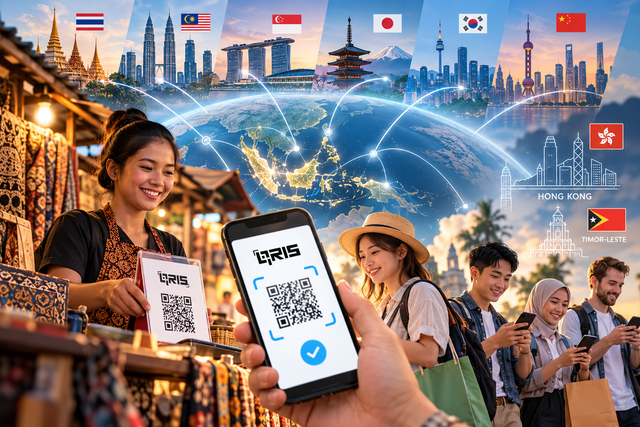
Saat ini, konektivitas QRIS Antarnegara telah mencakup enam negara mitra: Thailand, Malaysia, Singapura, Jepang, Korea Selatan, dan Tiongkok. Sejak pertama kali diterapkan pada 2022 hingga Juli 2026, transaksi QRIS Antarnegara oleh pengguna negara mitra di Indonesia telah mencapai 21 juta transaksi dengan nilai Rp5,90 triliun. Sementara itu, transaksi pengguna Indonesia di negara mitra mencapai 4,67 juta transaksi dengan nilai Rp1,73 triliun.
Jaringan tersebut juga masih terus berkembang. Pada 24 September 2026, Bank Indonesia dan Hong Kong Monetary Authority (HKMA) menandatangani nota kesepahaman untuk memperkuat kerja sama pembayaran lintas negara berbasis QR. Kedua otoritas akan membahas aspek teknis, operasional, dan regulasi serta menjajaki mekanisme interoperabilitas pembayaran berbasis QR antara Indonesia dan Hong Kong.
Sehari kemudian, pada 25 September 2026, Bank Indonesia dan Banco Central de Timor-Leste menandatangani nota kesepahaman yang antara lain menjadi landasan pengembangan konektivitas pembayaran kedua negara. Dalam kerja sama tersebut, kedua bank sentral juga menjajaki QRIS Antarnegara sebagai salah satu bentuk implementasinya.
Dengan demikian, Hong Kong dan Timor-Leste belum dapat disebut sebagai negara yang telah terkoneksi secara operasional dengan QRIS. Namun, keduanya kini berada dalam proses kerja sama dan penjajakan yang secara resmi dapat menjadi landasan bagi perluasan konektivitas QRIS Antarnegara.
Yang menarik bukan semata-mata besarnya angka tersebut. Pertanyaan yang lebih penting adalah: bagaimana sebuah standar pembayaran yang awalnya dirancang untuk menyederhanakan transaksi domestik dapat berkembang menjadi bagian dari konektivitas pembayaran lintas negara?
Ada setidaknya tiga pelajaran yang dapat dibaca dari perjalanan QRIS.
Murah dan Mudah: Dua Kata yang Menentukan Adopsi
Clayton Christensen memperkenalkan perspektif penting tentang bagaimana inovasi dapat memperluas akses. Inovasi yang berdampak luas tidak selalu dimulai dari teknologi yang paling canggih. Dalam kondisi tertentu, solusi yang lebih sederhana, terjangkau, dan cukup baik untuk kebutuhan pengguna justru memiliki ruang yang lebih besar untuk berkembang.
Perjalanan QRIS memberikan ilustrasi menarik mengenai hal tersebut. QRIS memungkinkan merchant menerima pembayaran digital tanpa harus menyediakan terminal pembayaran konvensional untuk setiap jenis penyedia jasa pembayaran. Pada skema QRIS statis, misalnya, antarmuka penerimaan pembayaran dapat sangat sederhana: sebuah kode QR yang dicetak dan ditempatkan di meja kasir. Di belakangnya tetap terdapat infrastruktur penyedia jasa pembayaran dan sistem pembayaran yang memungkinkan transaksi diproses secara aman dan terhubung.
Bagi konsumen, QRIS juga relatif sederhana. Pengguna cukup membuka aplikasi pembayaran yang mendukung QRIS, memindai kode, memasukkan nominal apabila diperlukan, kemudian mengonfirmasi transaksi. Tidak diperlukan proses yang rumit untuk menggunakan sistem tersebut. Kesederhanaan tersebut penting dalam proses adopsi. Teknologi pembayaran hanya akan memberikan manfaat ekonomi apabila dapat digunakan oleh sebanyak mungkin orang dan pelaku usaha. Karena itu, persoalannya bukan semata-mata apakah teknologinya canggih, tetapi apakah teknologi tersebut mudah dipahami, mudah diakses, dan dapat digunakan dalam berbagai situasi.
Dalam konteks QRIS, pendekatan tersebut membantu membuka akses pembayaran digital hingga ke usaha mikro dan merchant yang sebelumnya mungkin tidak memiliki insentif atau kemampuan untuk menggunakan infrastruktur pembayaran yang lebih kompleks. Bank Indonesia juga tidak mengenakan biaya tambahan kepada konsumen dalam penggunaan QRIS. Sementara di sisi merchant, biaya pemrosesan diatur melalui skema Merchant Discount Rate (MDR) sesuai kategori merchant.
Pada akhirnya, teknologi yang sederhana bukan berarti teknologi yang sederhana secara keseluruhan. Justru kesederhanaan yang terlihat di tangan pengguna merupakan hasil dari standardisasi dan infrastruktur yang bekerja di belakang layar.
Ketika Banyak Pemain Memilih Standar yang Sama
Ekonomi jaringan tidak hanya berbicara tentang jumlah pengguna. Ia juga berbicara tentang koordinasi. Di sinilah perspektif kelembagaan Douglass North menjadi relevan. Dalam pemikirannya, institusi berperan sebagai aturan yang membentuk interaksi antaraktor. Sebuah teknologi dapat memiliki kemampuan yang baik, tetapi tanpa aturan dan koordinasi yang membuat para pelaku menggunakan standar yang sama, manfaat jaringan sulit berkembang.
QRIS menunjukkan bagaimana koordinasi tersebut bekerja. Bank Indonesia bersama industri sistem pembayaran membangun satu standar kode QR yang dapat digunakan oleh berbagai penyedia jasa pembayaran. Ekosistem tersebut kini melibatkan 96 bank, 60 penyelenggara nonbank, dan empat lembaga switching.
Bagi merchant, implikasinya sederhana tetapi penting. Satu kode QR dapat digunakan untuk menerima pembayaran dari berbagai aplikasi yang telah terhubung dengan QRIS. Merchant tidak perlu menyediakan kode berbeda untuk setiap aplikasi pembayaran. Bagi konsumen, manfaatnya juga jelas. Pilihan aplikasi pembayaran menjadi lebih luas tanpa mengubah cara dasar melakukan transaksi.Di titik inilah standardisasi menghasilkan efek jaringan. Semakin banyak merchant menerima QRIS, semakin besar manfaatnya bagi konsumen. Sebaliknya, semakin banyak konsumen menggunakan QRIS, semakin menarik pula QRIS bagi merchant. Efek semacam ini tidak muncul secara otomatis dari teknologi. Ia membutuhkan koordinasi antarpelaku, konsistensi standar, regulasi, serta kepercayaan terhadap sistem.
Hal yang sama terlihat ketika QRIS memasuki ranah lintas negara. Konektivitas dengan Thailand, Malaysia, Singapura, Jepang, Korea Selatan, dan Tiongkok bukan sekadar persoalan teknis memindai kode QR. Di belakangnya terdapat kerja sama antarlembaga, penyelarasan standar, pengaturan transaksi lintas negara, serta koordinasi antarsistem pembayaran.
Dengan demikian, keberhasilan QRIS bukan cerita tentang satu institusi. Ia merupakan hasil dari berbagai pelaku yang menggunakan standar yang sama dan secara bertahap membangun ekosistem di atasnya.
Dari Standar Nasional Menjadi Kapasitas Digital Nasional
Ada satu dimensi lain yang menarik dari perjalanan QRIS: kemampuan Indonesia membangun dan menetapkan standar nasional di bidang pembayaran digital. Dalam sejarah pemikiran ekonomi, Friedrich List menekankan pentingnya pembangunan kapasitas nasional agar suatu negara tidak hanya menjadi pengguna, tetapi juga mampu mengembangkan kapasitas ekonominya sendiri. Dalam konteks digital, gagasan tersebut memperoleh bentuk baru.
QRIS menunjukkan bahwa Indonesia memiliki kapasitas untuk merancang standar pembayaran nasional, membangun ekosistem domestik, dan kemudian mengembangkan konektivitas dengan sistem pembayaran negara lain. Poin pentingnya bukan bahwa seluruh teknologi di dalam ekosistem QRIS merupakan teknologi yang dikembangkan secara eksklusif oleh Indonesia. Ekosistem pembayaran modern tetap melibatkan banyak teknologi, penyedia jasa pembayaran, jaringan, dan infrastruktur. Yang penting adalah posisi Indonesia dalam menentukan standar dan tata kelola ekosistem tersebut.
Dalam perspektif yang lebih luas, kemampuan menetapkan standar nasional dan kemudian membangun interoperabilitas lintas negara memberikan dimensi baru pada gagasan kedaulatan digital. Kedaulatan di era digital tidak hanya menyangkut kemampuan mengembangkan teknologi, tetapi juga kemampuan menentukan aturan main, menjaga keamanan sistem, dan membangun kapasitas domestik untuk mengelola infrastruktur strategis. Karena itu, perkembangan QRIS layak dilihat lebih jauh daripada sekadar cerita mengenai pembayaran menggunakan kode QR.
Ia merupakan contoh bagaimana sebuah standar nasional dapat berkembang menjadi instrumen konektivitas ekonomi lintas negara.
Pelajaran dari Sebuah Kode QR
Perjalanan QRIS menunjukkan bahwa keberhasilan infrastruktur digital tidak selalu ditentukan oleh siapa yang memiliki teknologi paling rumit. Dalam ekonomi jaringan, kemampuan membangun standar yang mudah digunakan, dapat dioperasikan secara luas, dan dipercaya oleh banyak pihak memiliki arti yang tidak kalah penting.
QRIS bermula dari kebutuhan yang sangat sederhana: membuat pembayaran berbasis kode QR lebih mudah dan seragam. Namun standardisasi tersebut kemudian menciptakan efek jaringan yang semakin besar. Merchant bertambah, pengguna bertambah, penyedia jasa pembayaran bertambah, dan pada tahap berikutnya konektivitas dengan negara lain mulai terbentuk.
Kini, arah ekspansinya bahkan mulai bergerak ke Hong Kong dan Timor-Leste. Dengan dua negara tersebut, prosesnya masih berada pada tahap kerja sama dan penjajakan, tetapi perkembangan itu menunjukkan bahwa jaringan QRIS terus mencari bentuk baru sesuai dengan karakteristik dan kebutuhan masing-masing mitra.
Di sinilah pelajaran pentingnya. Sebuah standar tidak menjadi kuat hanya karena ditetapkan. Ia menjadi kuat ketika digunakan secara luas. Karena itu, tantangan QRIS ke depan juga akan berubah. Fokusnya bukan lagi sekadar memperluas jumlah pengguna, tetapi menjaga agar pertumbuhan tersebut berjalan bersama dengan penguatan keamanan siber, perlindungan konsumen, keandalan infrastruktur, serta pengelolaan risiko transaksi lintas negara.
Ekspansi internasional juga membawa tantangan baru. Semakin banyak negara yang terhubung, semakin penting memastikan interoperabilitas tidak mengurangi standar keamanan dan tata kelola yang telah dibangun di dalam negeri.
Pada akhirnya, mungkin inilah pelajaran terbesar dari perjalanan QRIS: dalam ekonomi jaringan, sebuah standar dapat tumbuh jauh melampaui tujuan awalnya ketika ia sederhana bagi pengguna, terbuka untuk banyak pelaku, dan dibangun melalui koordinasi yang konsisten.
Dari sebuah kode QR yang ditempel di meja pedagang kecil, Indonesia kini memiliki sebuah standar yang mulai digunakan untuk menghubungkan sistem pembayaran lintas negara. Bahasa pembayaran itu belum selesai berkembang. Tetapi semakin banyak negara yang mulai memahaminya.