
Ketika Omzet Terlihat, tapi Keuntungan Pedagang Tidak
Dosen Universitas Pamulang dan Praktisi
·waktu baca 8 menit


Tulisan dari Linawati tidak mewakili pandangan dari redaksi kumparan
Perdagangan digital terus melahirkan cara berjualan yang semakin beragam. Melalui siaran langsung di media sosial, seorang penjual dapat menawarkan ratusan barang hanya dalam beberapa jam. Pembeli cukup menuliskan kode barang di kolom komentar, menerima tagihan, lalu menyelesaikan pembayaran melalui virtual account.
Satu toko bahkan dapat menjalankan beberapa sesi siaran langsung secara bersamaan menggunakan akun dan host yang berbeda. Bagi pedagang, cara ini efektif untuk memperluas jangkauan dan mempercepat perputaran barang.
 Perbesar
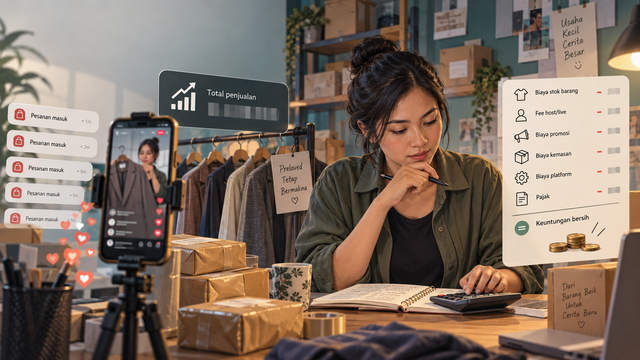
Dalam salah satu sesi live commerce, misalnya, blazer hasil thrifting yang masih tampak layak ditawarkan seharga Rp35.000. Begitu kode barang disebutkan, para penonton berebut melakukan pemesanan. Harga satuannya memang rendah, tetapi transaksi yang berlangsung terus-menerus melalui sejumlah akun dapat menghasilkan nilai penjualan yang besar.
Fenomena tersebut menjadi relevan menjelang pemberlakuan pemungutan Pajak Penghasilan Pasal 22 oleh marketplace. Mekanisme ini diatur dalam Peraturan Menteri Keuangan Nomor 37 Tahun 2025 tentang penunjukan pihak lain sebagai pemungut PPh atas penghasilan pedagang dalam negeri melalui perdagangan dengan sistem elektronik.
Pada 1 Juli 2026, Direktorat Jenderal Pajak menunjuk Blibli, Shopee, Tokopedia, dan Lazada sebagai pemungut PPh Pasal 22. Pemungutan semula dijadwalkan mulai berlaku pada 1 Agustus 2026.
Namun, melalui Pengumuman Nomor PENG-46/PJ.09/2026 tanggal 5 Agustus 2026, DJP menunda pemberlakuannya sampai 31 Oktober 2026 untuk menjaga daya beli masyarakat di tengah kondisi ekonomi yang masih menjadi perhatian pemerintah. Pemungutan dijadwalkan mulai berlaku pada 1 November 2026.
Penundaan tersebut juga membawa konsekuensi administratif. Keputusan penunjukan marketplace yang telah diterbitkan dibatalkan dan DJP akan melakukan penunjukan kembali. Dengan demikian, pelaksanaan pemungutan tetap memerlukan keputusan penunjukan baru terhadap marketplace yang akan menjalankan kewajiban tersebut.
Bukan Pajak Baru
PPh marketplace bukanlah jenis pajak baru. Kebijakan ini terutama mengubah cara pembayaran pajak atas penghasilan pedagang.
Jika sebelumnya pedagang menghitung dan menyetorkan sendiri pajaknya, melalui mekanisme baru marketplace yang telah ditunjuk akan memungut PPh Pasal 22 sebesar 0,5 persen dari peredaran bruto yang tercantum dalam dokumen tagihan, tidak termasuk PPN dan PPnBM.
Marketplace kemudian menyetorkan dan melaporkan pajak yang dipungut kepada negara. Dokumen tagihan yang dibuat secara elektronik oleh pedagang melalui sistem marketplace dipersamakan dengan bukti pemungutan PPh Pasal 22.
Bagi pedagang yang dikenai PPh final UMKM, pungutan tersebut menjadi bagian dari pelunasan PPh final. Sementara itu, bagi pedagang yang menggunakan mekanisme PPh umum, PPh Pasal 22 yang dipungut dapat diperhitungkan sebagai kredit pajak dalam tahun berjalan.
Wajib Pajak orang pribadi dengan peredaran bruto sampai dengan Rp500 juta dalam satu tahun pajak tidak dipungut PPh Pasal 22. Namun, pengecualian itu tidak diberikan secara otomatis. Pedagang harus menyampaikan surat pernyataan bermeterai kepada marketplace.
Batas Rp500 juta tersebut juga tidak dihitung untuk setiap akun atau setiap marketplace. Perhitungannya mencakup seluruh peredaran bruto wajib pajak dari kegiatan usaha, baik melalui toko daring maupun toko fisik.
Apabila seorang pedagang memperoleh omzet Rp300 juta melalui satu marketplace, Rp150 juta melalui platform lain, dan Rp100 juta dari toko fisik, total peredaran brutonya adalah Rp550 juta. Pedagang tersebut tidak dapat menyatakan omzetnya masih berada di bawah Rp500 juta hanya karena penjualan pada masing-masing toko daring belum melampaui batas tersebut.
Ketika Omzet Tidak Menggambarkan Keuntungan
Pemungutan berdasarkan omzet menawarkan kemudahan administrasi. Marketplace dapat mengetahui nilai transaksi yang berlangsung melalui sistemnya. Namun, marketplace tidak mengetahui secara pasti harga perolehan barang, biaya host, komisi platform, biaya promosi, pengemasan, penyimpanan, kerusakan barang, dan biaya operasional lain yang harus ditanggung pedagang.
Di sinilah persoalannya: omzet tidak selalu menggambarkan kemampuan ekonomis pedagang.
Bayangkan dua pedagang masing-masing memperoleh omzet Rp1 miliar dalam satu tahun. Pedagang pertama memiliki margin laba 20 persen sehingga memperoleh keuntungan Rp200 juta. Pedagang kedua hanya memiliki margin laba 2 persen sehingga keuntungannya Rp20 juta.
Dengan pemungutan sebesar 0,5 persen dari omzet, keduanya sama-sama dipungut Rp5 juta.
Bagi pedagang pertama, Rp5 juta setara dengan 2,5 persen dari keuntungan. Namun, bagi pedagang kedua, jumlah yang sama menyerap 25 persen dari keuntungannya.
Perlakuan administratifnya seragam, tetapi beban ekonominya sangat berbeda.
Hal serupa dapat terjadi pada penjualan blazer seharga Rp35.000. Jika harga perolehan barang dan seluruh biaya operasional mencapai Rp32.000, keuntungan pedagang hanya Rp3.000. PPh sebesar 0,5 persen dari nilai penjualan memang hanya Rp175, tetapi jumlah tersebut setara dengan sekitar 5,8 persen dari keuntungan.
Apabila barang dijual dengan margin sangat tipis atau bahkan merugi untuk menghabiskan stok, pungutan tetap dapat terjadi sepanjang transaksi berada dalam sistem marketplace yang ditunjuk dan pedagang tidak termasuk pihak yang dikecualikan.
Contoh itu tidak dimaksudkan untuk menyimpulkan bahwa tarif 0,5 persen selalu memberatkan. Persoalannya terletak pada variasi dampak. Tarif yang sama dapat terasa ringan bagi usaha bermargin tinggi, tetapi mengambil bagian yang jauh lebih besar dari laba usaha bermargin rendah.
Di sinilah muncul pertukaran antara kemudahan administrasi dan keadilan. Omzet dipilih karena mudah diamati dan diverifikasi melalui sistem platform. Namun, basis omzet tidak mampu membedakan pedagang bermargin tinggi, pedagang bermargin rendah, dan pedagang yang sedang mengalami kerugian.
Satu Usaha, Banyak Akun Live
Tantangan berikutnya berasal dari fragmentasi kegiatan usaha digital. Satu toko dapat memiliki beberapa akun, menggunakan sejumlah host, menjalankan beberapa sesi live secara bersamaan, dan menerima pembayaran melalui saluran berbeda.
Penggunaan banyak akun tidak dengan sendirinya menunjukkan penghindaran pajak. Dalam praktik bisnis digital, beberapa akun dapat digunakan untuk membedakan kategori produk, menjangkau kelompok konsumen yang berbeda, atau memperpanjang jam penjualan.
Masalah administrasi muncul ketika satu kegiatan usaha secara ekonomi terlihat sebagai beberapa pedagang kecil karena transaksi dan identitasnya tersebar.
Ketentuan perpajakan sebenarnya mengharuskan omzet seluruh akun yang dimiliki oleh satu wajib pajak dihitung sebagai satu kesatuan. Satu surat pernyataan dapat digunakan untuk seluruh akun dengan NIK atau NPWP yang sama dan disampaikan kepada semua marketplace tempat pedagang berjualan.
Namun, ketentuan tersebut tidak serta-merta berarti satu marketplace dapat melihat omzet pedagang pada marketplace lain atau pada toko fisik. Marketplace hanya menguasai data transaksi yang terjadi di dalam sistemnya.
Karena itu, mekanisme pengecualian Rp500 juta masih bergantung pada informasi yang disampaikan pedagang. Ketika omzet tahun berjalan melampaui Rp500 juta, pedagang wajib menyampaikan surat pernyataan baru paling lambat pada akhir bulan ketika batas tersebut terlampaui.
Persoalannya menjadi lebih rumit jika akun menggunakan identitas anggota keluarga, rekening pencairan yang berbeda, nama toko yang berbeda, atau saluran pembayaran di luar marketplace. Tidak semua variasi tersebut merupakan pelanggaran, tetapi pola semacam ini memperlihatkan bahwa identitas formal suatu akun belum tentu sepenuhnya menggambarkan kesatuan ekonomis kegiatan usahanya.
Tidak Semua Virtual Account Milik Marketplace
Keberadaan virtual account juga tidak otomatis menunjukkan bahwa transaksi tercatat dalam sistem marketplace. Pertanyaan yang perlu diajukan adalah siapa yang menerbitkan virtual account dan siapa yang mengendalikan aliran dananya.
PMK 37/2025 menempatkan rekening escrow sebagai salah satu karakteristik penting marketplace yang dapat ditunjuk sebagai pemungut. Jika pembayaran pembeli masuk ke rekening escrow marketplace sebelum diteruskan kepada pedagang, transaksi tersebut berada dalam jangkauan sistem platform.
Sebaliknya, apabila media sosial hanya digunakan untuk menampilkan barang, kemudian admin toko mengirimkan virtual account milik toko atau payment gateway di luar marketplace, transaksi tersebut tidak otomatis masuk ke dalam mekanisme pemungutan PPh Pasal 22 oleh marketplace.
Penghasilan tersebut tentu tidak menjadi bebas pajak. Pedagang tetap memiliki kewajiban perpajakan sesuai ketentuan umum. Perbedaannya hanya terletak pada mekanisme pemenuhan kewajibannya: pajak tidak dipungut oleh marketplace karena pembayaran tidak diproses melalui sistem marketplace yang ditunjuk.
Kondisi ini memperlihatkan bahwa digitalisasi transaksi belum selalu berarti digitalisasi administrasi pajak. Promosi, pemesanan, pembayaran, dan pengiriman dapat berlangsung melalui sistem yang berbeda. Akibatnya, jejak digital transaksi pun tersebar di sejumlah pihak.
Bukan Sekadar Soal Memungut
Pemungutan melalui marketplace patut didukung sebagai bagian dari modernisasi administrasi perpajakan. Mekanisme tersebut dapat menyederhanakan pembayaran, memperkuat dokumentasi transaksi, dan mengurangi ketergantungan pada pembayaran pajak secara mandiri.
Namun, keberhasilan kebijakan tidak cukup diukur dari besarnya pajak yang berhasil dipungut. Pemerintah juga perlu menilai apakah pelaksanaannya memberikan kepastian, menjaga arus kas pedagang, tidak menimbulkan beban yang tidak proporsional, serta mampu mengikuti berbagai model perdagangan digital.
Pertama, integrasi identitas perlu diarahkan untuk menghubungkan sejumlah akun yang secara ekonomi merupakan satu usaha, tetapi tidak boleh dilakukan dengan asumsi bahwa seluruh akun keluarga atau rekening yang berkaitan pasti merupakan satu kegiatan usaha. Verifikasi harus didasarkan pada kombinasi informasi yang relevan dan memberi ruang klarifikasi kepada pedagang.
Kedua, pedagang perlu memperoleh informasi yang jelas mengenai perlakuan PPh yang dipungut. Mereka harus dapat mengetahui apakah pungutan tersebut merupakan bagian dari pelunasan PPh final atau kredit pajak yang diperhitungkan dalam SPT Tahunan. Tanpa penjelasan yang mudah dipahami, pedagang dapat menganggap pungutan 0,5 persen sebagai pajak baru atau pajak tambahan.
Ketiga, fasilitas koreksi transaksi harus benar-benar mudah digunakan. Ketentuan yang tersedia sebenarnya telah mengakomodasi perubahan, pembatalan, dan retur melalui dokumen pembetulan atau pembatalan serta Bukti Pemungutan PPh Tambahan dengan nilai negatif. Tantangan sesungguhnya adalah memastikan fitur tersebut tersedia secara sederhana, diproses tepat waktu, dan tidak menahan arus kas pedagang terlalu lama.
Keempat, pemerintah perlu mengevaluasi dampak pemungutan berbasis omzet terhadap kelompok usaha dengan margin laba rendah. Evaluasi tidak harus berarti meninggalkan basis omzet, karena basis tersebut memang memberikan kesederhanaan administrasi. Namun, pemerintah dapat memetakan sektor yang rentan, menilai dampak terhadap arus kas, dan memastikan tersedianya mekanisme koreksi yang efektif.
PPh marketplace merupakan langkah maju untuk mengikuti perubahan cara masyarakat bertransaksi. Namun, platform digital, live commerce, serta sistem pembayaran berkembang lebih cepat daripada bentuk-bentuk regulasi tradisional.
Tantangannya bukan hanya membuat omzet semakin terlihat. Tantangan yang lebih mendasar adalah memastikan bahwa omzet tersebut dikaitkan dengan wajib pajak yang tepat, dipungut melalui transaksi yang memang berada dalam jangkauan marketplace, dan diperlakukan secara proporsional terhadap kondisi ekonomi pedagang.
Pada akhirnya, sistem pajak yang baik tidak cukup hanya mudah dipungut. Sistem tersebut juga harus mampu memahami bahwa besarnya penjualan belum tentu mencerminkan besarnya keuntungan dan omzet yang terlihat belum tentu menggambarkan kemampuan nyata pedagang dalam menanggung pajak.