
Paylater Makin Populer, Konsumen Muslim Perlu Bijak dalam Berbelanja
Mahasiswa Perbankan Syariah UIN K.H Abdurrahman Wahid Pekalongan. Memiliki minat pada bidang ekonomi, keuangan syariah, dan isu-isu sosial di masyarakat.
·waktu baca 5 menit


Tulisan dari vinahidayatulhusna226039 tidak mewakili pandangan dari redaksi kumparan
Vina Hidayatul Husna, Perbankan Syariah, UIN K.H. Abdurrahman Wahid Pekalongan
 Perbesar
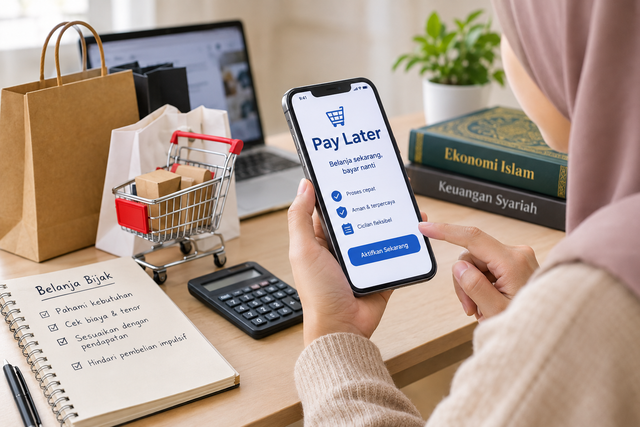
Kemudahan berbelanja melalui layanan digital membuat masyarakat semakin mudah mendapatkan barang tanpa harus membayar seluruh harganya di awal. Salah satu layanan yang banyak digunakan adalah buy now pay later (BNPL) atau paylater. Namun, di balik kemudahan tersebut, terdapat persoalan yang perlu diperhatikan, yaitu kemampuan membayar dan kebiasaan konsumsi masyarakat. Pada Minggu, 25 Oktober 2026, Otoritas Jasa Keuangan (OJK) kembali mengingatkan masyarakat agar berhati-hati dalam menggunakan layanan pembiayaan digital. Peringatan ini menjadi penting karena perkembangan teknologi keuangan seharusnya membantu masyarakat mengelola kebutuhan, bukan justru mendorong kebiasaan berutang tanpa perhitungan.
Berdasarkan pemberitaan ANTARA pada 25 Oktober 2026, nilai pembiayaan BNPL yang disalurkan perusahaan pembiayaan mencapai Rp13,61 triliun pada Agustus 2026. Angka tersebut tumbuh 36,57 persen dibandingkan periode yang sama tahun sebelumnya, dengan total 27,71 juta rekening. Sementara itu, pembiayaan pinjaman daring mencapai Rp106,94 triliun, meningkat 22,07 persen secara tahunan. Data tersebut menunjukkan bahwa layanan pembiayaan digital telah menjadi bagian penting dari aktivitas ekonomi masyarakat. Akan tetapi, pertumbuhan transaksi juga perlu diimbangi dengan pemahaman mengenai risiko dan tanggung jawab keuangan.
Kemudahan Transaksi Tidak Selalu Berarti Kemampuan Membeli
Menurut saya, persoalan utama dalam penggunaan paylater bukan semata-mata keberadaan teknologinya, melainkan cara masyarakat mengambil keputusan sebelum bertransaksi. Fitur pembayaran yang praktis, promosi menarik, dan proses pengajuan yang relatif mudah dapat membuat seseorang lebih tertarik membeli barang yang sebenarnya belum dibutuhkan. Ketika pembayaran ditunda, konsumen terkadang lebih berfokus pada barang yang ingin diperoleh daripada kewajiban yang harus dipenuhi pada masa mendatang.
Situasi ini berkaitan dengan konsep rasionalitas konsumen dalam ekonomi mikro. Konsumen idealnya menggunakan pendapatan secara bijaksana untuk memenuhi kebutuhan dan memperoleh manfaat sebesar mungkin. Namun, keputusan pembelian dalam kehidupan sehari-hari tidak selalu didasarkan pada pertimbangan rasional. Keinginan mengikuti tren, pengaruh media sosial, dan dorongan mendapatkan kepuasan sesaat dapat memengaruhi pilihan seseorang.
Sebagai contoh, seseorang mungkin menggunakan paylater untuk membeli pakaian karena melihat tren terbaru di media sosial, padahal pakaian yang dimilikinya masih layak digunakan. Jika keputusan tersebut dilakukan berulang kali tanpa memperhitungkan pendapatan dan tagihan sebelumnya, pengeluaran dapat semakin sulit dikendalikan. Akibatnya, uang yang seharusnya digunakan untuk makanan, pendidikan, transportasi, dan kebutuhan rumah tangga justru dialihkan untuk membayar transaksi masa lalu.
Meski demikian, paylater tidak selalu merugikan. Layanan ini dapat membantu konsumen dalam situasi tertentu apabila digunakan secara terencana, ketentuannya dipahami, dan kewajiban pembayarannya sesuai kemampuan. Karena itu, masyarakat tidak perlu menolak seluruh inovasi keuangan digital. Hal yang lebih penting adalah memastikan bahwa kemudahan transaksi tidak menghilangkan pertimbangan mengenai kebutuhan, manfaat, dan risiko.
Prinsip Ekonomi Islam: Konsumsi Harus Membawa Maslahat
Dalam perspektif ekonomi Islam, kegiatan konsumsi bukan hanya persoalan memperoleh barang dan memenuhi keinginan pribadi. Konsumsi juga berkaitan dengan tanggung jawab, keseimbangan, dan kemaslahatan. Islam mengajarkan umatnya agar tidak bersikap berlebihan dalam menggunakan harta. Prinsip tersebut antara lain tercermin dalam Al-Qur'an surah Al-A'raf ayat 31 yang mengingatkan manusia untuk makan dan minum, tetapi tidak berlebih-lebihan.
Prinsip ini relevan dengan kebiasaan menggunakan paylater. Konsumen Muslim perlu mempertimbangkan apakah suatu pembelian benar-benar memberikan manfaat atau hanya memenuhi keinginan sesaat. Harta merupakan amanah yang perlu dikelola dengan baik, sehingga keputusan konsumsi seharusnya tidak mengabaikan kebutuhan pokok, kewajiban keluarga, dan kemampuan keuangan pada masa mendatang.
Selain itu, konsep maslahah dalam ekonomi Islam menekankan pentingnya manfaat yang lebih luas bagi kehidupan manusia. Keputusan membeli barang tidak cukup dinilai dari rasa senang ketika barang tersebut diperoleh, tetapi juga perlu mempertimbangkan dampaknya terhadap kondisi keuangan. Jika sebuah transaksi justru menimbulkan kesulitan dalam memenuhi kebutuhan pokok atau memicu penumpukan kewajiban, manfaatnya patut dipertanyakan.
Namun, penting untuk membedakan penggunaan paylater secara umum dengan penilaian terhadap akad dan ketentuan suatu produk. Tidak semua layanan memiliki struktur biaya dan perjanjian yang sama. Konsumen Muslim perlu memeriksa akad, biaya administrasi, denda, serta ketentuan keterlambatan sebelum menggunakan layanan. Apabila mengutamakan kepatuhan syariah, konsumen juga perlu memastikan bahwa produk tersebut benar-benar memiliki kesesuaian syariah, bukan hanya menggunakan istilah pemasaran yang menarik.
Literasi Keuangan Harus Diikuti Kebiasaan yang Sehat
Peringatan OJK menunjukkan bahwa perlindungan konsumen perlu berjalan seiring dengan perkembangan pembiayaan digital. Pengawasan dari regulator memang penting, tetapi keputusan sehari-hari tetap memiliki peran besar dalam menentukan kesehatan keuangan seseorang. Masyarakat perlu memahami bahwa limit yang diberikan penyedia layanan bukan berarti uang tambahan yang bebas digunakan. Limit tersebut merupakan fasilitas pembiayaan yang penggunaannya membawa kewajiban sesuai perjanjian.
Ada beberapa langkah yang dapat dilakukan. Pertama, konsumen sebaiknya membedakan kebutuhan dan keinginan sebelum melakukan transaksi. Membeli perlengkapan kuliah yang diperlukan tentu berbeda dengan membeli barang hanya karena sedang populer. Kedua, periksa seluruh biaya dan tanggal jatuh tempo sebelum menyetujui transaksi. Ketiga, sesuaikan kewajiban pembayaran dengan pendapatan setelah memperhitungkan kebutuhan pokok dan kewajiban lainnya.
Keempat, masyarakat perlu membangun kebiasaan menyusun anggaran sederhana. Pengeluaran dan tagihan yang tercatat akan membantu konsumen mengetahui kondisi keuangannya secara lebih nyata. Kelima, penyedia layanan perlu menyampaikan informasi biaya, risiko, dan konsekuensi keterlambatan secara jelas, bukan hanya menonjolkan promosi dan kemudahan memperoleh limit. Edukasi keuangan juga perlu diperluas melalui keluarga, sekolah, perguruan tinggi, dan lembaga keuangan.
Pada akhirnya, perkembangan paylater tidak seharusnya hanya diukur dari meningkatnya jumlah transaksi. Keberhasilan layanan keuangan digital juga perlu dilihat dari kemampuannya membantu masyarakat memenuhi kebutuhan secara bertanggung jawab. Dalam ekonomi mikro Islami, keputusan ekonomi yang baik bukan sekadar keputusan yang memberikan kepuasan sesaat, melainkan keputusan yang mempertimbangkan manfaat, keseimbangan, dan dampak jangka panjang.
Karena itu, konsumen Muslim perlu menempatkan kebutuhan di atas keinginan dan kehati-hatian di atas dorongan sesaat. Teknologi keuangan boleh semakin maju, tetapi kebijaksanaan dalam mengelola harta tetap harus menjadi dasar. Dengan demikian, paylater dapat diperlakukan sebagai alat pembayaran yang perlu dipertimbangkan secara matang, bukan sebagai alasan untuk terus membeli barang di luar kemampuan.
Referensi
ANTARA News. (2026, 25 Oktober). OJK ingatkan masyarakat berhati-hati seiring mudahnya akses pembiayaan. https://www.antaranews.com/berita/5810255/ojk-ingatkan-masyarakat-berhati-hati-seiring-mudahnya-akses-pembiayaan
Otoritas Jasa Keuangan. (2026). Stabilitas Sektor Jasa Keuangan Terjaga di Tengah Meningkatnya Tekanan Perekonomian Global. https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/RDKB-September-2026.aspx