
QRIS dan Masa Depan Infrastruktur Ekonomi Indonesia
Dosen STIES Mitra Karya Bekasi dan Pelaku Usaha
·waktu baca 5 menit


Tulisan dari Dr Eko Setiobudi, SE, ME tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Tren penggunaan QRIS di Indonesia terus mengalami peningkatan. Data Bank Indonesia (BI) sampai dengan bulan Agustus 2026 menyebutkan bahwa volume transaksi QRIS masih tumbuh 67,22% yoy. Secara semester I/2026, QRIS mencatat 12,55 miliar transaksi senilai Rp1,12 kuadriliun, sementara jumlah merchant mencapai 44,86 juta pada Juni dan 96,68% di antaranya UMKM. Sementara untuk transaksi yang digunakan oleh turis asing di Indonesia, BI menyebutkan angkanya sekitar Rp6,20 triliun, untuk periode tahun 2022 sampai dengan bulan Agustus tahun 2026.
Tren peningkatan transaksi QRIS sekaligus menunjukkan semakin luasnya penerimaan masyarakat terhadap layanan dan sistem digitalisasi keuangan, baik oleh konsumen perorangan maupun merchant. Bahkan untuk memperkuat dan mempercepat digitalisasi, BI juga meluncurkan Kartu Kredit Indonesia (KKI), yang notabene adalah instrumen pembayaran domestik yang dapat digunakan melalui kanal QRIS. Data BI menyebutkan bahwa sejak pertama diluncurkan, tanggal 17 Agustus 2026, telah menerbitkan 32.457 Kartu Kredit Indonesia (KKI). Dari jumlah tersebut, sekitar 8.000 KKI telah aktif digunakan untuk bertransaksi. Sementara untuk memperluas penggunaan QRIS, BI juga menjalankan berbagai program seperti Pasar SIAP QRIS, Mall SIAP QRIS, Pekan QRIS Nasional (PQN), QRIS Jelajah Indonesia, QRIS Jelajah Kuliner, dan QRIS Star Merchant.
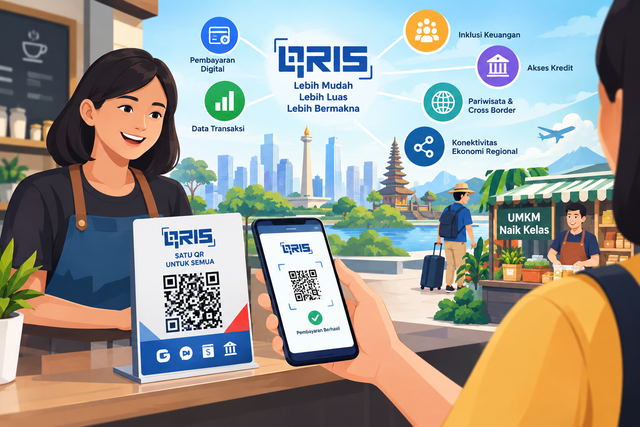
Kita harus memahami bahwa QRIS bukan semata-mata alat pembayaran. Atau mengubah pembayaran cash menjadi digital. Tetapi QRIS juga harus dipahami sebagai salah satu bagian lapisan infrastruktur ekonomi digital yang sedang berkembang, yang diarahkan untuk memperluas akseptasi digital, memperkuat struktur industri, serta meningkatkan keandalan dan ketahanan infrastruktur sistem pembayaran.
Oleh sebab itu, penting bagi kita untuk mengurai lebih jauh lapisan bangunan infrastruktur ekonomi yang sedang dibangun melalui QRIS dan digitalisasi pembayaran tersebut. Yakni;
Pertama, infrastruktur pembayaran. Melalui QRIS hambatan pembayaran antara konsumen dengan merchant karena perbedaan jenis bank dan perbedaan digital payment menjadi teratasi. Dalam konteks yang demikian, maka digitalisasi pembayaran sebenarnya membuka peta jalan awal untuk membangun instruktur sistem keuangan melalui alat pembayaran. Peran QRIS yang memiliki kemampuan membuat standar interoperabilitas (kemampuan berbagi sistem yang sama akibat perbedaan perbankan) membuat transaksi semakin mudah. Konsumen tidak harus memiliki sistem yang sama dengan merchant untuk bertransaksi. Melalui interoperabilitas inilah QRIS mampu membangun lapisan infrastruktur pembayaran sampai kepada level konsumen serta merchant. Kemudahan yang juga membuat jangkauan QRIS yang semakin luas.
Kedua, rekaman jejak transaksi digital. Perubahan penting dari perubahan perilaku pembayaran cash menjadi digital adalah faktor rekaman transaksi. Digitalisasi pembayaran, sama artinya adalah mencatat rekam jejak transaksi, baik menyangkut dengan jumlah, nilai, frekuensi, termasuk dan aktivitas usaha. Bagi badan usaha, rekaman transaksi ini sekaligus membantu membuat rekam jejak transaksi bisnis dan laporan keuangan yang mungkin selama ini masih mengandalkan buku besar akuntansi dalam pembukuannya. Sehingga nilai ekonomi dari QRIS itu sendiri adalah menciptakan sumber informasi baru bagi aktivitas ekonomi masyarakat dan merchant.
Ketiga, inklusi keuangan. Dalam skala yang lebih besar, agregasi transaksi QRIS dan catatan informasi yang dihasilkan dapat menjadi salah satu sumber informasi mengenai aktivitas ekonomi masyarakat, UMKM dan merchant. Perilaku tansaksi, pola transaksi dan jenis transaksi yang semuanya terangkum dalam rekam jejak digital melalui QRIS. Hal ini tentunya memberikan juga ruang akses bagi pemerintah selaku pengambil kebijakan, maupun perbankan terkait dengan analisa pengajuan kredit. Dengan demikian, semakin besarnya nilai transaksi melalui QRIS dan semakin luasnya penggunaan QRIS maka akan membuat sebuah pola sumber informasi yang lebih utuh dan akurat, khususnya untuk mendukung pengambilan kebijakan oleh pemerintah.
Keempat, akses kredit. Bagi sebagian orang dan UMKM yang selama ini kesulitan untuk membuat laporan keuangan maka rekam jejak digital dalam transaksi QRIS adalah alat bantu untuk menjadi bahan analisa pengajuan kredit. Meskipun persetujuan kredit indikatornya bukan hanya informasi transaksi pembayaran saja (masih ada analisa kemampuan membayar, kualitas agunan dll), tapi informasi melalui digitalisasi pembayaran tetap penting untuk menyediakan menyediakan informasi tambahan dan arus transaksi usaha dalam proses analisa pengajuan pembiayaan atau kredit. Karena itu rekam jejak transaksi digital sekaligus dapat menjadi salah satu sumber informasi tambahan bagi lembaga-lembaga pembiayaan.
Kelima, cross-border payment. Perluasan penggunaan QRIS oleh turis asing sekaligus menjadi jembatan bagi turis asing untuk melakukan transaksi pembayaran. Penggunaan QRIS akan mengurangi hambatan bagi turis dan wisatawan asing akibat perbedaan mata uang dan sistem perbankan. Laporan BI sebagaimana yang telah disebutkan di atas mengenai kenaikan nilai transaksi turis dengan angka Rp6,20 triliun, adalah bukti untuk periode tahun 2022 sampai dengan bulan Agustus tahun 2026 adalah bukti nyata berkurangnya hambatan transaksi.
Keenam, regional economic connectivity. Manakala BI terus berupaya untuk membangun konektivitas pembayaran lintas negara melalui QRIS, dalam jangka panjang QRIS akan membuka jalan bagi infrastruktur ekonomi regional. Para konsumen, wisatawan, UMKM, pelaku industri pariwisata dan lain sebagainya akan sangat dimudahkan melalui QRIS. Hal inilah yang akan membangun konektivitas bukan hanya sebagai alat pembayaran, tetapi dapat menjadi bagian penting dari upaya memperkuat perdagangan, pariwisata, dan aktivitas ekonomi lintas batas negara.
Dari keenam bangunan Infrastruktur ekonomi tersebut, maka tantangan selanjutnya dari BI dan pemerintah Indonesia, tentunya bukan semata-mata memperluas penggunaan QRIS semata, tetapi yang lebih penting bagaimana mengubah paradigma pemerintah agar membangun perubahan infrastruktur pembayaran digital yang semakin luas menjadi infrastruktur ekonomi nasional dan regional, sehingga mampu menghasilkan manfaat yang lebih besar bagi masyarakat.
Kemudahan yang diberikan kepada konsumen dan merchant harus diarahkan pada fase selanjutnya yakni informasi keuangan yang mampu dikapitalisasi dan diterjemahkan oleh pemerintah bahwa informasi dan kemudahan akses membuat sistem keuangan yang lebih inklusif, dan konektivitas pelaku usaha dalam rantai pasok yang lebih kuat, konektivitas ekonomi yang berkesinambungan dan produktif.