
Saat Utang Menggantikan Pendapatan, Alarm bagi Ekonomi Indonesia
Dosen STIES Mitra Karya Bekasi dan Pelaku Usaha
·waktu baca 5 menit


Tulisan dari Dr Eko Setiobudi, SE, ME tidak mewakili pandangan dari redaksi kumparan
 Perbesar
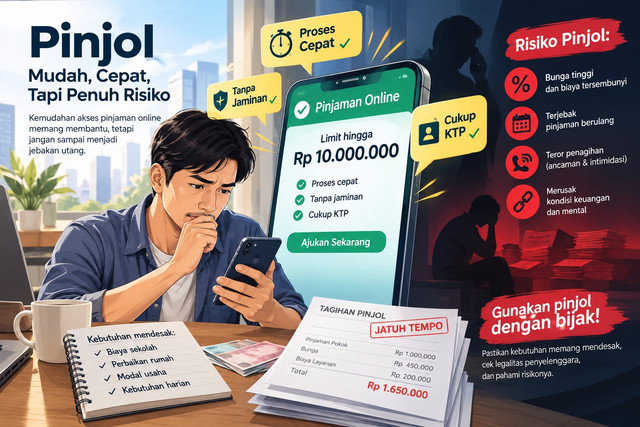
Sampai dengan bulan Juli 2026, jumlah total pinjaman online (pinjol) di Indonesia mencapai Rp105,63 triliun, atau meningkat sebesar 24,76% (yoy). Secara bulanan, jumlah pinjol juga terus mengalami tren peningkatan. Juni 2026 sebesar Rp105,14 triliun, Mei sebesar Rp103,73 triliun dan April sebesar Rp102,07 triliun.
Berdasarkan data dari Otoritas Jasa Keuangan (OJK), tingkat risiko kredit macet atau Tingkat Wanprestasi 90 Hari (TWP90) adalah sebesar 4,32%. Angka ini mengalami kenaikan jika dibandingkan dengan periode bulan Juni 2026 yakni sebesar sebesar 4,26%.
Pada bulan Juni 2026, jumlah akun aktif peminjam yakni sekitar 26,91 juta akun pada bulan Juni 2026, atau meningkat sekitar sekitar 5,7% dibandingkan periode sebelumnya yakni sekitar 25,46 juta akun. Dengan pemilik akun aktif berjenis kelamin laki-laki sebanyak 12,89 juta akun (50,7%), sedangkan perempuan mencakup 12,56 juta akun (49,3%). Tiga besar sebaran akun aktif pinjol secara provinsi yakni Jawa Barat sebagai pengguna akun aktif terbesar, disusul DKI Jakarta dan Jawa Timur.
Berdasarkan data-data pinjol tersebut di atas, kita bisa melakukan analisa sebagai berikut ;
Pertama, utang sebagai pengganti pendapatan. Tren peningkatan pinjol ini tentunya bisa menjadi alarm bagi perekonomian Indonesia, khususnya menyangkut pendapatan dan daya beli sektor rumah tangga. Tren kenaikan pinjol tidak serta-merta menunjukkan melemahnya pendapatan masyarakat. Namun, apabila pertumbuhan pinjaman semakin banyak digunakan untuk mempertahankan konsumsi, maka pinjol dapat berubah fungsi dari instrumen pembiayaan menjadi substitusi pendapatan.Akibat pola konsumsi dilakukan dengan sistem utang. Sama artinya adalah mengurangi angka pendapatan pada masa depan akibat beban cicilan utang. Atau dalam bahasa lain adalah mengurangi konsumsi di masa depan. Artinya persoalan di kemudian hari akan muncul, karena konsumsi rumah tangga dibiayai oleh utang, karena pendapatan tidak mampu menutup konsumsi. Kondisi yang demikian, bisa menjadi munculnya potensi risiko keuangan di Indonesia. Baik akibat gagal bayar utang, kualitas kredit yang rendah, peruntukan pinjaman yang dominan untuk sektor konsumsi. Dalam konteks yang demikian, maka utang bukan dialokasikan untuk menciptakan pendapatan baru, tetapi utang lebih dominan digunakan untuk menopang standar konsumsi sektor rumah tangga.
Kedua, kualitas pertumbuhan. Sampai dengan saat ini, sektor konsumsi rumah tangga masih menjadi penopang utama dalam mendorong pertumbuhan ekonomi. Laporan BPS Triwulan II/2026 menyebutkan bahwa pertumbuhan ekonomi Indonesia sebesar 5,29% secara year on year (yoy). PDB atas dasar harga konstan sebesar Rp3.576,2 triliun, sedangkan nilai PDB atas dasar harga berlaku mencapai Rp6.552,1 triliun. Dan komponen utama yang memiliki kontribusi terbesar adalah konsumsi rumah tangga (54,36%) atau mengalami pertumbuhan 5,52%.
Dengan tren pinjol yang meningkat, maka memunculkan sebuah pertanyaan besar, jika lebih dari separuh perekonomian Indonesia ditopang konsumsi rumah tangga sebagaimana laporan BPS tersebut di atas, apa yang terjadi jika sebagian konsumsi tersebut semakin bergantung pada utang?
Inilah yang kemudian bisa menjadi alarm bukan hanya bagi pertumbuhan ekonomi, tetapi juga bagi perekonomian nasional. Jika konsumsi rumah tangga adalah mesin terbesar pertumbuhan ekonomi di Indonesia, bagaimana jika sebagian mesin tersebut mulai digerakkan oleh utang? Sebuah pertanyaan yang bisa menjadi alarm bagi masa depan perekonomian Indonesia. Kondisi yang demikian, jika berjalan terus menerus dan jangka panjang, maka menekan pertumbuhan ekonomi. Pada saat utang meningkat, ruang disposable income pada masa depan menyempit karena sebagian pendapatan harus dialokasikan untuk membayar cicilan sehingga akan menjadi bom waktu di masa depan yakni konsumsi rumah tangga yang berpotensi melemah.
Dengan demikian, fenomena tren peningkatan pinjol sebenarnya bukan semata-mata persoalan sektor fintech, tetapi dapat menjadi persoalan yang lebih kompleks pada bidang makroekonomi. Apabila pertumbuhan utang pinjol meningkat terlalu cepat, dan habis digunakan untuk kebutuhan konsumsi rumah tangga. Jika hal demikian terjadi, maka jelas ini adalah sebuah pertumbuhan ekonomi yang jauh dari kata kualitas ekonomi. Sekaligus menggambarkan bahwa pertumbuhan sektor konsumsi rumah tangga bukan secara otomatis berarti kemampuan ekonomi rumah tangga semakin sehat dan kuat. Di sinilah paradoks pinjol yang menjadi vitamin bagi konsumsi dalam jangka pendek, namun dapat berubah menjadi beban bagi konsumsi dalam jangka panjang, yakni memindahkan daya beli dari masa depan ke masa kini.
Ketiga, terganggunya rantai makroekonomi. Tren pertumbuhan pinjol yang disertai kenaikan TWP90 perlu mendapatkan perhatian serius, terutama terkait kualitas kredit, tujuan penggunaan, kemampuan membayar, serta pertumbuhan pendapatan masyarakat. Pada tingkat sektor rumah tangga, utang sama artinya dengan kewajiban membayar cicilan pada masa depan. Pada tingkat agregat, akumulasi cicilan berarti berkurangnya disposable income. Dan pada saat disposable income berkurang, ruang konsumsi rumah tangga akan mengalami penyempitan. Ketika konsumsi rumah tangga melemah, salah satu mesin utama pertumbuhan ekonomi ikut kehilangan tenaga. Dengan demikian, persoalan pinjol pada akhirnya bukan hanya persoalan utang, tetapi dapat menjadi persoalan permintaan agregat.
Memang pinjol sebagai bagian dari industri sektor fintech di Indonesia tidak sepenuhnya salah. Namun dengan tren pertumbuhan cepat yang berbanding lurus dengan tren TWP90 yang juga meningkat, dapat berdampak pada perlambatan pertumbuhan ekonomi akibat terganggunya konsumsi rumah tangga di masa depan. Karena pendapatan tergerus untuk menutup cicilan utang.
Berangkat dari tiga analisa tersebut di atas, pemerintah sebaiknya melihat fenomena ini dengan lebih serius dan mendalam. Pemerintah tidak cukup hanya mengatur sisi hilir persoalan pinjol. Jika akar persoalannya adalah tekanan pendapatan rumah tangga, maka penyelesaiannya harus berada di sisi hulu, yakni bagaimana pemerintah mampu menciptakan kebijakan dan program yang berorientasi untuk meningkatkan produktivitas, menciptakan pekerjaan berkualitas, meningkatkan upah riil, dan memperbesar sumber pendapatan rumah tangga.
Bagaimanapun Indonesia tidak hanya membutuhkan pertumbuhan ekonomi, tetapi yang lebih penting adalah menciptakan mesin-mesin pertumbuhan ekonomi yang berkualitas. Yakni pertumbuhan ekonomi yang ditopang oleh peningkatan produktivitas, peningkatan investasi, penciptaan lapangan kerja, kenaikan pendapatan riil masyarakat serta ekspansi sektor produktif secara masif.
Pinjol memang bukan musuh sebuah perekonomian. Namun yang harus diwaspadai adalah pada saat pinjol sudah dijadikan sebagai substitusi pendapatan masyarakat. Dengan demikian, yang perlu dicermati bukan semata-mata angka pertumbuhannya, melainkan sumber pembiayaan di balik pertumbuhan konsumsi tersebut. Oleh sebab itu, mendorong dan meningkatkan mesin-mesin pertumbuhan ekonomi yang berkualitas, adalah langkah jangka panjang untuk memberantas pinjol yang tidak sesuai dengan peruntukan pinjaman dan pinjol dengan kualitas kredit yang rendah.