Said Abdullah Apresiasi Reformasi Bursa Saham oleh OJK


 Perbesar
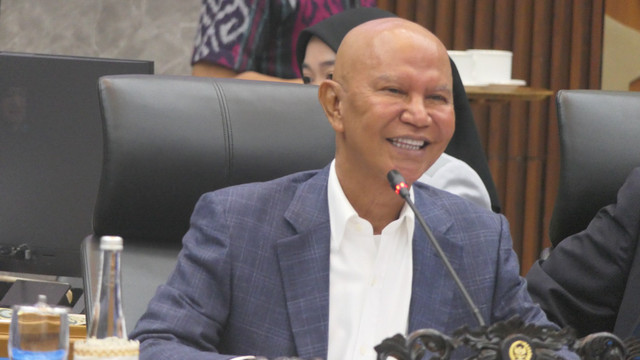
Ketua Banggar DPR RI Said Abdullah mengapresiasi langkah reformasi pasar modal yang dilakukan Otoritas Jasa Keuangan (OJK) dan Bursa Efek Indonesia (BEI) di tengah berbagai persoalan tata kelola yang sempat memicu gejolak pasar saham.
Menurutnya, reformasi melalui pembenahan aturan emiten hingga kebijakan demutualisasi BEI menjadi langkah penting untuk meningkatkan transparansi, memperkuat tata kelola, dan memulihkan kepercayaan investor, baik domestik maupun asing.
Berikut penjelasan lengkap Said Abdullah:
Setahun Bursa Saham Indonesia (BEI) terus dirundung masalah. Pangkal masalah bermula saat sejumlah lembaga rating menemukan berbagai persoalan dalam tata kelola bursa. Harus kita akui, setahun ini, Indeks Harga Saham Gabungan (IHSG) babak belur. Secara year to date (ytd) IHSG di awal tahun sempat di harga tertinggi Rp. 9.134, namun kini dilevel Rp. 5000 an, bahkan sempat titik terendah Rp. 4.904.
Koreksi tajam membuat pemegang portofolio saham shock, apalagi bagi investor pemula dan kelas ritel. Portofolio mereka tergerus, di beberapa emiten bisa lebih dari 50 persen. Jika mereka menempuh jalan pintas dengan cut and loss di harga bawah, tentu sebuah kerugian besar. Situasi itu bisa menimbulkan ketakutan psikologis, jera bermain saham.
“Krisis” ini bermula dari peringatan sejumlah lembaga rating terhadap tata kelola bursa. Pada September 2025, MSCI meminta perbaikan terhadap transparansi kepemilikan saham dan jumlah saham yang diperdagangkan ke publik (free float). Sebulan berikutnya, MSCI juga mengingatkan soal kesulitan melakukan verifikasi kepemilikan saham di bawah 5 persen, dan konsentrasi kepemilikan tinggi (High Shareholding Consentration), sehingga menimbulkan dugaan perdagangan saham terkoordinasi.
Mungkin MSCI melihat belum ada keseriusan tindakan otoritas bursa, pada akhir Januari 2026 MSCI kembali mengambil langkah dengan mengumumkan pembekuan sementara (interim freeze) seluruh indeks saham Indonesia. Kebijakan pembekuan ini sempat ditinjau ulang oleh MSCI pada April dan Agustus 2026. Namun MSCI tetap mempertahankan kebijakan interim freeze tersebut. Pada evaluasi April-Mei 2026, MSCI juga mendepak emiten BREN dan DSSA dari list indeks yang mereka buat untuk investor. Kedua emiten didepak karena konsentrasi kepemilikan yang sangat tinggi, emiten BREN mencapai 97,31%, dan DSSA 95,71%, jauh di atas ambang batas free float yang mereka sarankan, minimal 15%. Sejak Februari sampai Mei 2026 isu soal HSC dan free float juga menjadi perhatian utama dari FTSE Russel.
Badai kembali datang, pertengahan Oktober 2026 lalu MSCI “mengancam” akan menurunkan status BEI dari emerging market ke standalone market. Meski demikian, MSCI tetap membuka ruang konsultasi sampai Juni 2027. Ancaman MSCI ini membuat kepanikan di bursa disertai aksi jual membuat HISG jatuh hingga 11,57%.
Harapan Baru
Dibalik aksi jual pada Oktober lalu, faktanya pasar modal kita masih menjadi investasi yang menjanjikan. Ada tren pertumbuhan investor perorangan di BEI. Total investor pasar modal pada Oktober 2026 mencapai 33,5 juta SID atau meningkat 65% dibanding akhir tahun 2025. Investor reksadana S Invest mencapai 32,19 juta SID atau meningkat 68% dibanding akhir tahun 2025, sedangkan Investor saham dan obligasi C Best mencapai 10,36 juta SID, atau meningkat 21% dibandingkan akhir tahun 2025 dan investor SBN 1,64 SID meningkat 17% dibandingkan akhir tahun 2025.
Bila kita sandingkan dengan data jumlah investor di pasar modal Bulan September 2026 yang mencapai 32,1 juta SID, berarti ada 1,4 juta investor baru yang berani mengambil peluang, sekaligus risiko investasi disaat BEI terhantam badai di Bulan Oktober 2026. Keberanian mereka saya kira bukan tanpa perhitungan. Mereka juga pastinya bukan investor miskin literasi, apalagi pemberitaan tentang gonjang ganjing di pasar modal telah menjadi tajuk utama di berbagai media.
Lebih membahagiakan, yang menjadi investor di BEI sebagian besar justru anak anak muda, lebih dari 70 persen berusia di bawah 40 tahun, dengan kesetaraan gender yang hampir sama, dengan latar belakang 62% berprofesi sebagai pengusaha, pegawai negeri, guru dan pegawai swasta. Kelompok ini sekaligus cerminan sebagian dari kelas menengah Indonesia, sekaligus kekuatan masa depan ekonomi Indonesia.
Saya tidak menyangkal, kehadiran jumlah investor baru belum akan mampu, apalagi dengan serta merta menggantikan investor asing yang cenderung memilih aksi jual. Data KSEI pada September 2026 menunjukkan jumlah investor asing memang hanya 0,15%, namun komposisi aset mereka pada C-Best mencapai 34% dan S-Invest 2,45% dari total aset. Artinya mereka kecil dari sisi jumlah pelaku, namun memiliki kekuatan modal investasi yang sangat besar. Namun tren pertumbuhan pelaku investasi pada pasar modal kita adalah harapan, dan kekuatan penyangga BEI kini dan masa mendatang.
Kepergian investor asing pada pasar modal tidak perlu kita tangisi. Kita perlu memperbaiki berbagai isu yang menjadi atensi sejumlah lembaga penyedia indeks. Sebab merekalah yang menjadi rujukan investor asing. Menarik kembali minat asing pada bursa kita itulah yang harus menjadi fokus BEI dan OJK. Kepercayaan investor asing pada BEI bukan sekadar urusan membangun pasar modal kita, tetapi cerminan yang lebih besar lagi terhadap fundamental makro ekonomi Indonesia. Sebab pemulihan kepercayaan itu akan ikut memberikan sentimen positif terhadap minat investasi SBN, dan penguatan rupiah terhadap dolar, yang artinya Ikut memperkuat fiskal pemerintah.
BEI dan OJK sudah menyanggupi dan melaksanakan sebagian besar masukan global index provider. BEI dan OJK sebenarnya telah sejak April 2026 melakukan penyesuaian regulasi dengan pemberlakuan free float 15% untuk emiten yang baru, dan pemberlakuan secara bertahap untuk emiten lama. Sebab langkah ini juga harus mempertimbangkan aspek fundamentalitas emiten yang memang sudah bagus. Dengan demikian, pemberlakuan free float harus disertai dengan pemetaan ulang emiten, agar kebijakan free float bisa lebih komprehensif, namun pasar lebih terbuka, dan managable.
Sejak April 2026 pula BEI, KSEI dan OJK mengimplementasikan granularitas klasfisikasi investor dari 9 kategori menjadi 39 sub klasifikasi investor serta pengumuman High Shareholding Concentration (HSC). Kedua langkah ini untuk merespons tuntutan keterbukaan informasi di bursa, dan pelaksanaannya terus kita minta dievaluasi.
Untuk membersihkan praktik aksi goreng menggoreng saham, konsentrasi kepemilikan tinggi, dan membatasi saham publik. Atas tindakan itu, OJK bulan lalu telah menjatuhkan sanksi denda administrasi sebesar Rp 500 miliar terhadap emiten BREN, sedangkan untuk DSSA terkena pinalti Rp 1,5 triliun dan CUAN Rp 100 miliar. Dan sepanjang Januari-Oktober 2026 telah ada 835 pihak yang terkena sanksi dan penegakkan hukum. OJK dan BEI perlu terus imparsial, agar bisa menegaskan hukum di pasar modal tanpa pandang bulu, dengan harapan kepercayaan investor kembali pulih.
Langkah reformasi pasar modal tidak berhenti sebatas perubahan aturan terhadap emiten. Kita juga patut apresiasi langkah OJK melakukan reformasi terhadap kepemilikan saham BEI. Dengan demikian, reformasi juga menyentuh ke jantung SRO, yakni BEI sendiri melalui kebijakan demutualisasi. Dengan kebijakan demutualisasi, per September 2026 kepemilikan saham BEI bukan hanya oleh anggota BEI semata, tetapi memberi kesempatan investor yang bukan anggota BEI, baik perorangan maupun badan hukum. Dengan perubahan ini memberikan kesempatan koreksi dari pemilik saham yang lebih luas terhadap kebijakan BEI.
Dengan demikian, mayoritas rekomendasi dari global index providers telah dijalankan. Semua pihak berhak untuk memonitor kualitas implementasi reformasi pasar modal, baik oleh SRO, maupun OJK. Harusnya langkah langkah ini menjawab pertanyaan yang dialamatkan oleh lembaga indeks global. Kalau kita fair menjalankan reformasi pasar modal, yang menjadi harapan semua pihak, seharusnya BEI tidak lagi dihadapkan pada ancaman pengucilan, lebih dari Itu harusnya mendapat apresiasi, setidaknya rating kembali positif meskipun tetap pada area emerging market.