
Transaksi dalam Negeri Bukan Sekadar Pindah Uang: Ini Peran Administrasi Bank
Mahasiswa Manajemen Universitas Pamulang
·waktu baca 6 menit


Tulisan dari Prihartini Dwi Wulandari tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Setiap hari, transfer, pembayaran, dan kliring berlangsung dalam hitungan detik. Bagi nasabah, prosesnya tampak sederhana: satu sentuhan pada layar, satu notifikasi keberhasilan. Kesederhanaan itu justru lahir dari rangkaian kerja administrasi yang rapi dan berlapis.
Lalu, apa yang sebenarnya terjadi di antara sentuhan dan notifikasi tersebut? Jawabannya terletak pada administrasi bank, fungsi yang memastikan dana tiba di tujuan yang benar, tercatat dengan tepat, dan tetap sejalan dengan kondisi likuiditas bank. Artikel ini menguraikan peran tersebut serta kaitannya dengan manajemen dana.
Satu Istilah, Banyak Jalur Transaksi
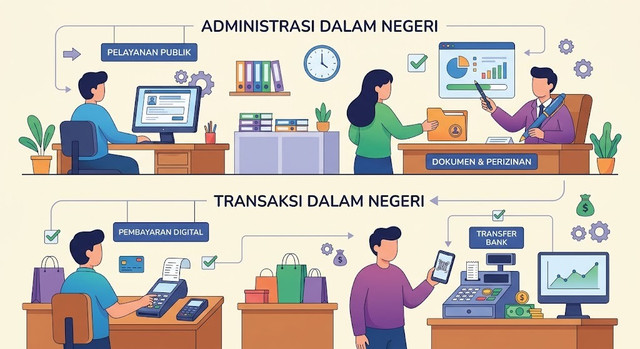
Transfer ke rekening teman, pembayaran di kedai kopi melalui QRIS, gaji yang masuk setiap akhir bulan, hingga kliring cek dan bilyet giro: semuanya termasuk transaksi dalam negeri, yakni perpindahan dana antarpihak di wilayah Indonesia dalam mata uang rupiah. Di permukaan, semuanya tampak serupa. Di balik layar, masing-masing mempunyai jalur, aturan, dan risiko yang berbeda, baik transfer antarrekening satu bank, transfer antarbank melalui BI-FAST atau SKNBI, maupun pembayaran massal. Karena itu, penanganan administrasinya tidak bisa disamaratakan.
Di Balik Satu Sentuhan: Lima Lapis Administrasi
Secara teknis, pemindahan dana hanyalah perubahan saldo pada dua rekening. Nilai sesungguhnya terletak pada kepastian: dana sampai kepada pihak yang tepat, dalam jumlah yang benar, dan dengan bukti yang dapat ditelusuri kapan pun. Kepastian tersebut dibangun melalui lima lapis kerja berikut.
1. Gerbang Pertama: Verifikasi dan Validasi
Bank tidak langsung mengirim dana begitu perintah diterima. Sistem lebih dahulu menguji identitas pengirim, kecukupan saldo, kesesuaian nomor rekening tujuan, dan batas limit transaksi. Pemeriksaan ini mencegah salah kirim sekaligus menutup celah penipuan. Untuk transaksi bernilai besar, bank menambahkan satu gerbang lagi berupa persetujuan ganda atau maker-checker, sehingga tidak ada satu orang pun yang dapat meloloskan transaksi seorang diri.
2. Pencatatan: Akurasi sebagai Prinsip Utama
Dana yang berpindah tanpa catatan sama saja dengan dana yang hilang. Karena itu, setiap transaksi dicatat secara tepat waktu, lengkap, dan dapat ditelusuri. Prinsip pencatatan berpasangan menjamin bahwa dana yang keluar dari satu rekening selalu memiliki pasangan di rekening lain. Catatan inilah yang kelak menjadi dasar laporan keuangan, jejak audit, dan bukti ketika terjadi sengketa.
3. Kliring dan Settlement: Penghubung Antarbank
Ketika transaksi melintasi dua bank, dana tidak berpindah begitu saja. Instruksi pembayaran diteruskan ke sistem kliring, lalu diselesaikan pada saat settlement melalui rekening bank di Bank Indonesia. Setiap mata rantai harus terhubung dengan benar. Tanpa rekonsiliasi yang rapi, selisih sekecil apa pun dapat menumpuk menjadi masalah besar.
4. Rekonsiliasi: Menjaga Catatan Tetap Sejalan
Setiap hari, bank mencocokkan catatan internalnya dengan data dari bank koresponden, switching, dan Bank Indonesia. Bila ditemukan transaksi yang pending, gagal, atau ganda, tim operasional menelusuri penyebabnya dan menyelesaikannya sesuai prosedur. Ketekunan inilah yang menjaga kepercayaan nasabah.
5. Kepatuhan dan Pelaporan: Pertanggungjawaban kepada Regulator
Setiap transaksi keuangan berada di bawah pengawasan ketentuan anti pencucian uang dan pencegahan pendanaan terorisme (APU PPT). Administrasi bank memastikan transaksi yang mencurigakan atau melewati ambang tertentu dipantau dan dilaporkan kepada otoritas seperti PPATK. Bank juga wajib menyampaikan laporan berkala kepada regulator, sehingga kualitas data administrasi turut menentukan tingkat kepatuhan.
Menelusuri Satu Transfer Antarbank dari Awal sampai Akhir
Untuk melihat seluruh lapisan tadi bekerja bersamaan, ikuti perjalanan satu transfer antarbank berikut.
1. Nasabah memasukkan nomor rekening tujuan, nominal, dan berita transfer, lalu mengonfirmasinya dengan PIN atau autentikasi lain.
2. Sistem bank memeriksa saldo, limit harian, status rekening, dan indikasi transaksi yang tidak wajar.
3. Dana pada rekening pengirim didebit, dan transaksi dicatat dengan nomor referensi yang unik.
4. Instruksi dikirim ke sistem pembayaran, misalnya BI-FAST atau SKNBI, untuk diteruskan ke bank penerima.
5. Bank penerima memvalidasi rekening tujuan dan mengkredit rekening penerima, sementara penyelesaian antarbank berlangsung melalui Bank Indonesia.
6. Kedua bank mengirim notifikasi, lalu mencocokkan transaksi tersebut pada proses rekonsiliasi hari itu.
Setiap langkah meninggalkan jejak. Jika sesuatu bergeser, misalnya dana sudah terdebit tetapi belum diterima, jejak itulah yang memungkinkan bank menelusuri dan memperbaikinya.
Dari Catatan Harian Menjadi Strategi Dana
Peran administrasi tidak berhenti pada kelancaran transaksi. Data transaksi harian menjadi bahan baku utama manajemen dana, terutama pengelolaan likuiditas. Setiap hari, bank perlu mengetahui berapa dana yang akan masuk dan keluar agar dapat memenuhi kewajiban kliring, menjaga giro wajib minimum, dan menghindari kekurangan maupun kelebihan likuiditas yang tidak produktif.
Manfaat langsungnya terlihat pada tiga hal berikut.
Proyeksi arus kas yang lebih akurat: pola transaksi nasabah membantu bank memperkirakan kebutuhan kas pada hari tertentu, seperti akhir bulan atau menjelang hari raya.
Penempatan dana yang efisien: dana yang menganggur dapat ditempatkan pada instrumen yang sesuai, sementara cadangan likuiditas tetap aman.
Pengendalian biaya dana: pencatatan yang rapi membantu bank menghitung biaya dan pendapatan berbasis transaksi secara tepat.
Orang dan Unit di Balik Layar
Administrasi transaksi bukan pekerjaan satu bagian saja. Beberapa unit saling melengkapi.
Layanan nasabah dan cabang menerima instruksi, memeriksa identitas, dan menjelaskan status transaksi kepada nasabah.
Operasional atau back office memproses, mencatat, dan merekonsiliasi transaksi, serta menangani transaksi yang gagal atau tertahan.
Manajemen risiko dan kepatuhan menetapkan batas, memantau transaksi mencurigakan, dan memastikan pelaporan kepada regulator.
Treasury memanfaatkan data transaksi harian untuk mengatur posisi likuiditas dan penempatan dana.
Audit internal menguji apakah prosedur dijalankan sebagaimana mestinya.
Koordinasi yang baik antarunit membuat setiap transaksi dapat dipertanggungjawabkan dari hulu sampai hilir.
Ketika Administrasi Lengah, Taruhannya Besar
Bayangkan administrasi yang longgar: transfer salah tujuan yang sulit dilacak, selisih pembukuan yang tidak terdeteksi, kebocoran akibat fraud internal maupun eksternal, hingga sanksi regulator karena laporan yang tidak akurat. Dampaknya bukan hanya kerugian finansial, tetapi juga turunnya reputasi dan kepercayaan nasabah, aset terpenting sebuah bank.
Praktik Baik untuk Memperkuat Administrasi Transaksi
Bank yang administrasinya kuat umumnya memiliki kebiasaan yang serupa.
Menyusun prosedur tertulis yang jelas untuk setiap jenis transaksi dan memperbaruinya secara berkala.
Memisahkan tugas antara pihak yang menginput, menyetujui, dan membukukan transaksi.
Mengotomatiskan pencatatan dan rekonsiliasi untuk mengurangi kesalahan input manual.
Menetapkan batas waktu penyelesaian bagi transaksi pending dan selisih yang belum terjawab.
Melatih pegawai secara rutin tentang prosedur baru, modus penipuan, dan ketentuan regulator.
Melakukan audit dan uji kontrol berkala, lalu menindaklanjuti temuannya sampai tuntas.
Praktik tersebut tampak sederhana, tetapi konsistensi menjalankannya itulah yang membedakan bank yang tangguh dari bank yang rentan.
Digitalisasi: Mempercepat, Bukan Menghapus Peran Administrasi
Layanan digital dan pembayaran instan membuat sebagian besar proses berjalan otomatis. Namun otomatisasi tidak menghapus kebutuhan akan kontrol administrasi. Justru karena transaksi berlangsung secara real time, kontrol harus ditanamkan sejak awal dalam sistem: validasi otomatis, deteksi anomali, batas limit, dan jejak audit digital. Peran manusia bergeser dari pekerjaan manual menuju pengawasan, analisis pengecualian, dan penyelesaian kasus yang tidak dapat ditangani sistem.
Penutup
Transaksi dalam negeri memang tampak seperti sekadar perpindahan dana. Kenyataannya, setiap perpindahan ditopang oleh verifikasi, pencatatan, kliring, rekonsiliasi, dan pelaporan yang saling terhubung. Administrasi bank menjadikan transaksi aman, tercatat, dan dapat dipertanggungjawabkan, sekaligus menyediakan data bagi manajemen dana. Bank yang menjaga kualitas administrasinya tidak hanya menjalankan transaksi dengan lancar, tetapi juga membangun kepercayaan nasabah dan ketahanan likuiditas dalam jangka panjang.