
Daya Beli Turun, Pindar Menguat: Solusi atau Sinyal Bahaya Ekonomi Rumah Tangga?
Mahasiswa Pascasarjana Magister Akutansi Universitas Pamulang dan Banker pada salah satu bank swasta nasional
·waktu baca 4 menit


Tulisan dari Selamet Budi Rianto tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Di tengah optimisme pertumbuhan ekonomi Indonesia, ada satu fenomena yang patut mendapat perhatian: masyarakat semakin mudah mendapatkan pinjaman, tetapi apakah kemampuan mereka untuk memenuhi kebutuhan hidup juga meningkat?
Pertanyaan ini penting ketika pinjaman online atau pinjaman daring (pindar) berkembang pesat di tengah perubahan pola konsumsi masyarakat. Kemudahan memperoleh kredit digital memang memperluas akses keuangan. Namun, ketika pinjaman digunakan untuk membiayai kebutuhan sehari-hari, kita perlu bertanya apakah kredit sedang menjadi penggerak produktivitas atau justru penyangga daya beli yang mulai tertekan.
Konsumsi Tumbuh, tetapi Tekanan Tetap Ada
Badan Pusat Statistik (BPS) mencatat ekonomi Indonesia tumbuh 5,29 persen secara tahunan pada triwulan II 2026. Akan tetapi, pertumbuhan konsumsi rumah tangga tercatat 5,06 persen, melambat dibandingkan 5,52 persen pada triwulan I 2026. Sementara itu, inflasi tahunan pada September 2026 mencapai 3,28 persen.
Data tersebut perlu dibaca secara hati-hati. Perlambatan pertumbuhan konsumsi tidak otomatis berarti daya beli masyarakat menurun. Namun, kondisi ini menunjukkan bahwa dinamika konsumsi rumah tangga perlu dicermati, terutama ketika masyarakat menghadapi berbagai kebutuhan rutin, mulai dari pangan, transportasi, pendidikan, kesehatan, hingga biaya tempat tinggal.
Persoalannya bukan semata-mata apakah masyarakat masih berbelanja, melainkan bagaimana belanja tersebut dibiayai.
Jika konsumsi bertumbuh karena pendapatan riil meningkat, perekonomian memiliki fondasi yang relatif lebih sehat. Sebaliknya, jika sebagian konsumsi dipertahankan melalui utang, belanja hari ini berpotensi mengurangi kemampuan belanja pada masa mendatang.
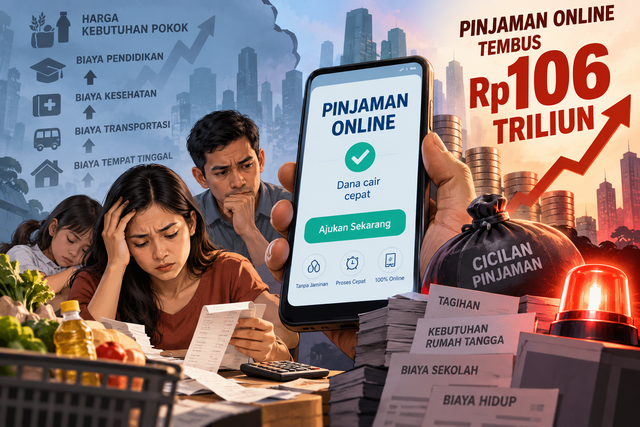
Pinjaman Daring Menembus Rp106 Triliun
Data Otoritas Jasa Keuangan (OJK) menunjukkan outstanding pembiayaan industri pinjaman daring mencapai Rp106,94 triliun pada Agustus 2026, tumbuh 22,07 persen dibandingkan periode yang sama tahun sebelumnya. Pada saat yang sama, tingkat wanprestasi 90 hari atau TWP90 meningkat menjadi 4,73 persen, dari 4,32 persen pada Juli 2026.
Angka tersebut memperlihatkan dua sisi perkembangan kredit digital.
Di satu sisi, pinjaman daring memberikan akses pembiayaan yang cepat bagi masyarakat yang belum sepenuhnya terlayani lembaga keuangan konvensional. Pelaku usaha mikro, misalnya, dapat memanfaatkan pembiayaan untuk menambah persediaan barang atau memenuhi kebutuhan modal kerja.
Di sisi lain, pertumbuhan pembiayaan yang tinggi perlu diimbangi pengelolaan risiko yang baik. Kenaikan TWP90 menjadi sinyal bahwa risiko keterlambatan pembayaran perlu diperhatikan lebih serius.
TWP90 sebesar 4,73 persen tidak berarti seluruh peminjam mengalami kesulitan membayar. Indikator tersebut menggambarkan proporsi pendanaan yang mengalami keterlambatan pembayaran lebih dari 90 hari sesuai metodologi OJK. Namun, kenaikannya patut menjadi perhatian industri.
Ketika kredit tumbuh lebih cepat daripada kemampuan sebagian masyarakat untuk membayar, kemudahan akses keuangan dapat berubah menjadi sumber tekanan baru bagi rumah tangga.
Ketika Utang Menjadi Penopang Konsumsi
Bayangkan sebuah keluarga yang memiliki penghasilan tetap. Setiap bulan, sebagian besar pendapatan digunakan untuk kebutuhan pokok, biaya sekolah, transportasi, dan cicilan yang sudah berjalan.
Ketika muncul pengeluaran mendadak, keluarga tersebut mengambil pinjaman daring. Pada awalnya, keputusan itu mungkin masuk akal karena kebutuhan harus segera dipenuhi.
Masalah muncul ketika pola tersebut berulang. Sebagian penghasilan bulan berikutnya harus digunakan untuk membayar pinjaman, sementara kebutuhan rutin tetap berjalan. Ruang keuangan keluarga pun semakin sempit.
Dalam kondisi seperti ini, pinjaman tidak lagi sekadar membantu mengatasi masalah arus kas sementara. Pinjaman berpotensi menjadi alat untuk menutup kekurangan pendapatan yang terus berulang.
Inilah risiko yang perlu diwaspadai: konsumsi mungkin tetap berjalan, tetapi ketahanan keuangan rumah tangga justru melemah.
Meski demikian, peningkatan outstanding pinjaman daring tidak dengan sendirinya membuktikan bahwa daya beli sedang merosot. Untuk menarik kesimpulan tersebut, data kredit perlu dianalisis bersama perkembangan pendapatan riil, konsumsi rumah tangga, kualitas pekerjaan, dan kemampuan membayar masyarakat.
Mengembalikan Kredit pada Tujuan yang Sehat
Pemerintah perlu memperkuat daya beli melalui penciptaan lapangan kerja produktif, peningkatan pendapatan riil, dan pengendalian tekanan harga kebutuhan pokok. Bantuan sosial tetap dibutuhkan kelompok rentan, tetapi penguatan kesejahteraan dalam jangka panjang memerlukan sumber pendapatan yang berkelanjutan.
OJK dan industri pinjaman daring juga perlu memastikan penyaluran pembiayaan dilakukan secara bertanggung jawab. Penilaian kemampuan membayar, transparansi biaya, perlindungan data pribadi, dan pengawasan kualitas kredit harus berjalan seiring dengan ekspansi bisnis.
Bagi masyarakat, keputusan mengambil pinjaman seharusnya didasarkan pada kemampuan membayar, bukan semata-mata kemudahan memperoleh dana. Pinjaman untuk kegiatan produktif yang menghasilkan pendapatan juga perlu dibedakan dari pinjaman yang berulang kali digunakan untuk menutup kekurangan kebutuhan rutin.
Pada akhirnya, pertumbuhan industri pinjaman daring bukan sesuatu yang harus ditolak. Industri ini dapat berkontribusi pada inklusi keuangan dan mendukung aktivitas ekonomi jika dikelola secara sehat.
Namun, kita tidak boleh menjadikan kemudahan berutang sebagai pengganti peningkatan kesejahteraan.
Ukuran keberhasilan ekonomi bukan sekadar masyarakat tetap mampu berbelanja, melainkan apakah mereka dapat memenuhi kebutuhan hidup dengan pendapatan yang memadai tanpa harus terus bergantung pada utang.
Sebab, daya beli yang sehat dibangun dari pendapatan yang berkelanjutan, bukan dari kewajiban pembayaran yang terus menumpuk.
Selamet Budi Rianto
Mahasiswa Pascasarjana Universitas Pamulang dan Praktisi Perbankan Swasta Indonesia