
Qris Mempermudah UMKM Bertransaksi, Tapi Bukan Berarti Keuangannya Lebih Tertata
Saya merupakan seorang Mahasiswa Universitas Pamulang, Saya sering menulis artikel maupun jurnal bersinta
·waktu baca 3 menit


Tulisan dari Chantika Trie Andini tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Perkembangan teknologi digital telah membawa perubahan dalam aktivitas transaksi ekonomi, termasuk pada sektor Usaha Mikro, Kecil, dan Menengah (UMKM). Salah satu bentuk digitalisasi pembayaran yang semakin banyak digunakan adalah Quick Response Code Indonesian Standard (QRIS). Kehadiran QRIS memberikan kemudahan bagi pelaku UMKM dalam menerima pembayaran secara non-tunai, sehingga proses transaksi menjadi lebih praktis dan efisien. Selain memberikan alternatif pembayaran kepada konsumen, penggunaan QRIS juga dapat membantu pelaku usaha dalam mendokumentasikan transaksi secara digital.
Penggunaan QRIS juga semakin relevan dengan perubahan kebiasaan masyarakat yang mulai terbiasa menggunakan pembayaran digital. Pelaku UMKM tidak harus menyediakan berbagai kode pembayaran dari banyak layanan karena satu QRIS dapat digunakan untuk menerima pembayaran dari berbagai penyelenggara yang mendukungnya. Dari sisi transaksi, kondisi tersebut tentu memberikan kemudahan bagi penjual maupun pembeli.
Transaksi Digital Bukan Berarti Keuangan Otomatis Rapi
Salah satu kesalahan yang masih mungkin terjadi dalam pengelolaan UMKM adalah menganggap jumlah uang yang diterima sebagai keuntungan. Padahal, pendapatan dari penjualan belum tentu sama dengan keuntungan yang diperoleh.
Salah satu kesalahan yang masih mungkin terjadi dalam pengelolaan UMKM adalah menganggap jumlah uang yang diterima sebagai keuntungan. Padahal, pendapatan dari penjualan belum tentu sama dengan keuntungan yang diperoleh.
Salah satu kesalahan yang masih mungkin terjadi dalam pengelolaan UMKM adalah menganggap jumlah uang yang diterima sebagai keuntungan. Padahal, pendapatan dari penjualan belum tentu sama dengan keuntungan yang diperoleh.
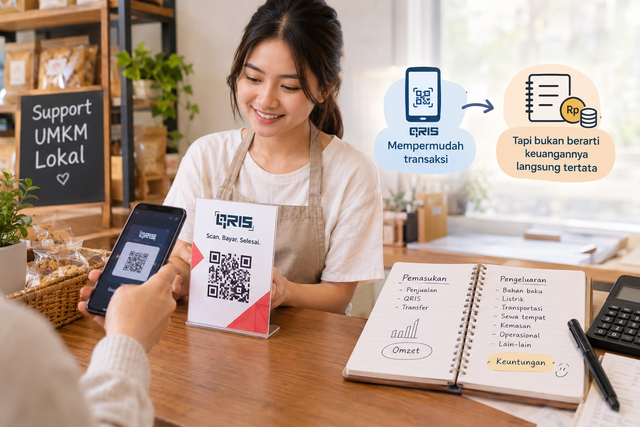
Sebagai contoh, seorang pelaku UMKM memperoleh omzet Rp5 juta dalam satu bulan melalui transaksi QRIS. Angka tersebut terlihat cukup besar. Namun, masih ada berbagai pengeluaran yang harus diperhitungkan, seperti pembelian bahan baku, biaya listrik, transportasi, sewa tempat, biaya kemasan, hingga kebutuhan operasional lainnya.
Jika seluruh transaksi hanya dilihat dari jumlah uang yang masuk, pemilik usaha dapat kesulitan mengetahui berapa keuntungan sebenarnya. Karena itu, keberadaan QRIS perlu diikuti dengan kebiasaan mencatat seluruh pemasukan dan pengeluaran secara teratur.
Pencatatan Keuangan Tetap Menjadi Kunci
QRIS dapat membantu menyediakan riwayat transaksi, tetapi data tersebut tetap perlu diolah dan dipahami oleh pemilik usaha. Pelaku UMKM perlu mengetahui berapa pendapatan yang diperoleh, berapa biaya yang dikeluarkan, dan berapa keuntungan yang tersisa.
Pencatatan sederhana sebenarnya sudah dapat membantu. Pelaku usaha dapat membuat catatan harian mengenai penjualan dan pengeluaran, kemudian melakukan evaluasi pada akhir minggu atau akhir bulan. Dengan cara tersebut, pemilik usaha dapat melihat perkembangan bisnis dengan lebih jelas.
Hal lain yang tidak kalah penting adalah memisahkan uang pribadi dengan uang usaha. Ketika kedua keuangan tersebut bercampur, pemilik usaha akan lebih sulit mengetahui apakah bisnisnya benar-benar menghasilkan keuntungan atau justru hanya terlihat memiliki banyak transaksi.
QRIS Membantu, tetapi Tidak Menyelesaikan Semua Masalah
Digitalisasi pembayaran memang memberikan banyak kemudahan bagi UMKM. Transaksi menjadi lebih praktis, pelanggan memiliki pilihan pembayaran yang lebih luas, dan aktivitas pembayaran dapat tercatat secara digital.
Namun, teknologi hanyalah alat. Kerapian keuangan tetap bergantung pada bagaimana pelaku usaha mengelola data dan uang yang diterima. Jika transaksi digital tidak diikuti dengan pencatatan, pengelompokan biaya, serta evaluasi keuangan, maka kemudahan pembayaran belum tentu menghasilkan pengelolaan keuangan yang baik.
Digitalisasi Harus Diikuti Kebiasaan Mengelola Keuangan
Pada akhirnya, QRIS dapat menjadi salah satu langkah penting dalam mendorong UMKM beradaptasi dengan perkembangan ekonomi digital. Akan tetapi, penggunaan QRIS sebaiknya tidak berhenti pada kemudahan menerima pembayaran.
Pelaku UMKM juga perlu memanfaatkan informasi dari transaksi tersebut sebagai bagian dari evaluasi usaha. Data penjualan dapat membantu melihat perkembangan omzet, mengetahui produk yang paling banyak dibeli, dan menjadi bahan pertimbangan dalam menentukan strategi bisnis berikutnya.
Dengan demikian, QRIS memang dapat mempermudah UMKM dalam bertransaksi, tetapi tidak secara otomatis membuat keuangannya lebih tertata. Teknologi dapat mempercepat dan memudahkan proses pembayaran, sedangkan pengelolaan keuangan tetap membutuhkan kedisiplinan dari pemilik usaha.