
Dana Organisasi Mahasiswa: Empat Kebijakan untuk Menambal Celah Transparansi
Mahasiswa S1 Informatika, Telkom University
·waktu baca 9 menit


Tulisan dari DafaIzulHaq tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Tulisan sebelumnya tentang transparansi dana organisasi mahasiswa sebagai kunci budaya antikorupsi ditutup dengan satu pertanyaan sederhana: kapan terakhir kali kita membaca laporan keuangan organisasi kita? Pertanyaan itu lahir dari tiga kasus penyimpangan dana di Universitas Mulawarman (Unmul), Universitas Indonesia (UI), dan Universitas Andalas (Unand), yang menunjukkan bahwa uang yang dikelola secara tertutup mudah berbelok dari tujuannya.
Jika masalahnya sudah jelas, langkah berikutnya adalah bertanya soal aturan. Apa yang sebenarnya mengatur pengelolaan dana organisasi mahasiswa (ormawa)? Di mana celahnya? Kebijakan apa yang bisa menutupnya? Tulisan ini mencoba menjawab ketiganya dengan menelaah regulasi yang berlaku dan sejumlah kajian ilmiah tentang tata kelola keuangan ormawa.
Tiga Kasus, Nol Deteksi Internal
1. Unmul (2026): donasi bencana yang tidak sepenuhnya sampai.
Sekitar Rp12,2 juta donasi untuk korban bencana di Nusa Tenggara Timur dan kebakaran di Muara Bengkal tidak tersalurkan sebagaimana mestinya. Selisihnya diketahui saat pengurus memeriksa ulang dana, bukan karena sistem pengawasan. Dua pengurus inti mengakui perbuatannya dalam mediasi dan mengembalikan dana, sementara proses etik di kampus tetap berjalan. Sumber: AFU.id dan Kaltim Post.
2. UI (2023): nota fiktif yang didiamkan.
Menurut pengakuan seorang narasumber, pemesanan transportasi dalam proposal kegiatan dilebihkan dari tiga menjadi enam dan ditutup dengan nota fiktif. Sekitar 30 anggota disebut mengetahuinya, tetapi memilih diam. Kasus ini baru muncul lewat pers mahasiswa, bukan lewat kanal resmi. Sumber: Suara Mahasiswa UI.
3. Unand (2024–2025): dana kemahasiswaan masuk rekening pribadi.
Seorang bendahara pengeluaran pembantu menarik dana kemahasiswaan berulang kali ke rekening pribadi dengan kerugian negara Rp566.007.081. Kasus ini ditangani Kejaksaan Negeri Padang dan berujung vonis lima tahun penjara pada putusan tingkat pertama. Sumber: Kejari Padang dan Harian Singgalang.
Polanya sama: tidak satu pun kasus terungkap lewat mekanisme pengawasan internal yang memang dirancang untuk itu. Penanganannya juga tidak seragam, mulai dari tanpa tindak lanjut yang terdokumentasi hingga pidana penjara. Artinya, persoalannya bukan hanya pada pelaku, tetapi pada aturan main yang belum tersedia.
Aturannya Ada, Teknisnya Belum
Pengelolaan dana ormawa saat ini bersandar pada tiga regulasi. Ketiganya penting, tetapi tidak satu pun mengatur cara mengelola dana ormawa secara teknis.
1. Kepmendikbud Nomor 155/U/1998. Keputusan ini menegaskan bahwa "penggunaan dana dalam kegiatan kemahasiswaan harus dapat dipertanggungjawabkan akuntabilitasnya" (Pasal 10 ayat 2). Namun, mekanisme pertanggungjawabannya diserahkan kepada kesepakatan mahasiswa dan pimpinan perguruan tinggi (Pasal 6), sedangkan petunjuk teknisnya ditetapkan oleh tiap perguruan tinggi (Pasal 13). Akibatnya, standar akuntabilitas berbeda-beda antarkampus. Aturan dari 1998 ini juga belum mengantisipasi transaksi nontunai dan penggalangan dana daring.
2. Permenristekdikti Nomor 33 Tahun 2019. Peraturan ini mewajibkan perguruan tinggi menyelenggarakan pendidikan antikorupsi. Sasarannya adalah pembentukan karakter, bukan pengaturan teknis keuangan ormawa.
3. UU Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi. Undang-undang ini tidak mengatur ormawa secara khusus, tetapi menjadi batas bagi setiap kebijakan keterbukaan yang memuat data pribadi pengurus, donatur, maupun pelapor.
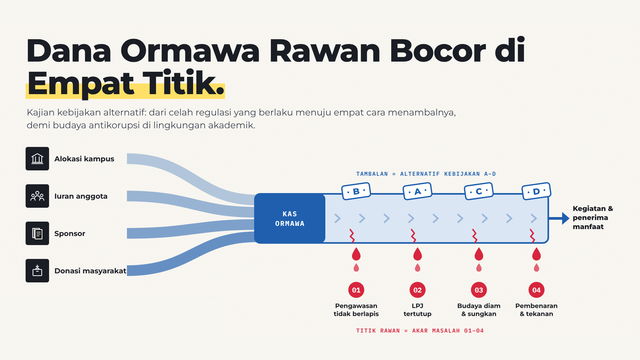
Hasilnya, ada empat hal yang belum diatur oleh satu pun regulasi tersebut: format laporan pertanggungjawaban (LPJ) baku, kewajiban membuka laporan kepada anggota, pemisahan fungsi keuangan, dan kanal pelaporan yang aman. Keempat celah inilah yang memberi ruang bagi penyimpangan. Jika disandingkan dengan empat akar masalah yang dipetakan tulisan sebelumnya, hasilnya terlihat pada Tabel 1.
Tabel 1 menunjukkan bahwa celah yang ada bukan sekadar kekurangan pasal, tetapi ketiadaan perangkat operasional bagi tiga aktor: pengurus ormawa tidak punya standar pencatatan dan pemisahan wewenang, perguruan tinggi tidak punya kewajiban pengawasan berkala, dan anggota tidak punya akses informasi keuangan maupun jalur pengaduan yang aman.
Empat Alternatif Kebijakan
Dari pemetaan tersebut, kami merumuskan empat alternatif kebijakan yang masing-masing menyasar satu akar masalah.
1. LPJ terbuka dan terstandar. Ormawa wajib memakai format LPJ baku yang memuat rencana anggaran, realisasi, dan bukti pengeluaran, lalu membukanya kepada anggota dan pemberi dana. Kajian Azis dkk. (2025) menempatkan keterbukaan dan standardisasi laporan sebagai faktor penting bagi kepercayaan anggota terhadap pengurus. Agar sejalan dengan UU PDP, data sensitif seperti nomor rekening pribadi dan identitas donatur perlu disamarkan.
2. Pemisahan fungsi keuangan. Pemegang dana, pencatat, dan pemberi persetujuan dijabat oleh orang yang berbeda, disertai pelatihan penyusunan laporan keuangan, templat baku, dan transaksi nontunai agar jejak dana mudah ditelusuri. Paningrum dkk. (2025) menemukan bahwa lemahnya kemampuan menyusun proposal dan laporan keuangan menjadi hambatan bagi transparansi dan akuntabilitas ormawa.
3. Kanal lapor aman. Kampus menyediakan whistleblowing system yang dikelola pihak independen dari pengurus, dengan jaminan kerahasiaan pelapor dan prosedur tindak lanjut yang jelas. Wahyuni dkk. (2024) menunjukkan peran sistem ini dalam mencegah kecurangan dana organisasi kemahasiswaan. Kasus UI, yang baru terungkap lewat pers mahasiswa, memperlihatkan perlunya kanal resmi yang dipercaya.
4. Internalisasi nilai antikorupsi. Materi integritas, studi kasus, dan simulasi pengelolaan dana dimasukkan ke dalam kaderisasi, sementara serah terima kepengurusan dijadikan momen belajar akuntabilitas. Ormawa dinilai berpotensi menjadi sarana penyebaran nilai antikorupsi (Sonia dkk., 2026), dan lingkungan kampus perlu memutus pewarisan praktik koruptif antargenerasi (Rohmah, 2022).
Tidak Ada Obat Tunggal
Keempat alternatif kami bandingkan dengan lima kriteria: efektivitas, kelayakan, keberlanjutan, kesesuaian dengan hukum dan nilai Pancasila, serta risiko. Penilaiannya bersifat kualitatif berbasis dokumen, dan hasilnya menunjukkan bahwa setiap alternatif punya kelebihan sekaligus harga yang harus dibayar. Hasil lengkapnya dirangkum pada Tabel 2.
Dari Tabel 2, ada empat trade-off penting:
1. Pemisahan fungsi: paling kuat, tetapi paling berat. Alternatif ini paling langsung mengurangi kesempatan, tetapi membutuhkan sumber daya dan berisiko menambah beban administrasi mahasiswa.
2. LPJ terbuka: paling murah, tetapi butuh anggota yang peduli. Alternatif ini mudah diterapkan, tetapi manfaatnya bergantung pada kemauan anggota untuk membaca dan bertanya.
3. Kanal lapor: paling langsung menjawab budaya diam, tetapi bergantung pada kepercayaan. Pelapor baru mau bersuara jika yakin identitasnya terlindungi dan laporannya ditindaklanjuti.
4. Internalisasi nilai: paling tahan lama, tetapi paling lambat. Jika dilembagakan, alternatif ini paling tahan terhadap pergantian pengurus, tetapi dampaknya paling sulit diukur dan berisiko menjadi kegiatan seremonial.
Keempatnya sejalan dengan teori fraud triangle dari Donald Cressey (1953). LPJ terbuka dan pemisahan fungsi menutup sisi kesempatan, kanal lapor memutus rasionalisasi dan budaya diam, sedangkan internalisasi nilai menekan sisi tekanan dan pembenaran. Karena tidak ada satu alternatif yang menjawab keempat akar masalah sekaligus, keempatnya lebih tepat dipandang sebagai komponen yang saling melengkapi daripada pilihan yang saling menggantikan.
Selaras dengan Pancasila dan Nilai Integritas KPK
Kebijakan yang baik tidak cukup efektif. Ia juga harus sejalan dengan hukum dan nilai yang dipegang bersama. Hasil penilaian kami menunjukkan keempat alternatif memenuhi syarat itu:
1. LPJ terbuka sejalan dengan sila kelima, Keadilan Sosial bagi Seluruh Rakyat Indonesia, serta target SDGs 16 tentang institusi yang efektif, akuntabel, dan transparan, dengan catatan data pribadi disaring sesuai UU PDP.
2. Pemisahan fungsi menumbuhkan nilai tanggung jawab dan disiplin.
3. Kanal lapor aman memberi ruang bagi nilai berani dan jujur, dengan syarat identitas pelapor dilindungi sesuai UU PDP.
4. Internalisasi nilai sejalan dengan sila kedua, Kemanusiaan yang Adil dan Beradab, sekaligus menjalankan mandat Permenristekdikti 33/2019.
Bisa Dimulai dari Kampus Sendiri
Kabar baiknya, keempat alternatif ini tidak perlu menunggu perubahan regulasi nasional. Pasal 13 Kepmendikbud 155/U/1998 menyerahkan petunjuk teknis kepada perguruan tinggi, sehingga setiap kampus bisa langsung bergerak.
1. Kampus dapat menetapkan peraturan rektor tentang tata kelola keuangan ormawa yang memuat pemisahan fungsi, format LPJ terstandar, dan publikasi berkala, serta membentuk kanal pengaduan independen dengan prosedur pelindungan pelapor.
2. Pengurus ormawa dapat mulai membuka ringkasan rencana dan realisasi anggaran kepada anggota, serta beralih ke transaksi nontunai agar jejak dana tertelusur.
3. Anggota dapat menggunakan hak bertanya dan membaca laporan keuangan organisasinya sebagai bentuk pengawasan sosial.
Kesimpulan: Tambalan Dimulai dari Kampus
Celah dana ormawa bukan terutama soal kurangnya pasal, melainkan ketiadaan perangkat operasional. Prinsip akuntabilitas sudah ada sejak 1998, tetapi cara mewujudkannya diserahkan kepada tiap kampus tanpa standar yang jelas. Akibatnya, pengungkapan penyimpangan lebih sering bergantung pada kebetulan, keberanian satu orang, atau aparat penegak hukum, bukan pada sistem.
Empat alternatif kebijakan dalam tulisan ini, yaitu LPJ terbuka, pemisahan fungsi keuangan, kanal lapor aman, dan internalisasi nilai antikorupsi, saling melengkapi untuk menutup celah tersebut. Semuanya dapat dimulai dari tingkat kampus. Kebijakan mana yang paling tepat dipilih dan bagaimana rencana kerja pelaksanaannya akan dibahas pada tulisan berikutnya.
Bagi mahasiswa, pertanyaannya kini bergeser: bukan lagi kapan terakhir kali kita membaca laporan keuangan organisasi, tetapi apakah organisasi kita sudah menyediakan laporan itu untuk dibaca?
Terima Kasih
Terima kasih kepada Ibu Dr. Wina Nurhayati Praja, S.Pd., M.Pd., dosen pengampu mata kuliah Pendidikan Kewarganegaraan, Telkom University, atas bimbingannya dalam penyusunan kajian ini.
Referensi :
Adinata, R., Wiyono, W. A., Ananta, M. A. O., Azzahra, S. S., & Azmina, Y. N. (27 Oktober 2026). "Transparansi dana organisasi mahasiswa sebagai budaya antikorupsi di kampus." Kompasiana. https://www.kompasiana.com/ranzyahadinata0995/6ae05dbbed641573cf57fb93/transparansi-dana-organisasi-mahasiswa-kunci-budaya-antikorupsi-di-kampus
Husna, R. (25 September 2026). "Galang Rp12 juta untuk korban bencana, dua pengurus BEM Unmul pakai uangnya untuk miras." AFU.id. https://afu.id/nusantara/galang-rp12-juta-untuk-korban-bencana-dua-pengurus-bem-unmul-pakai-uangnya-untuk-miras
Rolles, B. (20 Oktober 2026). "Buntut penggelapan dana bantuan dan miras BEM, dua mahasiswa Unmul terancam dikeluarkan kampus." Kaltim Post. https://kaltimpost.jawapos.com/utama/2610200136/buntut-penggelapan-dana-bantuan-dan-miras-bem-dua-mahasiswa-unmul-terancam-dikeluarkan-kampus
Massi, A. (16 September 2023). "Awas bibit koruptor, cerita penggelapan dana LPJ di ormawa UI." Suara Mahasiswa UI. https://suaramahasiswa.com/memotret-potensi-bibit-koruptor-di-universitas-indonesia
Kejaksaan Negeri Padang. (10 Juni 2024). "Kejari Padang tetapkan tersangka dan dilanjutkan penahanan terhadap tersangka perkara dugaan tipikor dana mahasiswa Unand." Situs resmi Kejaksaan Negeri Padang. https://kejari-padang.kejaksaan.go.id/kejari-padang-tetapkan-tersangka-dan-dilanjutkan-penahanan-terhadap-tersangka-perkara-dugaan-tipikor-dana-mahasiswa-unand/
Eriandi. (23 Januari 2025). "Korupsi dana kemahasiswaan, mantan bendahara pengeluaran pembantu Unand divonis lima tahun penjara." Harian Singgalang. https://www.hariansinggalang.co.id/berita/204531/korupsi-dana-kemahasiswaan-mantan-bendahara-pengeluaran-pembantu-unand-divonis-lima-tahun-penjara
Kementerian Pendidikan dan Kebudayaan. (1998). Keputusan Menteri Pendidikan dan Kebudayaan Nomor 155/U/1998 tentang Pedoman Umum Organisasi Kemahasiswaan di Perguruan Tinggi.
Kementerian Riset, Teknologi, dan Pendidikan Tinggi RI. (2019). Peraturan Menteri Riset, Teknologi, dan Pendidikan Tinggi Nomor 33 Tahun 2019 tentang Penyelenggaraan Pendidikan Antikorupsi di Perguruan Tinggi.
Republik Indonesia. (2022). Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi.
Azis, I., Selviani, A., & Suryani, M. (2025). "Transparansi dan akuntabilitas laporan kegiatan organisasi mahasiswa: Studi kualitatif." Al Dzahab: Journal of Economics, Management, Business and Accounting, 6(2), 216–226. https://doi.org/10.32939/dhb.v6i2.5813
Paningrum, D., Kartinawati, E., Anwariningsih, S. H., & Cahaya, A. M. (2025). "Meningkatkan transparansi dan akuntabilitas ormawa Usahid Surakarta melalui penyusunan proposal dan laporan keuangan." Syntax Idea, 7(3). http://jurnal.syntax-idea.co.id/index.php/syntax-idea/article/view/12692
Wahyuni, N. T., Maghfiroh, U., Anggraeni, A. P., Puspitasari, S. I., & Az Zahra, C. M. (2024). "Peran whistleblowing system dalam pencegahan kecurangan dana organisasi kemahasiswaan." Jurnal Kendali Akuntansi, 2(2), 162–172. https://doi.org/10.59581/jka-widyakarya.v2i2.2835
Sonia, G., Susmiati, & Romla. (2026). "Peran organisasi kemahasiswaan dalam menyebar nilai-nilai anti korupsi." Journal of Artificial Intelligence and Digital Business (RIGGS), 5(2), 19801–19809. https://doi.org/10.31004/riggs.v5i2.5223
Rohmah, N. (2 Desember 2022). "Menyelamatkan mahasiswa dari lingkaran setan korupsi di kampus." Anti-Corruption Learning Center (ACLC) KPK. https://aclc.kpk.go.id/aksi-informasi/Persepsi/20221202-menyelamatkan-mahasiswa-dari-lingkaran-setan-korupsi-di-kampus
Cressey, D. R. (1953). Other People's Money: A Study in the Social Psychology of Embezzlement. Free Press.
United Nations. (2015). "Transforming our world: The 2030 Agenda for Sustainable Development." https://sdgs.un.org/2030agenda
Tim Penulis:
1. Dafa Izul Haq (dafaizulhaq18@gmail.com)
2. Muhammad Nabiel Salim (mnabielsalim@gmail.com)
3. Muhammad Naufal Khyas (naufalkhyasmuhammad@gmail.com)
4. Mahesa Bagus Raditya (mahesabagusraditya1@gmail.com)
5. Vicky Fareli (vickyfarelii2020@gmail.com)