
Kejahatan Bisnis: Ketika Transaksi Menjadi Kedok
Dosen, Penulis dan Peneliti Universitas Dharma Andalas, Padang
·waktu baca 6 menit


Tulisan dari Desi Sommaliagustina tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Kejahatan bisnis bukan sekadar persoalan pelanggaran aturan perusahaan, melainkan ancaman terhadap keadilan ekonomi dan kredibilitas hukum itu sendiri.
Dunia bisnis dibangun di atas kepercayaan. Perusahaan dipercaya mengelola modal, menjalankan perdagangan, membayar pajak, memenuhi kontrak, dan mematuhi hukum. Kepercayaan itu dapat berubah menjadi kerentanan ketika kecanggihan transaksi justru dimanfaatkan untuk menyembunyikan penyimpangan. Di sinilah kejahatan bisnis menemukan ruangnya, bukan selalu melalui tindakan kriminal yang kasatmata, melainkan melalui dokumen, laporan keuangan, struktur perusahaan, dan transaksi yang sekilas tampak sah.
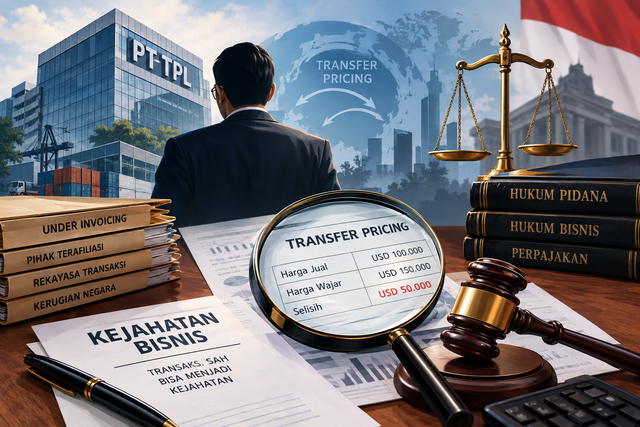
Perkembangan penegakan hukum di Indonesia kembali mengingatkan kita pada persoalan tersebut. Kejaksaan Agung menetapkan seorang direktur PT Toba Pulp Lestari (TPL) sebagai tersangka dalam perkara dugaan korupsi terkait transfer pricing untuk periode 2008–2025. Nilai kerugian negara yang disebut dalam pemberitaan mencapai sekitar Rp 2 triliun. Penyidik menduga terdapat praktik under invoicing serta persoalan dalam penggolongan produk dan pelaporan transaksi.
Kasus ini penting bukan semata-mata karena besarnya angka yang dipersoalkan. Lebih mendasar, perkara tersebut mengajukan pertanyaan tentang batas antara strategi bisnis yang sah dan rekayasa transaksi yang berpotensi menjadi kejahatan.
Tentu, penetapan tersangka tidak berarti kesalahan telah terbukti. Proses peradilan harus menjamin asas praduga tak bersalah dan memberikan kesempatan kepada pihak yang diperiksa untuk membela diri. Namun, dari sudut pandang kebijakan hukum, perkara ini menjadi momentum untuk mengevaluasi efektivitas pengawasan terhadap transaksi korporasi yang kompleks.
Kejahatan Bisnis Tidak Selalu Berwajah Kriminal
Selama ini, pemahaman masyarakat mengenai kejahatan cenderung bertumpu pada tindakan yang mudah dikenali yaitu pencurian, penipuan langsung, penggelapan, atau kekerasan. Padahal, dalam kegiatan ekonomi modern, penyimpangan dapat berlangsung melalui mekanisme yang jauh lebih rumit.
Transfer pricing, misalnya, pada dasarnya bukan tindak pidana. Perusahaan yang memiliki hubungan istimewa dapat melakukan transaksi antarentitas dalam satu kelompok usaha. Persoalan hukum muncul apabila penetapan harga dan pelaksanaannya menyimpang dari ketentuan yang berlaku, termasuk prinsip kewajaran dan kelaziman usaha, serta apabila ditemukan unsur pelanggaran hukum yang relevan.
Demikian pula, under invoicing atau pencantuman nilai transaksi yang lebih rendah daripada nilai yang sebenarnya dapat menimbulkan persoalan serius apabila dilakukan untuk memanipulasi kewajiban atau menghindari pengawasan. Penilaian pidananya tetap bergantung pada fakta, alat bukti, ketentuan yang dilanggar, serta unsur kesalahan yang harus dibuktikan. Di sinilah kompleksitas kejahatan bisnis, tindakan yang menggunakan bahasa profesional belum tentu mencerminkan praktik yang patut.
Laporan keuangan yang tersusun rapi tidak otomatis menjamin bahwa transaksi di baliknya berlangsung secara jujur. Dalam perspektif hukum pidana ekonomi, yang harus diperiksa bukan hanya siapa yang menandatangani dokumen, melainkan juga bagaimana keputusan diambil, siapa yang memperoleh manfaat, apakah terdapat rekayasa, dan apakah perbuatan tersebut memenuhi unsur tindak pidana.
Karena itu, penegakan hukum tidak boleh berhenti pada individu yang secara administratif tercantum dalam dokumen. Apabila bukti menunjukkan keterlibatan pihak lain, penyidikan perlu menelusuri tanggung jawab setiap orang dan kemungkinan pertanggungjawaban korporasi sesuai ketentuan hukum.
Korporasi Tidak Boleh Berlindung di Balik Kompleksitas Transaksi
Kejahatan bisnis menghadirkan tantangan tersendiri bagi aparat penegak hukum. Transaksi lintas negara, perusahaan terafiliasi, perbedaan klasifikasi produk, dokumen perpajakan, dan struktur kepemilikan dapat menyulitkan pelacakan aliran dana maupun penentuan pihak yang bertanggung jawab.
Kesulitan tersebut tidak boleh menjadi alasan untuk melemahkan pengawasan. Sebaliknya, semakin kompleks transaksi suatu perusahaan, semakin penting transparansi, audit yang independen, dan pengawasan berbasis risiko.
Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas memberikan kerangka mengenai tanggung jawab pengurusan dan pengawasan perseroan. Sementara itu, Undang-Undang Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi, sebagaimana diubah dengan Undang-Undang Nomor 20 Tahun 2001, mengatur pemberantasan korupsi, termasuk pertanggungjawaban korporasi dalam kondisi yang memenuhi ketentuan hukum.
Penerapan ketentuan tersebut harus cermat. Tidak setiap kesalahan bisnis merupakan korupsi. Tidak setiap kerugian perusahaan adalah kerugian keuangan negara. Dan tidak setiap perbedaan harga transaksi merupakan manipulasi.
Pembedaan ini penting agar penegakan hukum tidak berubah menjadi kriminalisasi terhadap risiko usaha yang wajar. Pada saat yang sama, dalih kebebasan berbisnis tidak boleh digunakan untuk melindungi tindakan yang memenuhi unsur kejahatan.
Negara perlu memastikan bahwa penyidikan didukung bukti yang dapat diuji, penghitungan kerugian dilakukan secara dapat dipertanggungjawabkan, dan hubungan antara tindakan yang dipersoalkan dengan kerugian yang didalilkan dijelaskan secara terang. Keadilan bukan hanya tentang keberanian menetapkan tersangka, melainkan juga tentang kemampuan membuktikan perkara secara sahih.
Pengawasan Harus Bekerja Sebelum Kerugian Membesar
Salah satu persoalan mendasar dalam penanganan kejahatan bisnis ialah kecenderungan bertindak setelah penyimpangan berkembang dalam waktu lama. Dalam perkara TPL, periode yang disebut dalam penyidikan membentang dari 2008 hingga 2025. Rentang tersebut menegaskan pentingnya pertanyaan mengenai efektivitas sistem pengawasan, tanpa terlebih dahulu menyimpulkan bahwa seluruh transaksi dalam periode itu merupakan tindak pidana.
Mengapa mekanisme pengendalian internal, pemeriksaan eksternal, dan pengawasan perpajakan tidak selalu mampu mendeteksi risiko sejak awal? Apakah pertukaran data antarlembaga sudah memadai? Apakah transaksi dengan pihak terafiliasi diperiksa berdasarkan tingkat risikonya? Pertanyaan-pertanyaan ini perlu dijawab melalui evaluasi yang berbasis bukti.
Pertama, otoritas perpajakan perlu memperkuat pengawasan transaksi pihak berelasi dengan memperhatikan kewajaran harga, substansi ekonomi, dan konsistensi dokumentasi. Pengawasan tidak cukup hanya memeriksa kelengkapan administratif.
Kedua, perusahaan perlu menempatkan kepatuhan hukum sebagai bagian dari tata kelola, bukan sekadar formalitas untuk memenuhi pemeriksaan. Direksi, komisaris, auditor, dan fungsi kepatuhan harus memiliki pembagian tanggung jawab yang jelas.
Ketiga, aparat penegak hukum dan regulator perlu memperkuat koordinasi sesuai kewenangannya, terutama ketika suatu transaksi menyentuh aspek perpajakan, perdagangan, kepabeanan, pasar modal, dan dugaan tindak pidana.
Keempat, pemulihan kerugian harus menjadi perhatian penting tanpa mengabaikan pembuktian pidana. Pengembalian uang atau pembayaran sanksi tidak dengan sendirinya menghapus pertanggungjawaban pidana apabila unsur tindak pidananya terbukti. Sebaliknya, pemulihan aset juga harus dilaksanakan berdasarkan dasar hukum yang jelas.
Yang tidak kalah penting, pengawasan harus berlaku secara konsisten. Perusahaan besar, perusahaan kecil, pelaku usaha domestik, maupun perusahaan yang beroperasi lintas negara harus tunduk pada standar hukum yang berlaku. Besarnya modal dan pengaruh ekonomi tidak boleh menentukan kuat atau lemahnya penegakan hukum.
Pada akhirnya, ukuran keberhasilan penegakan hukum bisnis bukanlah banyaknya tersangka atau besarnya angka kerugian yang diumumkan. Ukurannya ialah kemampuan negara mencegah penyimpangan, membuktikan tindak pidana secara adil, memulihkan kerugian yang dapat dipertanggungjawabkan, serta membangun iklim usaha yang sehat.
Bisnis membutuhkan kebebasan untuk berinovasi dan mengambil risiko. Akan tetapi, kebebasan itu hanya dapat bertahan apabila disertai tanggung jawab. Ketika transaksi digunakan untuk menutupi pelanggaran, hukum harus hadir. Ketika tuduhan belum terbukti, hukum juga harus melindungi hak setiap pihak.
Sebab, pada akhirnya, negara hukum tidak boleh tunduk kepada kecanggihan transaksi maupun besarnya kekuatan ekonomi. Pasar membutuhkan kepercayaan, dan kepercayaan hanya tumbuh ketika keuntungan diperoleh melalui cara yang sah.