
Pajak Pembalut hingga Manipulasi Pajak: Di Mana Keadilan Fiskal Negara?
Dosen, Penulis dan Peneliti Universitas Dharma Andalas, Padang
·waktu baca 6 menit


Tulisan dari Desi Sommaliagustina tidak mewakili pandangan dari redaksi kumparan
 Perbesar
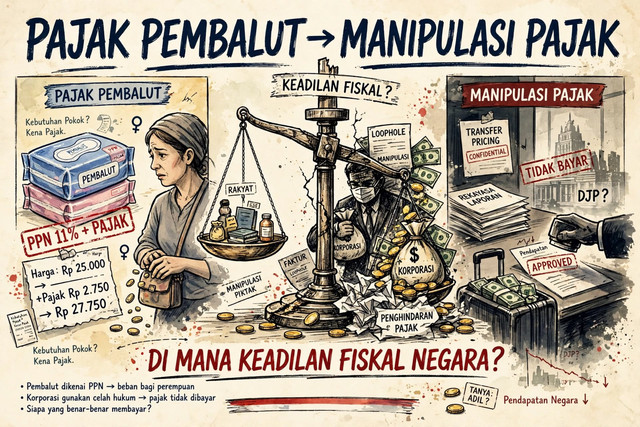
Jangan sampai negara begitu tegas memungut pajak dari pembalut yang dibutuhkan perempuan, tetapi tidak cukup tegas menghadapi pihak-pihak yang diduga memanipulasi kewajiban pajaknya.
Pajak merupakan salah satu instrumen penting bagi negara untuk membiayai pembangunan dan mewujudkan kesejahteraan masyarakat. Persoalan perpajakan tidak semata-mata berkaitan dengan berapa besar penerimaan yang berhasil dikumpulkan pemerintah. Pajak menyangkut persoalan keadilan, siapa yang dipungut, siapa yang menanggung beban, dan apakah hukum ditegakkan secara setara terhadap seluruh wajib pajak.
Perdebatan mengenai pengenaan Pajak Pertambahan Nilai (PPN) terhadap pembalut perempuan menjadi menarik ketika diletakkan berdampingan dengan berbagai kasus dugaan manipulasi pajak yang merugikan keuangan negara. Yang tak habis pikir, kebutuhan biologis perempuan tetap menjadi objek pajak. Di sisi lain, negara masih harus menghadapi praktik manipulasi kewajiban perpajakan yang dilakukan melalui transaksi dan dokumen perusahaan. Kebijakan fiskal Indonesia patut dipertanyakan. Mengapa negara begitu mudah menjangkau konsumsi masyarakat, tetapi persoalan manipulasi pajak oleh pelaku usaha masih terus ditemukan?
Menstruasi Bukan Pilihan, Pembalut Bukan Barang Mewah
Perbincangan mengenai pajak pembalut menguat setelah Direktorat Jenderal Pajak (DJP) mengonfirmasi bahwa pembalut yang diperdagangkan di Indonesia merupakan Barang Kena Pajak (BKP) dan dikenai PPN efektif sebesar 11 persen.
Penjelasan DJP menyebutkan bahwa untuk barang nonmewah berlaku tarif PPN 12 persen dengan dasar pengenaan pajak berupa nilai lain sebesar 11/12 dari harga jual. Dengan demikian, beban PPN efektif yang dikenakan terhadap pembalut tetap setara dengan 11 persen. Pembalut belum termasuk dalam kelompok barang yang memperoleh fasilitas pembebasan PPN.
Secara normatif, pemerintah dapat menjelaskan bahwa kebijakan tersebut merupakan konsekuensi dari ketentuan perpajakan yang berlaku. Akan tetapi, legalitas pemungutan pajak tidak otomatis menyelesaikan persoalan keadilan sosial.
Pembalut bukan produk mewah. Bukan pula barang yang dibeli karena keinginan atau gaya hidup. Produk sanitasi menstruasi merupakan kebutuhan biologis yang melekat pada kehidupan perempuan. Menstruasi tidak dapat ditunda hanya karena seseorang sedang mengalami kesulitan ekonomi.
Perempuan dari kelompok ekonomi bawah, pekerja informal, mahasiswi, hingga mereka yang hidup dalam keterbatasan tetap membutuhkan pembalut. Pengenaan pajak terhadap produk tersebut seharusnya tidak hanya dipandang dari perspektif administrasi perpajakan, tetapi juga dari perspektif hak kesehatan, keadilan gender, dan perlindungan sosial.
Negara perlu memahami bahwa tidak semua barang konsumsi mempunyai kedudukan sosial yang sama. Ada barang yang dapat dikategorikan sebagai kebutuhan tambahan, tetapi ada pula barang yang keberadaannya berkaitan langsung dengan kebutuhan dasar manusia.
Dalam konteks ini, pembalut semestinya mendapatkan perhatian khusus dalam kebijakan fiskal. Pemerintah perlu mengkaji kemungkinan pembebasan PPN atau pemberian fasilitas perpajakan yang tepat sasaran terhadap produk sanitasi menstruasi esensial.
Persoalan ini bahkan telah dibawa ke Mahkamah Konstitusi melalui permohonan pengujian undang-undang Nomor 406/PUU-XXIV/2026. Permohonan tersebut menunjukkan bahwa persoalan pajak pembalut bukan sekadar kegaduhan media sosial, melainkan telah berkembang menjadi perdebatan mengenai keadilan dan kepastian hukum.
Manipulasi Pajak: Ketika Uang Negara Menjadi Sasaran
Ironi kebijakan perpajakan semakin terlihat ketika publik mencermati berbagai dugaan manipulasi pajak yang merugikan penerimaan negara. Pada 8 November 2026, pemberitaan mengenai penyerahan tiga tersangka tindak pidana perpajakan oleh Kanwil DJP Kalimantan Selatan dan Tengah kepada Kejaksaan Negeri Banjarmasin kembali menjadi perhatian. Ketiga tersangka diduga terlibat dalam perkara perpajakan melalui PT WAR dan PT LBS dengan kerugian pendapatan negara yang diberitakan mencapai Rp11,55 miliar.
Dalam perkara tersebut, para tersangka diduga menerbitkan dan/atau menggunakan faktur pajak serta dokumen perpajakan yang tidak berdasarkan transaksi sebenarnya. Selain itu, terdapat dugaan penyampaian Surat Pemberitahuan (SPT) yang tidak benar atau tidak lengkap.
Perkara ini bukan sekadar persoalan administrasi. Apabila terbukti dilakukan dengan sengaja, tindakan tersebut dapat masuk dalam kategori tindak pidana perpajakan sebagaimana diatur dalam Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan.
Kasus lain juga memperlihatkan persoalan yang tidak kalah serius. Pada September 2026, Kejaksaan Agung menetapkan PT Toba Pulp Lestari sebagai tersangka korporasi dalam perkara dugaan tindak pidana korupsi terkait transfer pricing dan under invoicing. Potensi kerugian negara dalam perkara tersebut disebut mencapai Rp2 triliun.
Penyidik menduga terdapat manipulasi klasifikasi produk ekspor yang berdampak pada nilai transaksi dan kewajiban perpajakan perusahaan. Perkara tersebut juga berkaitan dengan transaksi bersama perusahaan afiliasi. Tentu, perlu ditegaskan bahwa penetapan tersangka bukanlah putusan bersalah. Seluruh dugaan harus dibuktikan melalui proses hukum yang menjunjung asas praduga tak bersalah.
Rangkaian perkara tersebut memberikan pesan penting bahwa pengawasan perpajakan tidak boleh hanya berorientasi pada masyarakat sebagai konsumen akhir. Negara juga harus serius mengawasi aktivitas ekonomi berskala besar, termasuk transaksi afiliasi, pelaporan pajak badan, penggunaan faktur pajak, dan praktik penghindaran pajak yang melanggar hukum.
Transfer pricing sendiri bukan tindakan ilegal secara otomatis. Transaksi antarperusahaan yang memiliki hubungan istimewa merupakan praktik bisnis yang sah sepanjang memenuhi prinsip kewajaran dan kelaziman usaha. Persoalan hukum muncul ketika mekanisme tersebut diduga digunakan untuk memanipulasi harga transaksi, mengurangi kewajiban pajak secara melawan hukum, atau menyembunyikan kondisi ekonomi yang sebenarnya.
Tegas kepada Wajib Pajak Kecil
Dalam perspektif hukum, Pasal 23A UUD 1945 menegaskan bahwa pajak dan pungutan lain yang bersifat memaksa untuk keperluan negara diatur dengan undang-undang. Ketentuan tersebut memberikan dasar konstitusional bagi pemungutan pajak sekaligus mengharuskan negara menjalankan kewenangan fiskalnya berdasarkan hukum. Kepatuhan terhadap hukum tidak boleh hanya dibebankan kepada masyarakat.
Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah beberapa kali diubah, terakhir melalui Undang-Undang Nomor 6 Tahun 2023, memberikan instrumen penegakan hukum terhadap berbagai pelanggaran perpajakan.
Pasal 39A, misalnya, mengatur ancaman pidana bagi pihak yang dengan sengaja menerbitkan atau menggunakan faktur pajak yang tidak berdasarkan transaksi sebenarnya. Sementara itu, Pasal 39 mengatur sejumlah bentuk tindak pidana perpajakan lainnya.
Artinya, negara sesungguhnya telah memiliki perangkat hukum untuk menindak praktik manipulasi pajak. Tantangannya adalah bagaimana memastikan perangkat tersebut diterapkan secara konsisten, transparan, dan tidak diskriminatif.
Menurut saya, persoalan mendasar perpajakan Indonesia bukan semata-mata rendah atau tingginya tarif pajak. Persoalan yang lebih penting adalah bagaimana membangun kepercayaan masyarakat terhadap sistem perpajakan. Masyarakat akan sulit menerima kebijakan pajak apabila mereka merasa negara hanya hadir ketika meminta kontribusi, tetapi tidak cukup hadir ketika harus menjamin keadilan.
Jangan sampai perempuan yang membeli pembalut untuk kebutuhan biologisnya terus dibebani pajak, sementara pelaku usaha yang diduga memanipulasi kewajiban perpajakannya justru memiliki ruang untuk menghindari tanggung jawab. Karena itu, setidaknya ada tiga agenda yang harus menjadi perhatian pemerintah.
Pertama, mengevaluasi kembali pengenaan PPN terhadap pembalut dan produk sanitasi menstruasi. Pemerintah harus menempatkan kebutuhan biologis perempuan sebagai bagian dari pertimbangan kebijakan fiskal dan perlindungan kesehatan masyarakat.
Kedua, memperkuat pengawasan terhadap manipulasi pajak melalui integrasi data, pemeriksaan berbasis risiko, pengawasan transaksi afiliasi, serta pemanfaatan teknologi untuk mendeteksi faktur pajak fiktif dan pelaporan yang tidak benar.
Ketiga, memastikan penegakan hukum perpajakan tidak tebang pilih. Korporasi, pengurus perusahaan, maupun pihak lain yang terbukti melakukan tindak pidana perpajakan harus mempertanggungjawabkan perbuatannya sesuai ketentuan hukum. Pemulihan penerimaan negara juga harus menjadi bagian penting dari penegakan hukum.
Pajak tidak boleh hanya dipahami sebagai instrumen untuk mengisi kas negara. Pajak merupakan kontrak sosial antara negara dan rakyat. Di dalamnya terdapat kewajiban masyarakat untuk berkontribusi sekaligus kewajiban negara untuk mengelola penerimaan secara adil, transparan, dan bertanggung jawab.
Negara memang membutuhkan pajak. Namun, kebutuhan negara tidak boleh menghilangkan kepekaan terhadap kebutuhan dasar rakyat. Ukuran keberhasilan perpajakan bukan hanya seberapa besar penerimaan yang dikumpulkan, melainkan juga seberapa adil negara memperlakukan setiap wajib pajak.
Keadilan fiskal tidak boleh berhenti di meja kasir. Ia harus hadir sampai ke ruang-ruang korporasi, institusi pendidikan, pusat-pusat transaksi ekonomi, dan seluruh proses penegakan hukum.