
Pasar Modal Gagal Meyakinkan Dunia
Dosen, Penulis dan Peneliti Universitas Dharma Andalas, Padang
·waktu baca 8 menit


Tulisan dari Desi Sommaliagustina tidak mewakili pandangan dari redaksi kumparan
 Perbesar
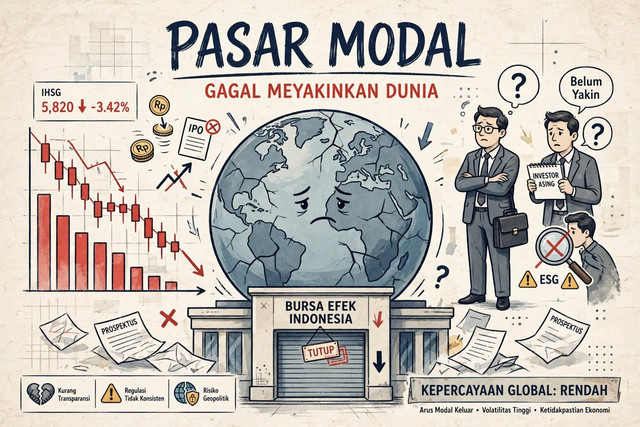
Dunia tidak membutuhkan janji bahwa pasar modal Indonesia akan menjadi lebih baik. Dunia membutuhkan bukti bahwa hukum tidak dapat dibeli, manipulasi tidak dapat dilindungi, dan tidak ada pelaku pasar yang kebal terhadap pengawasan.
Pasar modal Indonesia sedang menghadapi persoalan yang jauh lebih serius daripada sekadar naik turunnya Indeks Harga Saham Gabungan (IHSG). Persoalan itu adalah kepercayaan. Ketika pasar modal gagal meyakinkan dunia, sesungguhnya yang sedang dipertaruhkan bukan hanya posisi Indonesia dalam peta investasi global, melainkan kredibilitas negara dalam menjamin transparansi, kepastian hukum, dan integritas kegiatan ekonomi.
Pengumuman Morgan Stanley Capital International (MSCI) pada 15 Oktober 2026 seharusnya menjadi alarm keras bagi pemerintah dan otoritas pasar modal. MSCI membuka konsultasi atas usulan perubahan klasifikasi pasar saham Indonesia dari Emerging Market menjadi Standalone Market. Keputusan final dijadwalkan paling lambat akhir Juni 2027. Sebelumnya, MSCI telah menyampaikan kekhawatiran mengenai ketidakjelasan struktur kepemilikan saham, dugaan perdagangan terkoordinasi, dan belum terlihatnya bukti penegakan hukum yang meyakinkan.
Ini bukan persoalan kecil. Indonesia sedang dipertanyakan bukan karena kekurangan potensi ekonomi, melainkan karena belum sepenuhnya mampu membuktikan bahwa pasar modalnya memiliki standar transparansi dan integritas yang dapat dipercaya investor internasional.
Saya melihat persoalan ini harus ditempatkan dalam perspektif hukum dan tata kelola negara. Sebab, pasar modal yang sehat tidak cukup dibangun dengan kapitalisasi besar, jumlah investor yang meningkat, atau optimisme pemerintah. Pasar modal membutuhkan hukum yang bekerja, pengawasan yang independen, dan perlindungan yang nyata. Pertanyaannya, jika Indonesia begitu yakin dengan kualitas pasar modalnya, mengapa dunia masih meragukannya?
Krisis Kepercayaan
Ada kecenderungan bahwa setiap kali pasar modal menghadapi tekanan, penjelasan yang dikedepankan selalu berkaitan dengan fundamental ekonomi, stabilitas makroekonomi, pertumbuhan ekonomi nasional, dan prospek investasi. Semua itu memang penting. Persoalan yang sedang dihadapi Indonesia tidak sesederhana itu. Investor tidak hanya mempertimbangkan seberapa besar potensi keuntungan yang dapat diperoleh. Mereka juga menghitung risiko, termasuk risiko hukum, risiko manipulasi pasar, ketidakjelasan kepemilikan, dan lemahnya perlindungan terhadap pemegang saham minoritas.
Dalam pasar modal, informasi adalah kekuatan. Ketika informasi kepemilikan saham tidak transparan, ketika pemilik manfaat sesungguhnya sulit diidentifikasi, dan ketika muncul dugaan perdagangan yang terkoordinasi, investor akan mempertanyakan kewajaran pembentukan harga saham. Di sinilah persoalan free float menjadi penting. Saham yang secara administratif tercatat sebagai saham publik belum tentu seluruhnya benar-benar tersedia dan dapat diperdagangkan secara bebas. Jika struktur kepemilikannya tidak teridentifikasi secara memadai, ukuran likuiditas dan keterbukaan pasar berpotensi tidak mencerminkan kondisi sesungguhnya.
Karena itu, kekhawatiran MSCI tidak seharusnya dianggap sebagai gangguan terhadap citra ekonomi nasional. Justru sebaliknya, kritik tersebut harus dibaca sebagai kesempatan untuk mengoreksi persoalan yang selama ini mungkin terlalu sering diselesaikan melalui pendekatan administratif. Kita tidak boleh terjebak pada cara berpikir bahwa selama IHSG masih dapat bergerak naik, pasar modal berarti baik-baik saja.
Harga saham yang meningkat tidak otomatis menunjukkan pasar yang sehat. Pasar yang sehat adalah pasar yang harga efeknya terbentuk secara wajar, informasinya terbuka, dan seluruh investor memperoleh kesempatan yang setara. Saya berpendapat, persoalan paling mendasar bukan bagaimana membuat investor asing kembali masuk, melainkan bagaimana memastikan tidak ada investor yang dirugikan akibat praktik perdagangan yang tidak transparan.
Regulasi Banyak, Penegakan Hukum Bagaimana?
Indonesia sesungguhnya tidak kekurangan instrumen hukum untuk membangun pasar modal yang berintegritas. Undang-Undang Nomor 8 Tahun 1995 tentang Pasar Modal sebagaimana telah diubah melalui Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan telah memberikan kerangka hukum bagi penyelenggaraan pasar modal yang teratur, wajar, dan efisien.
Pasal 90 mengatur larangan penipuan dalam kegiatan perdagangan efek. Pasal 91 melarang tindakan yang menciptakan gambaran semu atau menyesatkan mengenai kegiatan perdagangan, keadaan pasar, atau harga efek. Pasal 92 juga melarang manipulasi harga efek melalui transaksi atau tindakan tertentu. Artinya, negara sebenarnya telah memiliki dasar hukum untuk bertindak. Persoalannya, seberapa konsisten ketentuan tersebut diterapkan?
Otoritas Jasa Keuangan (OJK) bersama Bursa Efek Indonesia (BEI) dan Kustodian Sentral Efek Indonesia (KSEI) telah mengumumkan berbagai agenda reformasi. Mulai dari keterbukaan kepemilikan saham di atas 1 persen, penguatan klasifikasi investor, pengumuman konsentrasi kepemilikan saham (High Shareholding Concentration), hingga peningkatan batas minimum free float menjadi 15 persen.
Bahkan, OJK pada 16 Oktober 2026 mengumumkan sanksi administratif sekitar Rp2,1 triliun terkait pemeriksaan perkara perdagangan saham DSSA, BREN, dan CUAN. Langkah tersebut tentu patut diapresiasi. Namun, besarnya angka denda tidak boleh menjadi satu-satunya ukuran keberhasilan penegakan hukum. Pertanyaannya, apakah penindakan tersebut mampu menciptakan efek jera? Apakah pengawasan mampu menjangkau pihak-pihak yang sesungguhnya mengendalikan transaksi? Apakah seluruh pelaku pasar memperoleh perlakuan hukum yang sama?
Di sinilah saya melihat adanya pekerjaan rumah yang tidak boleh dihindari oleh regulator. Jangan sampai reformasi pasar modal hanya menghasilkan tumpukan peraturan, perubahan mekanisme pelaporan, dan konferensi pers yang menjanjikan perbaikan. Reformasi yang sesungguhnya harus terlihat dari keberanian membongkar praktik yang merusak integritas pasar, tanpa memandang besarnya modal, kedekatan kekuasaan, ataupun posisi pelaku dalam struktur ekonomi.
Kita harus membedakan antara pelanggaran administratif, manipulasi pasar, dan tindak pidana. Setiap dugaan harus diperiksa berdasarkan bukti dan prosedur hukum. Namun, prinsip kehati-hatian tidak boleh berubah menjadi alasan untuk menunda penegakan hukum tanpa kepastian. OJK tidak boleh hanya menjadi regulator yang kuat dalam membuat aturan, tetapi lemah ketika berhadapan dengan kepentingan ekonomi yang besar. BEI juga tidak boleh hanya berorientasi pada peningkatan aktivitas perdagangan, tetapi harus memastikan kualitas dan kewajaran perdagangan itu sendiri.
Investor Kecil dan Kepercayaan
Ada satu dimensi yang menurut saya sering terabaikan dalam perdebatan mengenai pasar modal, yakni perlindungan terhadap investor domestik, terutama investor ritel dan pemegang saham minoritas. Selama ini, masyarakat terus didorong untuk mengenal investasi, membeli saham, dan berpartisipasi dalam pembangunan ekonomi melalui pasar modal. Literasi keuangan diperluas, jumlah investor dibanggakan, dan investasi dipromosikan sebagai salah satu jalan membangun kesejahteraan. Apakah peningkatan jumlah investor tersebut telah diikuti dengan peningkatan perlindungan hukum?
Investor ritel sering kali berada dalam posisi yang tidak seimbang. Mereka tidak memiliki akses informasi dan kemampuan analisis sebagaimana pelaku pasar bermodal besar. Mereka bergantung pada informasi yang disediakan perusahaan tercatat dan mekanisme pengawasan yang dijalankan otoritas. Ketika harga saham bergerak tidak wajar, ketika informasi perusahaan tidak transparan, atau ketika terjadi praktik perdagangan yang merugikan, investor kecil menjadi pihak yang paling rentan menanggung akibatnya.
Dalam perspektif hukum perlindungan konsumen, persoalan ini juga patut mendapat perhatian. Meskipun investor pasar modal memiliki rezim perlindungan khusus berdasarkan peraturan pasar modal dan sektor jasa keuangan, prinsip perlindungan dari informasi menyesatkan, perlakuan tidak adil, dan penyalahgunaan mekanisme perdagangan tetap relevan. Negara tidak boleh hanya hadir ketika mengajak masyarakat berinvestasi. Negara harus hadir lebih kuat ketika hak investor terancam.
Jangan sampai masyarakat diminta menanggung risiko investasi secara mandiri, sementara pihak yang memiliki kekuatan informasi dan kemampuan memengaruhi pasar tidak diawasi secara efektif. Pasar modal bukan arena yang boleh dikuasai oleh mereka yang memiliki modal besar dan akses informasi istimewa. Prinsip kesetaraan harus menjadi fondasi. Investor kecil maupun investor institusional harus memperoleh perlindungan hukum yang proporsional.
Saya berpendapat, persoalan Indonesia saat ini bukan semata-mata bagaimana mempertahankan status Emerging Market. Lebih penting dari itu adalah membuktikan bahwa pasar modal Indonesia memang layak menyandang status sebagai pasar yang transparan, kredibel, dan berintegritas.
Jangan sampai pemerintah terlalu sibuk mengejar pengakuan lembaga indeks global, tetapi melupakan kepentingan investor domestik. Jangan pula kita menganggap perubahan klasifikasi sebagai persoalan harga diri nasional yang harus dilawan melalui pernyataan politik. MSCI bukan regulator pasar modal Indonesia dan penilaiannya bukan putusan hukum. Sebagai penyedia indeks global yang menjadi salah satu acuan investor institusional, penilaian tersebut memiliki konsekuensi terhadap persepsi aksesibilitas dan daya tarik investasi. Karena itu, respons Indonesia harus berbasis pembuktian, bukan defensif.
Pertama, OJK harus memperkuat pengawasan dan penegakan hukum secara transparan. Penanganan dugaan manipulasi perdagangan harus dapat dipertanggungjawabkan, termasuk menjelaskan perkembangan pemeriksaan dan tindakan hukum sesuai batas kewenangan serta ketentuan kerahasiaan yang berlaku.
Kedua, keterbukaan kepemilikan saham harus mampu mengidentifikasi pemilik manfaat sesungguhnya. Jangan berhenti pada pelaporan nama pemegang saham formal apabila pengendalian sesungguhnya berada pada pihak lain.
Ketiga, BEI harus memperkuat sistem pengawasan transaksi agar mampu mendeteksi pola perdagangan yang tidak wajar. Teknologi pengawasan harus diikuti kapasitas investigasi dan keberanian melakukan penindakan.
Keempat, perlindungan investor minoritas harus menjadi agenda utama reformasi. Transparansi transaksi afiliasi, kualitas keterbukaan informasi, dan mekanisme pengaduan harus diperkuat agar investor tidak menjadi korban dari ketimpangan informasi.
Kelima, independensi regulator harus dijaga. Pengawasan pasar modal tidak boleh tunduk pada kepentingan politik maupun tekanan pemilik modal. Integritas regulator justru diuji ketika harus mengambil tindakan terhadap pihak yang memiliki kekuatan ekonomi besar.
Waktu konsultasi MSCI hingga 30 April 2027 dan keputusan final paling lambat 30 Juni 2027 harus menjadi kesempatan untuk menunjukkan perubahan yang terukur. Bukan sekadar menyampaikan daftar program reformasi, melainkan memperlihatkan bukti bahwa struktur kepemilikan semakin transparan, perdagangan semakin wajar, dan penegakan hukum semakin konsisten.
Pada akhirnya, pasar modal adalah cermin wajah hukum dan tata kelola ekonomi sebuah negara. Jika pasar modal gagal meyakinkan dunia, kita tidak cukup hanya menyalahkan penilaian investor asing atau menganggapnya sebagai persoalan persepsi. Kita harus berani mengoreksi diri. Sebesar apa pun kapitalisasi pasar, sebanyak apa pun investor, dan setinggi apa pun IHSG, semuanya kehilangan makna apabila integritas tidak menjadi fondasi.
Inilah ujian sesungguhnya bagi OJK, BEI, dan pemerintah. Bukan sekadar mempertahankan nama Indonesia di kelompok pasar berkembang, melainkan mengembalikan kepercayaan bahwa di negeri ini, pasar modal tunduk pada hukum, bukan hukum yang tunduk kepada pasar.