
Gaji dan Tunjangan Pejabat Negara Kena Pajak? Cek Siapa yang Menanggungnya


Tulisan dari Diana sari tidak mewakili pandangan dari redaksi kumparan
 Perbesar
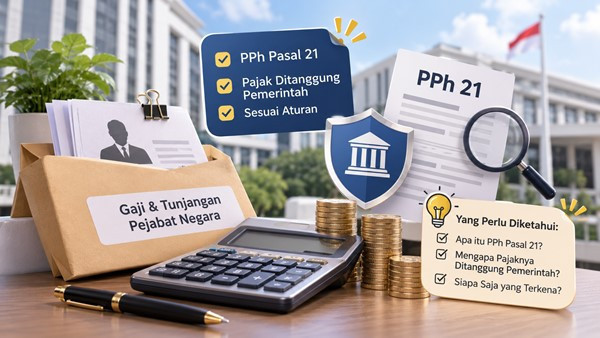
Dua slip gaji, dua tampilan berbeda: satu memuat potongan PPh Pasal 21, satunya tampak utuh. Apakah itu berarti gaji pejabat negara tidak dikenai pajak? Jawabannya ada di sebuah pasal yang jarang dibaca, dan ternyata bukan soal “bayar” atau “tidak bayar”, melainkan soal siapa yang menanggung.
Dua orang menerima gaji pada hari yang sama. Slip pertama milik karyawan swasta, memuat baris “PPh Pasal 21” yang mengurangi jumlah gaji yang masuk ke rekening. Slip kedua milik seorang pejabat negara, dan baris potongan itu tidak ada.
Dari sini, kesimpulan yang mudah muncul adalah pejabat tidak dikenai pajak. Padahal, pertanyaan yang perlu diajukan bukan hanya apakah pajak dikenakan, melainkan siapa yang menanggungnya.
Apa yang Sebenarnya Tertulis dalam Aturan?
Jejaknya ada di PMK Nomor 168 Tahun 2023. Bab khusus untuk pejabat negara, PNS, TNI, Polri, dan pensiunannya memuat Pasal 17, yang menyebut gaji serta tunjangan tetap dan teratur setiap bulan sebagai penghasilan yang menjadi beban APBN atau APBD. Menariknya, pasal yang sama menyebut penghasilan itu sebagai dasar pengenaan PPh Pasal 21, istilah yang tidak lazim dipakai untuk penghasilan yang bebas pajak.
Pasal 18 melangkah lebih jauh. Pajaknya dihitung memakai tarif efektif bulanan, lalu dihitung ulang pada masa pajak terakhir, sama seperti pegawai tetap pada umumnya. Jadi pajaknya tidak hilang. Pajak itu tetap dihitung, hanya tidak diambil dari gaji yang diterima.
Lalu, Siapa yang Menanggungnya?
Di sinilah kata kuncinya muncul. Menurut DJP, PPh Pasal 21 atas penghasilan tetap dan teratur itu ditanggung pemerintah. Artinya, bebannya dipikul negara melalui APBN atau APBD, bukan oleh pejabat yang menerima gaji.
Ada satu detail dalam PMK yang membedakannya dari sekadar “bebas pajak”. Pajak yang ditanggung pemerintah dikecualikan dari penghasilan yang dipotong, sehingga tidak dihitung sebagai tambahan penghasilan bagi penerimanya. Perusahaan swasta yang menanggung pajak karyawannya diperlakukan lain: contoh dalam PMK menunjukkan bahwa tunjangan pajak dari pemberi kerja dihitung sebagai bagian dari penghasilan karyawan. Dua cara menanggung pajak, dua perlakuan yang berbeda.
Mengapa Isu Ini Ramai Dibicarakan pada Maret 2026?
Pemantiknya adalah THR. Pada awal Maret 2026, THR karyawan swasta dipotong PPh Pasal 21, sedangkan THR ASN, TNI, dan Polri diterima tanpa potongan. Menurut DJP, seperti dimuat DDTCNews, THR aparatur negara sebenarnya juga dipotong pajak, tetapi karena dananya bersumber dari APBN, pajaknya ditanggung pemerintah. DJP juga menyebut perusahaan swasta dapat menerapkan mekanisme serupa lewat tunjangan pajak bagi karyawannya.
Kemenkeu menegaskan bahwa potongan pada bulan THR bukan beban tambahan. Menurut DDTCNews, pegawai bergaji Rp10 juta yang biasanya dipotong Rp200 ribu per bulan (tarif efektif 2%) akan dipotong Rp1,8 juta pada bulan THR karena penghasilannya naik menjadi Rp20 juta (tarif 9%). Seluruh potongan itu kemudian dihitung ulang pada masa pajak Desember.
Apakah Semua Pejabat dan Semua Penghasilan Diperlakukan Sama?
Tidak. Pasal 17 hanya menyebut penghasilan tetap dan teratur setiap bulan, yaitu gaji dan tunjangan tetap atau imbalan tetap sejenis yang ditetapkan peraturan perundang-undangan. Penghasilan di luar kategori itu tidak otomatis masuk. Ketentuan yang berbeda juga berlaku bagi ASN berstatus PPPK. Menurut DJP, fasilitas PPh ditanggung pemerintah tidak berlaku bagi PPPK. Perpres Nomor 98 Tahun 2020, seperti diuraikan DDTCNews, mengatur bahwa gaji dan tunjangan PPPK dikenai PPh sesuai ketentuan perpajakan dan tidak ditanggung pemerintah.
Jadi, Siapa yang Membayar Pajak Pejabat?
Jawabannya: negara. Gaji dan tunjangan tetap pejabat negara tetap dihitung PPh Pasal 21-nya, tetapi pajaknya ditanggung pemerintah melalui APBN atau APBD, bukan diambil dari gaji pejabat. Itulah sebabnya satu slip gaji tampak bersih sementara slip lainnya memuat potongan.
Perbedaannya terletak pada siapa yang menanggung, bukan pada ada atau tidaknya pajak. PMK juga menegaskan bahwa penerima penghasilan wajib melaporkan seluruh penghasilannya dalam SPT Tahunan, baik yang telah dipotong pajak maupun tidak.
Maka, saat melihat dua slip gaji tadi, pertanyaan yang lebih tepat bukan “siapa yang tidak membayar pajak”, melainkan “siapa yang menanggung pajak itu”. Dengan memahami aturan dan sumber dananya, pembaca dapat menilai perbedaan antara pegawai negara dan pegawai swasta berdasarkan data, dengan tetap berpijak pada ketentuan yang berlaku.
Catatan: Tulisan ini bersifat edukatif dan mengacu pada PMK Nomor 168 Tahun 2023 serta penjelasan DJP dan Kemenkeu yang dimuat media pada Maret 2026. Ketentuan dapat berubah, sehingga pembaca disarankan merujuk pada aturan terbaru atau bertanya ke kantor pajak. Pandangan dalam tulisan ini merupakan pendapat pribadi penulis.