
Sudah Bayar Utang Pajak, Mengapa Tagihannya Masih Ada?


Tulisan dari Diana sari tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Sudah membayar tunggakan pajak, tetapi tagihannya masih tercatat? Penyebabnya bisa terletak pada komponen tagihan, yaitu pokok utang dan sanksi administrasi, serta aturan baru yang mengubah ke bagian mana setoran pertama diperhitungkan.
Sudah menyisihkan uang untuk membayar tunggakan pajak, tetapi angka tagihan belum juga menjadi nol, tentu membingungkan. Apalagi jika setoran sebesar Rp1 juta sudah tercatat sebagai pembayaran.
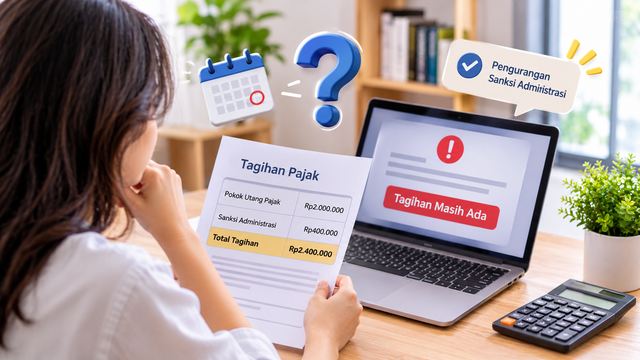
Situasi ini bisa terjadi karena tagihan pajak tidak selalu terdiri dari satu komponen. Ada pokok utang pajak dan ada sanksi administrasi. Keduanya sama-sama bagian dari kewajiban, sehingga membayar sebagian belum tentu membuat seluruhnya lunas.
Sebagai gambaran, seseorang memiliki pokok utang pajak Rp2 juta dan sanksi administrasi Rp400 ribu, sehingga total kewajibannya Rp2,4 juta. Ketika ia membayar Rp1 juta, masih ada kewajiban yang tersisa. Pertanyaan yang lebih menarik adalah: setoran Rp1 juta itu diperhitungkan untuk bagian yang mana?
Jawabannya kini berbeda dari sebelumnya. Mekanisme pengalokasian pembayaran utang pajak berubah melalui Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026, yang berlaku sejak diundangkan pada 2 Oktober 2026 dan mengubah PMK Nomor 118 Tahun 2024. Aturan ini mendahulukan pelunasan pokok utang pajak.
Pokok Utang Pajak Dibayar Lebih Dahulu
Sebelumnya, pembayaran utang pajak diperhitungkan secara proporsional antara pokok utang dan sanksi administrasi. Artinya, setoran wajib pajak terbagi untuk mengurangi kedua komponen tersebut.
Melalui PMK Nomor 71 Tahun 2026, mekanismenya berubah. Pembayaran atas surat ketetapan atau surat tagihan pajak diperhitungkan terlebih dahulu untuk melunasi pokok pajak yang tidak atau kurang dibayar. Jika pembayaran melebihi pokok pajak, barulah kelebihannya diperhitungkan terhadap sanksi administrasi.
Kembali ke contoh tadi. Dengan setoran Rp1 juta, pokok utang turun dari Rp2 juta menjadi Rp1 juta, sedangkan sanksi administrasi tetap Rp400 ribu. Total kewajiban yang tersisa Rp1,4 juta.
Dari contoh itu terlihat bahwa pembayaran tetap mengurangi kewajiban, tetapi belum tentu menghapus seluruh tagihan. Mendahulukan pokok juga tidak berarti sanksi administrasi otomatis hilang.
Mengapa Urutan Ini Berpengaruh?
Sekilas, total sisanya terlihat sama. Dengan cara lama, setoran Rp1 juta tadi terbagi ke pokok dan sanksi sesuai proporsi, sehingga total sisanya pun sekitar Rp1,4 juta. Bedanya ada pada komposisi: dengan mekanisme baru, sisa pokok lebih kecil dan sanksi yang tersisa masih utuh.
Komposisi inilah yang penting, karena sanksi administrasi dapat menjadi objek fasilitas pengurangan atau penghapusan. Ketika pokok diselesaikan lebih dulu, wajib pajak punya kesempatan memenuhi syarat untuk memanfaatkan fasilitas tersebut. Menurut Direktorat Jenderal Pajak (DJP), penyesuaian ini memang dimaksudkan agar wajib pajak dapat menyelesaikan kewajiban pokoknya sekaligus memanfaatkan fasilitas pengurangan atau penghapusan sanksi.
Sebagai ilustrasi, jika sisa pokok Rp1 juta kemudian dilunasi dan sanksi Rp400 ribu ternyata termasuk kategori yang dapat dihapus 100 persen dengan seluruh syarat terpenuhi, total yang dibayarkan hanya sekitar Rp2 juta, bukan Rp2,4 juta. Namun, hitungan ini hanya contoh, karena kategori dan syarat setiap sanksi berbeda.
Ada Kesempatan Mengurangi Sanksi Administrasi
Selain mengubah urutan pengalokasian pembayaran, pemerintah juga memberikan kebijakan pengurangan atau penghapusan sanksi administrasi melalui Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026, yang berlaku sejak 8 Oktober 2026.
Dalam KEP-239/PJ/2026, terdapat sejumlah kategori sanksi yang dapat memperoleh pengurangan atau penghapusan dengan persyaratan tertentu. Untuk kategori tertentu, pengurangan dapat mencapai 100 persen apabila kewajiban dan persyaratannya dipenuhi dalam periode 8 Oktober sampai 31 Desember 2026. Per pertengahan November, periode itu tersisa sekitar enam minggu.
Besarnya tidak berlaku sama untuk semua jenis sanksi atau seluruh wajib pajak. Pada kategori keterlambatan penyampaian SPT tertentu, misalnya, pengurangan turun menjadi 50 persen untuk periode Januari sampai Maret 2027 dan 25 persen untuk April sampai Juni 2027. Rincian ruang lingkup dan persyaratannya dapat dibaca dalam dokumen penjelasan kebijakan PMK 71/2026 dan KEP-239/PJ/2026.
Perlu dicatat, DJP menegaskan bahwa fasilitas ini bukan pemutihan pajak. Pokok utang pajak tetap harus diselesaikan, sementara pengurangan sanksi mengikuti syarat dan prosedur yang ditetapkan.
Jadi, Mengapa Setelah Membayar Pajak Masih Ada Tagihan?
Jawabannya karena pembayaran sebagian tidak sama dengan pelunasan seluruh kewajiban. Selama pokok utang atau sanksi administrasi belum diselesaikan, tagihan masih dapat tercatat. Melalui PMK Nomor 71 Tahun 2026, pembayaran kini diperhitungkan lebih dulu untuk melunasi pokok pajak, sedangkan KEP-239/PJ/2026 membuka kesempatan pengurangan atau penghapusan sanksi bagi wajib pajak yang memenuhi persyaratan.
Karena itu, ada tiga hal yang bisa dilakukan wajib pajak yang masih memiliki tunggakan. Pertama, periksa rincian pokok utang dan sanksi administrasi dalam tagihan. Kedua, cermati bagaimana pembayaran diperhitungkan. Ketiga, cek apakah sanksi yang tersisa termasuk kategori yang memperoleh fasilitas pengurangan, termasuk batas waktunya.
Jangan langsung menganggap pembayaran sebagian berarti tagihan sudah selesai. Sebaliknya, jangan pula menganggap seluruh sanksi pasti harus dibayar tanpa memeriksa fasilitas yang tersedia.
Pada akhirnya, yang menentukan utang pajak benar-benar lunas bukan sekadar jumlah uang yang sudah disetorkan, melainkan apakah seluruh kewajiban telah diselesaikan sesuai ketentuan.
Catatan: Tulisan ini bersifat edukatif dan mengacu pada PMK Nomor 71 Tahun 2026, KEP-239/PJ/2026, serta penjelasan DJP per 17 November 2026. Contoh perhitungan hanya ilustrasi dan tidak menggambarkan kondisi wajib pajak tertentu. Besaran dan syarat pengurangan sanksi bergantung pada jenis sanksi dan periode pemenuhan kewajiban, sehingga pembaca disarankan memeriksa rincian tagihannya dan berkonsultasi dengan kantor pajak tempat terdaftar.