
Seni Menyeimbangkan Dana Bank: Aman, Likuid, dan Menguntungkan


Tulisan dari Oktaviana Danga Ngara tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Setiap kali kita menabung di bank, uang itu tidak hanya diam di brankas. Dana tersebut diputar untuk membiayai kredit usaha, membeli surat berharga, dan ditempatkan sebagai cadangan. Di balik proses ini ada satu fungsi yang menentukan sehat atau rapuhnya sebuah bank: manajemen dana.
Tiga tujuan yang saling tarik-menarik
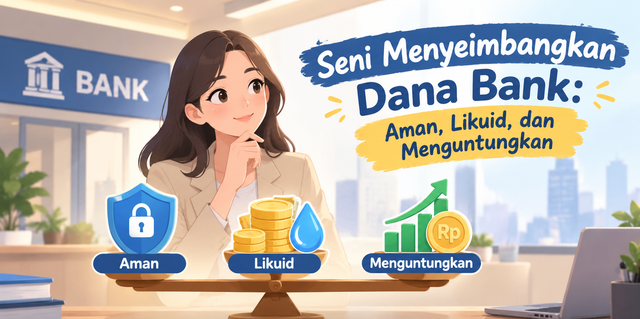
Bank dituntut menjaga tiga hal sekaligus. Pertama, likuiditas, yaitu kemampuan membayar kewajiban jangka pendek, termasuk penarikan dana nasabah kapan saja. Kedua, keamanan, yaitu modal yang cukup dan risiko yang terkendali. Ketiga, profitabilitas, yaitu kemampuan menghasilkan laba.
Ketiganya sering bertentangan. Dana yang diparkir di aset likuid membuat bank aman dari sisi pembayaran, tetapi imbal hasilnya kecil. Dana yang disalurkan sebagai kredit memberi pendapatan bunga lebih besar, tetapi risikonya juga naik. Di titik inilah manajemen dana menjadi seni menyeimbangkan, bukan sekadar hitung-hitungan.
Dari mana dana bank berasal
Sumber dana terbesar bank adalah dana pihak ketiga (DPK), yakni giro, tabungan, dan deposito masyarakat. Selain itu ada modal sendiri, pinjaman dari bank lain atau bank sentral, serta dana dari penerbitan surat berharga seperti obligasi.
Setiap sumber punya biaya berbeda. Giro dan tabungan yang sering disebut dana murah (CASA) menekan biaya dana, sedangkan deposito dan pinjaman pasar umumnya lebih mahal namun memberi kepastian jangka waktu.
Ke mana dana disalurkan
Dana yang terkumpul dialokasikan ke kredit atau pembiayaan, surat berharga (terutama surat utang negara), penempatan di bank lain dan bank sentral, serta kas untuk kebutuhan harian. Prinsip yang dijaga adalah kesesuaian jangka waktu. Dana jangka pendek sebaiknya tidak dipakai berlebihan untuk membiayai aset jangka panjang, sebab bila nasabah menarik dana bersamaan, bank bisa kesulitan membayar.
Menjaga napas bank: likuiditas
Likuiditas ibarat napas bagi bank. Untuk mengukurnya, bank dan regulator memakai beberapa indikator, antara lain Giro Wajib Minimum (GWM), Loan to Deposit Ratio (LDR), Liquidity Coverage Ratio (LCR), dan Net Stable Funding Ratio (NSFR). LCR menilai apakah aset likuid berkualitas tinggi cukup menutup arus kas keluar dalam kondisi tertekan selama 30 hari. NSFR menilai apakah pendanaan stabil memadai untuk kebutuhan jangka panjang.
Bank juga wajib menyiapkan rencana pendanaan darurat dan menjalankan uji ketahanan (stress test) untuk mengantisipasi skenario terburuk, seperti penarikan dana besar-besaran. Aturan di Indonesia terus diperbarui. Misalnya, OJK pada 2025 menerbitkan POJK Nomor 20 Tahun 2025 yang mewajibkan bank umum syariah dan unit usaha syariah menjaga LCR dan NSFR minimal 100 persen, dengan penerapan bertahap.
Risiko yang mengintai
Pengelolaan dana tidak lepas dari risiko: likuiditas, kredit (debitur gagal bayar), pasar dan suku bunga, serta operasional. Bank mengendalikannya lewat diversifikasi portofolio, batas eksposur, analisis kredit yang disiplin, pemantauan berkala, dan pencadangan yang memadai.
Laba tetap penting
Keuntungan bank terutama berasal dari selisih pendapatan bunga dan biaya bunga, yang tercermin dalam Net Interest Margin (NIM). Bank juga mengandalkan pendapatan berbasis komisi dan jasa, seperti transfer, kartu, dan layanan manajemen kekayaan. Efisiensi operasional, yang diukur antara lain lewat rasio BOPO, turut menentukan seberapa besar laba bisa dipertahankan.
Tantangan era digital
Digitalisasi membuat dana nasabah bisa berpindah dalam hitungan detik. Potensi penarikan massal pun bisa terjadi lebih cepat dari sebelumnya. Persaingan dengan perusahaan teknologi finansial, dinamika suku bunga global, dan ketidakpastian ekonomi menuntut bank memiliki pemantauan likuiditas secara waktu nyata, analitik data yang kuat, serta perencanaan yang adaptif.
Penutup
Pada akhirnya, manajemen dana bank adalah upaya menjaga tiga kepentingan agar tetap seimbang: aman, likuid, dan menguntungkan. Bank yang disiplin memilih sumber dana, menyalurkannya dengan hati-hati, dan mengelola risiko akan lebih tangguh menghadapi gejolak, sekaligus tetap menjalankan perannya sebagai penggerak perekonomian.
Referensi
Undang-Undang Nomor 7 Tahun 1992 tentang Perbankan, sebagaimana diubah dengan Undang-Undang Nomor 10 Tahun 1998.
Undang-Undang Nomor 21 Tahun 2011 tentang Otoritas Jasa Keuangan.
Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan.
Otoritas Jasa Keuangan. POJK Nomor 42/POJK.03/2015 tentang Kewajiban Pemenuhan Rasio Kecukupan Likuiditas (LCR) bagi Bank Umum, sebagaimana diubah dengan POJK Nomor 19 Tahun 2024.
Otoritas Jasa Keuangan. POJK Nomor 50/POJK.03/2017 tentang Kewajiban Pemenuhan Rasio Pendanaan Stabil Bersih (NSFR) bagi Bank Umum, sebagaimana diubah dengan POJK Nomor 20 Tahun 2024.
Otoritas Jasa Keuangan. (2025). POJK Nomor 20 Tahun 2025 tentang Kewajiban Pemenuhan LCR dan NSFR bagi Bank Umum Syariah dan Unit Usaha Syariah.
Basel Committee on Banking Supervision. (2013). Basel III: The Liquidity Coverage Ratio and Liquidity Risk Monitoring Tools. Bank for International Settlements.
Basel Committee on Banking Supervision. (2014). Basel III: The Net Stable Funding Ratio. Bank for International Settlements.
Kasmir. Manajemen Perbankan. Jakarta: Rajawali Pers.
Rose, P. S., & Hudgins, S. C. Bank Management & Financial Services. New York: McGraw-Hill.