
Generasi Muda dan Tantangan Mengelola Uang di Era Digital
Saat ini saya bekerja dan berkuliah di Universitas Pamulang, Fakultas Ekonomi dan Bisnis dengan Program Studi Akuntansi Perpajakan D4
·waktu baca 6 menit


Tulisan dari Diva Rahmani tidak mewakili pandangan dari redaksi kumparan
 Perbesar
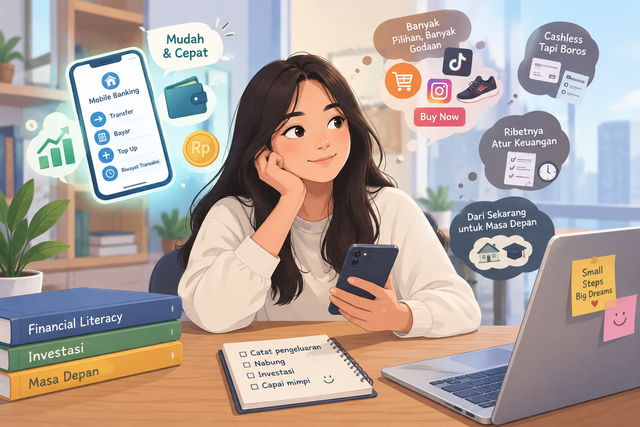
Kalau dipikir-pikir, generasi muda sekarang sebenarnya punya banyak kemudahan dalam mengelola uang. Mau transfer? Tinggal buka aplikasi. Mau bayar makanan? Tinggal scan QR. Mau belanja? Tidak perlu keluar rumah. Bahkan untuk investasi pun sekarang bisa dilakukan hanya lewat smartphone.
Tapi, anehnya, semakin mudah uang digunakan, semakin mudah juga uang habis.
Pernah merasa baru gajian atau menerima uang, tapi beberapa hari kemudian sudah bingung uangnya ke mana? Rasanya kita tidak membeli sesuatu yang terlalu mahal. Paling cuma pesan makanan, beli kopi, checkout barang yang sedang diskon, atau langganan aplikasi yang sebenarnya jarang digunakan.
Masalahnya, pengeluaran kecil seperti itu kalau dikumpulkan ternyata bisa menjadi besar.
Di sinilah tantangan generasi muda di era digital. Kita hidup di zaman ketika hampir semua hal dibuat semudah mungkin, termasuk mengeluarkan uang.
Dulu, ketika ingin membeli sesuatu, mungkin kita harus pergi ke toko, membawa uang tunai, lalu berpikir lagi sebelum benar-benar membelinya. Sekarang, cukup beberapa kali klik, barang sudah masuk keranjang dan pembayaran selesai.
Belum lagi adanya promo, gratis ongkir, cashback, paylater, dan berbagai bentuk kemudahan pembayaran lainnya. Kalimat “mumpung diskon” kadang lebih kuat daripada pertimbangan “apakah saya benar-benar membutuhkannya?”
Menurut saya, persoalannya bukan karena teknologi itu buruk. Justru teknologi memberikan banyak manfaat. Yang menjadi persoalan adalah bagaimana kita menggunakan kemudahan tersebut.
Karena pada akhirnya, teknologi tidak bisa menentukan apakah kita sedang menggunakan uang dengan bijak atau sekadar mengikuti keinginan.
Uang Digital, Kebiasaan Baru
Ada satu hal yang menurut saya menarik dari perubahan cara kita bertransaksi.
Ketika menggunakan uang tunai, kita bisa melihat secara langsung uang yang berkurang dari dompet. Ada semacam rasa “kehilangan” ketika uang berpindah tangan.
Berbeda dengan transaksi digital. Kita tinggal tap, scan, atau klik. Selesai.
Akibatnya, terkadang kita tidak terlalu merasakan bahwa uang benar-benar keluar.
Coba saja perhatikan pengeluaran selama satu minggu. Mungkin ada transaksi Rp20 ribu, Rp30 ribu, atau Rp50 ribu yang terasa kecil. Tapi kalau dilakukan berkali-kali, jumlahnya bisa mencapai ratusan ribu bahkan jutaan rupiah dalam sebulan.
Dan yang lebih menarik, banyak dari kita baru sadar setelah melihat saldo rekening.
“Lho, kok tinggal segini?”
Pertanyaan sederhana itu mungkin pernah muncul di kepala banyak anak muda.
Menurut saya, ini menunjukkan bahwa kemampuan mengelola keuangan tidak cukup hanya dengan mengetahui cara menabung atau menggunakan aplikasi keuangan. Kita juga perlu memahami kebiasaan kita sendiri ketika menggunakan uang.
Jangan Sampai Gaji Hanya Lewat
Tantangan lainnya adalah gaya hidup.
Media sosial membuat kita setiap hari melihat kehidupan orang lain. Ada yang liburan, membeli gadget baru, nongkrong di tempat yang sedang viral, atau menjalani gaya hidup tertentu.
Tanpa sadar, kita bisa merasa harus mengikuti.
Padahal kita tidak pernah benar-benar tahu kondisi keuangan orang yang kita lihat di media sosial. Bisa saja mereka memang mampu. Bisa juga mereka sedang menggunakan cicilan. Bisa juga yang kita lihat hanya sebagian kecil dari kehidupan mereka.
Masalahnya, kita sering membandingkan kehidupan nyata kita dengan potongan kehidupan orang lain di internet.
Akhirnya muncul keinginan untuk membeli sesuatu bukan karena membutuhkan, tetapi karena ingin terlihat tidak ketinggalan.
Di titik ini, mengelola uang bukan hanya soal matematika. Ada faktor psikologis di dalamnya.
Kita perlu bisa membedakan antara “saya mampu membeli” dan “saya memang perlu membeli”.
Dua hal itu jelas berbeda.
Bukan Berarti Anak Muda Tidak Boleh Menikmati Uang
Menurut saya, mengelola keuangan dengan baik bukan berarti kita harus pelit atau tidak boleh menikmati hasil kerja.
Justru kita bekerja dan mendapatkan penghasilan juga untuk menikmati hidup.
Mau makan di restoran, membeli pakaian, pergi liburan, atau menikmati kopi bersama teman tentu bukan sesuatu yang salah. Yang penting adalah tahu batasnya.
Jangan sampai seluruh penghasilan habis untuk memenuhi keinginan hari ini, sementara kebutuhan masa depan tidak dipikirkan.
Idealnya, kita punya pembagian yang jelas. Ada uang untuk kebutuhan sehari-hari, ada untuk tabungan atau dana darurat, ada untuk investasi jika memang sudah memahami risikonya, dan tentu ada juga uang untuk bersenang-senang.
Tidak harus langsung sempurna.
Yang penting mulai tahu ke mana uang kita pergi.
Paylater: Kemudahan atau Jebakan?
Salah satu contoh yang menurut saya perlu mendapat perhatian adalah paylater.
Layanan seperti ini memang memberikan kemudahan. Dalam kondisi tertentu, fasilitas pembayaran tertunda bisa membantu seseorang mengatur arus kas.
Tapi masalah muncul ketika paylater digunakan untuk membeli sesuatu yang sebenarnya tidak mampu kita beli.
Misalnya, kita ingin membeli barang seharga Rp1 juta. Karena tidak punya uang yang cukup, kita memilih mencicil. Kemudian bulan berikutnya ada kebutuhan lain dan kita kembali menggunakan fasilitas yang sama.
Lama-lama cicilan menumpuk.
Akhirnya sebagian penghasilan kita setiap bulan bukan lagi digunakan untuk memenuhi kebutuhan sekarang, tetapi membayar keputusan-keputusan yang kita ambil di masa lalu.
Menurut saya, sebelum menggunakan fasilitas kredit atau paylater, pertanyaan yang perlu diajukan bukan hanya “berapa cicilannya?”, tetapi juga “apakah saya benar-benar membutuhkan barang ini?”
Kalau jawabannya tidak, mungkin lebih baik menunda pembelian.
Mulai dari Hal yang Sederhana
Kabar baiknya, mengelola uang sebenarnya tidak harus rumit.
Tidak perlu langsung menggunakan metode keuangan yang macam-macam. Kita bisa mulai dari hal sederhana: mencatat pengeluaran.
Coba selama satu bulan catat semua uang yang keluar. Termasuk kopi, ongkos, makanan, langganan aplikasi, belanja online, sampai pengeluaran kecil yang sering kita anggap tidak penting.
Dari situ biasanya kita mulai melihat pola.
“Oh, ternyata pengeluaran terbesar saya ada di sini.”
Nah, setelah mengetahui polanya, kita baru bisa menentukan apa yang perlu dikurangi.
Selain itu, kita juga perlu punya tujuan keuangan. Menabung tanpa tujuan terkadang terasa berat. Tapi kalau ada target yang jelas, misalnya ingin punya dana darurat, membeli kendaraan, melanjutkan pendidikan, atau mempersiapkan modal usaha, kita akan lebih mudah menahan diri dari pengeluaran yang sebenarnya tidak terlalu penting.
Teknologi Seharusnya Membantu, Bukan Mengendalikan
Menurut saya, tantangan terbesar generasi muda di era digital bukanlah bagaimana mendapatkan uang sebanyak-banyaknya.
Tantangannya adalah bagaimana mengendalikan uang ketika segala sesuatu di sekitar kita mendorong untuk terus mengeluarkannya.
Teknologi sebenarnya bisa menjadi alat yang sangat membantu. Kita bisa menggunakan aplikasi untuk mencatat pengeluaran, membuat anggaran, menabung secara otomatis, membayar tagihan, sampai mempelajari berbagai instrumen keuangan.
Tapi semua kembali kepada penggunanya.
Kalau teknologi digunakan tanpa kontrol, kemudahan bisa berubah menjadi masalah. Sebaliknya, kalau digunakan dengan bijak, teknologi justru bisa membantu kita membangun kebiasaan keuangan yang lebih baik.
Jadi, mungkin mulai sekarang kita tidak perlu bertanya, “Kenapa uang saya cepat habis?”
Coba ubah pertanyaannya menjadi, “Saya ingin uang saya digunakan untuk apa?”
Karena pada akhirnya, mengelola uang bukan tentang seberapa besar penghasilan kita. Ini tentang bagaimana kita membuat keputusan terhadap uang yang kita punya.
Dan di era ketika membeli sesuatu hanya membutuhkan beberapa kali klik, kemampuan untuk berkata “tidak dulu” mungkin justru menjadi salah satu keterampilan finansial yang paling penting bagi generasi muda.