
Digitalisasi Pencatatan Money Changer & Integritas Sistem Keuangan
Ilmu Ekonomi IPB Magister of Science UI Analis di Bank Indonesia
·waktu baca 5 menit


Tulisan dari Ebrinda Daisy Gustiani tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Menerangi Loket yang Gelap: Digitalisasi Pencatatan Money Changer dan Integritas Sistem Keuangan
Bayangkan Anda menukar uang di loket money changer. Prosesnya sederhana dan cepat. Namun, bagaimana apabila transaksi serupa dilakukan berulang kali oleh orang yang sama di cabang yang berbeda, dengan nominal yang sengaja dipecah agar tampak wajar, untuk menyamarkan asal-usul uang hasil kejahatan. Selama catatan transaksi di setiap cabang tidak saling terhubung, pola tersebut nyaris tidak terlihat. Padahal, apabila seluruh catatan itu disatukan, ketidakwajarannya akan segera terlihat.
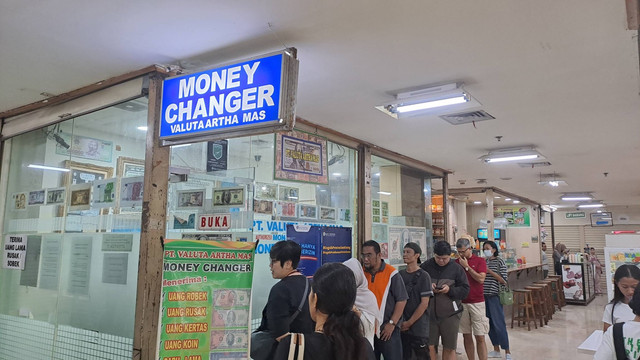
Inilah salah satu celah pada Kegiatan Usaha Penukaran Valuta Asing Bukan Bank (KUPVA BB), atau lebih dikenal sebagai money changer. Dari 955 KUPVA BB berizin di Indonesia (Bank Indonesia, per September 2026), sekitar 49 persen masih mencatat transaksinya secara manual, baik dalam buku besar, lembar kerja terpisah ataupun Excel. Di antara penyelenggara yang memiliki jaringan cabang, sebagian besar kantor pusatnya belum terhubung secara sistem dengan kantor cabangnya.
Lebih dari Sekadar Kerapian Transaksi
Pencucian uang, pendanaan terorisme, dan pendanaan proliferasi senjata pemusnah massal kerap memanfaatkan jalur yang jarang dicurigai. Transaksi di money changer memenuhi karakteristik tersebut: cepat, mudah diakses siapa saja, didominasi uang tunai, dan menghasilkan valuta asing yang mudah dibawa lintas negara. Risiko ini bukan sekadar asumsi. Penilaian Risiko Nasional (National Risk Assessment/NRA) 2026 yang dirilis Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK) pada Agustus 2026
menempatkan KUPVA BB di antara sektor yang memerlukan penguatan pengawasan, sejajar dengan bank umum, notaris, dan agen properti. Wilayah berisiko tinggi yang dipetakan seperti DKI Jakarta dan Bali, juga merupakan sentra money changer.
Sepanjang 2026, aparat penegak hukum pun menggeledah sejumlah money changer, antara lain oleh Kejaksaan Agung dalam perkara dugaan korupsi ekspor pada Januari dan oleh kepolisian di kawasan Cipete, Jakarta Selatan, pada Juli, yang diduga menjadi sarana pencucian uang.
Menyadari risiko tersebut, sudah selayaknya seluruh pelaku usaha money changer beralih ke sistem pencatatan transaksi digital. Modus penyalahgunaan kian canggih: pemeriksaan PPATK di Bali menemukan transaksi valuta asing besar tanpa dokumen pendukung, penggunaan rekening pribadi karyawan untuk transaksi usaha, hingga transaksi signifikan dengan perusahaan aset kripto. Pola seperti ini hanya dapat dikenali apabila setiap transaksi tercatat secara lengkap, seragam dan dapat dibandingkan antarcabang.
Pengawasan Bermula dari Pencatatan
Dengan pencatatan manual yang tersebar di cabang yang tidak terhubung, pola transaksi mencurigakan hampir mustahil dikenali. Pelaku dapat memecah transaksi besar menjadi beberapa transaksi kecil di cabang yang berbeda agar berada di bawah ambang pelaporan, teknik yang dikenal dengan structuring. PPATK, misalnya, mengungkapkan penggunaan jasa money changer secara berulang dengan nominal di bawah Rp100 juta untuk menghindari ketentuan pembawaan uang tunai lintas batas pada jalur Batam-Singapura. Dari temuan tersebut, setidaknya terdapat tiga hipotesis yang perlu dicermati.
Pertama, rendahnya jumlah laporan transaksi mencurigakan di masa lalu lebih mencerminkan rendahnya visibilitas, bukan rendahnya risiko. Di Bali, laporan transaksi keuangan mencurigakan (LTKM) dari KUPVA BB melonjak dari 5 laporan pada 2021 menjadi 525 laporan pada 2025, seiring 27 pemeriksaan bersama Bank Indonesia dan PPATK sejak 2022. Artinya, transaksi yang dahulu tidak terlihat kini mulai terungkap.
Kedua, pengetatan regulasi tanpa integrasi data berpotensi memindahkan risiko, bukan menghilangkannya. Sejak Juni 2026, Bank Indonesia menurunkan batas pembelian valuta asing tunai yang wajib disertai dokumen pendukung, dari USD 50.000 menjadi USD 25.000 per bulan per pelaku. Semakin rendah ambang batas, semakin besar insentif untuk memecah transaksi. Ketentuan “per bulan per pelaku” hanya efektif apabila transaksi seorang nasabah dapat dijumlahkan lintas cabang, sesuatu yang sulit dilakukan secara manual.
Ketiga, pelaporan yang dikerjakan secara manual menurunkan kualitas laporan itu sendiri. Penyelenggara KUPVA BB memiliki tanggung jawab pelaporan kepada Bank Indonesia dan PPATK melalui berbagai kanal yang berbeda. Apabila disusun secara manual, maka akan rentan datanya tidak lengkap atau tidak konsisten, sehingga transaksi yang semestinya terdeteksi mencurigakan bisa luput dari perhatian.
Satu Sistem sebagai Solusi
Untuk menutup celah tersebut, diperlukan sistem pencatatan digital yang dapat menyatukan data transaksi, kurs, identitas nasabah, dan hasil penilaian risiko dalam satu basis data. Identitas nasabah dapat diverifikasi secara otomatis terhadap Daftar Terduga Teroris dan Organisasi Teroris (DTTOT) serta daftar pendanaan proliferasi, sementara transaksinya dijumlahkan lintas cabang untuk memberikan peringatan dini atas indikasi structuring.
Manfaatnya menjangkau banyak pihak. Pelaku usaha dapat menyusun laporan secara otomatis, dengan catatan sistem perlu terstandar dan terjangkau bagi penyelenggara kecil. Otoritas memperoleh laporan akurat untuk memfokuskan pengawasan pada pihak berisiko tinggi. Masyarakat pun bertransaksi dalam ekosistem yang lebih berintegritas. Langkah ini juga penting menjelang evaluasi bersama Financial Action Task Force (FATF) terhadap Indonesia pada 2029, yang menilai efektivitas rezim antipencucian uang, bukan hanya kelengkapan regulasi saja.
Selama ini, kepercayaan dalam transaksi penukaran valuta asing di loket-loket kecil lebih banyak bertumpu pada itikad baik, baik integritas pemilik usaha maupun keyakinan bahwa dana yang dipertukarkan berasal dari sumber yang sah. Dengan pencatatan yang tertib dan dapat ditelusuri, kepercayaan tersebut tidak lagi semata bergantung pada niat baik, karena setiap transaksi memiliki jejak yang dapat diverifikasi dan celah yang sebelumnya luput dari pengawasan dapat diidentifikasi secara bertahap. Pada akhirnya, integritas ekosistem KUPVA BB tidak cukup hanya dijanjikan, tetapi perlu dibuktikan melalui data yang tercatat, terhubung, dan dapat diperiksa kapan pun dibutuhkan, meskipun transformasi ini tetap memerlukan waktu dan pendampingan bagi pelaku usaha yang selama ini masih mengandalkan pencatatan manual. Sebab dalam sistem keuangan, kepercayaan yang paling kokoh bukanlah yang paling sering diucapkan, melainkan yang paling mudah dibuktikan.