
QRIS: Mendorong Perilaku Keuangan yang Lebih Praktis atau Konsumtif?
Mahasiswi Manajemen Universitas Pamulang
·waktu baca 4 menit


Tulisan dari Eka Aprillia Putri tidak mewakili pandangan dari redaksi kumparan
 Perbesar
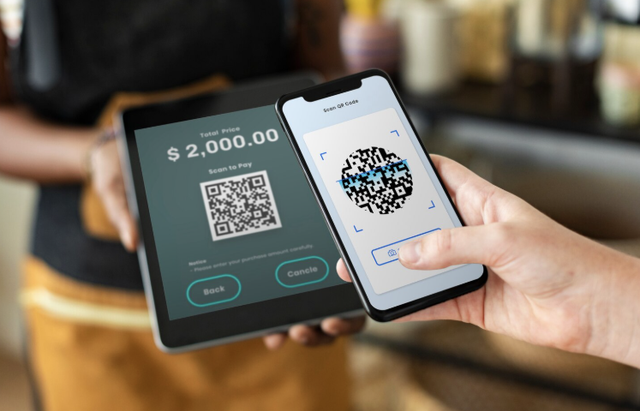
Kemudahan transaksi QRIS membuat pembayaran sehari-hari terasa semakin sederhana. Seseorang bisa membeli segelas kopi dan sepotong roti di kafe dekat kampus hanya dengan membuka aplikasi, memindai kode, lalu menekan tombol konfirmasi. Kalau membayar tunai, ia perlu mengeluarkan beberapa lembar uang dan menunggu kembalian. Tiga detik dengan QRIS, transaksi selesai. Tidak ada uang yang berpindah dari tangan.
Perbedaan kecil itu mengubah pengalaman mengeluarkan uang. Pertanyaannya, apakah transaksi yang semakin mudah otomatis membuat perilaku keuangan seseorang menjadi lebih baik? Atau justru membuat kita lebih gampang membeli sesuatu yang sebenarnya tidak direncanakan?
QRIS dan Kemudahan Transaksi dalam Kehidupan Sehari-hari
QRIS adalah standar kode QR pembayaran di Indonesia yang diluncurkan Bank Indonesia bersama Asosiasi Sistem Pembayaran Indonesia (Bank Indonesia, 2019). Satu kode dapat dipakai untuk membayar lewat berbagai aplikasi pembayaran yang sudah mendukungnya. Konsumen tidak perlu lagi bingung memilih aplikasi yang cocok dengan kode milik penjual.
Dalam kehidupan sehari-hari, manfaatnya terasa jelas. Konsumen bisa membayar tanpa membawa uang tunai dan tanpa repot mencari uang pas. Proses pembayaran berlangsung cepat sehingga antrean di kasir lebih pendek. Pelaku usaha, termasuk pedagang kecil, juga terbantu karena cukup menyediakan satu kode untuk menerima pembayaran dari banyak aplikasi.
Namun, kemudahan ini tidak hanya mengubah cara membayar. Ia juga mengubah cara seseorang merasakan pengeluaran. Uang tunai punya wujud, sedangkan saldo digital hanya berupa angka di layar. Perubahan cara membayar dapat berkaitan dengan perubahan cara kita menilai, merasakan, dan mengendalikan uang yang keluar. Karena itu, kemudahan pembayaran perlu dilihat lebih jauh, bukan hanya dari sisi praktisnya, tetapi juga dari dampaknya terhadap keputusan keuangan.
Kemudahan QRIS dan Perubahan Perilaku Keuangan
Perilaku keuangan dapat dipahami sebagai cara seseorang memperlakukan, mengelola, dan menggunakan uang yang dimilikinya. Intinya ada pada keputusan sehari-hari: berapa yang dibelanjakan, untuk apa, dan kapan.
Definisi ini membuat kita sadar bahwa QRIS sebenarnya bukan penentu perilaku keuangan. QRIS hanya jalur pembayaran. Yang menentukan tetap keputusan orang yang memegang ponsel. Meski begitu, jalur yang berbeda bisa memengaruhi keputusan yang diambil.
Dari sisi praktis, QRIS jelas membantu. Transaksi lebih mudah dan cepat, pembayaran bisa dilakukan untuk berbagai kebutuhan, dan seseorang tidak perlu membawa uang tunai dalam jumlah besar. Sebagian aplikasi pembayaran juga menyediakan riwayat transaksi sehingga pengguna dapat memantau ke mana uangnya pergi, asalkan fitur itu benar-benar dimanfaatkan.
Ada sisi lain yang patut dicermati. Ketika proses membayar nyaris tanpa hambatan, hambatan untuk membeli ikut mengecil. Pembelian spontan menjadi lebih mudah. Pengeluaran digital juga terasa kurang terlihat dibandingkan uang tunai yang berkurang di dompet. Ditambah promosi atau potongan harga untuk pembayaran digital, godaan untuk membeli bisa bertambah kalau tidak dipertimbangkan dengan baik.
Meski begitu, kita tidak bisa menyimpulkan bahwa QRIS otomatis membuat orang konsumtif. Orang yang disiplin mencatat pengeluaran bisa memakai QRIS dengan sangat rapi. Orang yang sejak awal sulit menahan diri akan boros dengan cara pembayaran apa pun. QRIS hanya memperbesar kecenderungan yang sudah ada. Kemudahan itu membantu orang yang terkendali, tetapi memberi ruang lebih luas bagi orang yang belum terbiasa mengendalikan pengeluaran.
Kendali atas Keputusan Keuangan di Tengah Kemudahan Transaksi
Di sinilah inti persoalannya. Pertanyaan yang tepat bukan "QRIS baik atau buruk?", melainkan "siapa yang mengendalikan siapa?". Alat pembayaran seharusnya melayani keputusan kita, bukan sebaliknya.
Saya berpendapat, kemudahan transaksi menuntut kesadaran yang lebih besar, bukan lebih kecil. Ketika uang tunai tidak lagi memberi sinyal fisik bahwa dompet menipis, pengguna perlu menciptakan sinyalnya sendiri. Caranya sederhana. Tentukan batas belanja bulanan, cek saldo dan riwayat transaksi secara berkala, dan biasakan bertanya sebelum memindai kode: apakah ini kebutuhan atau hanya dorongan sesaat?
Kebiasaan kecil itu tidak rumit, tetapi dampaknya besar. Pengeluaran kecil yang tampak sepele, seperti kopi, camilan, atau jajanan daring, bisa menumpuk menjadi angka yang mengejutkan di akhir bulan. Bagi mahasiswa dan pekerja muda yang akrab dengan transaksi digital, pola ini sangat mungkin terjadi tanpa disadari.
Pelaku usaha dan penyedia aplikasi juga punya peran. Fitur pencatatan transaksi dan pengingat pengeluaran bisa membantu pengguna lebih sadar. Namun tanggung jawab utama tetap pada individu yang mengambil keputusan.
QRIS pada akhirnya adalah alat. Seperti alat lain, hasilnya bergantung pada cara memakainya. Kemudahan yang tidak disertai pengelolaan keuangan yang baik mudah berubah menjadi kebiasaan membeli tanpa pertimbangan. Sebaliknya, kemudahan yang dibarengi kesadaran akan membuat pembayaran benar-benar praktis dan efisien.
Maka kemudahan transaksi QRIS tidak perlu dicurigai, tetapi juga tidak boleh disambut tanpa kewaspadaan. Praktis atau konsumtif bukan ditentukan oleh kode QR di meja kasir, melainkan oleh keputusan yang kita ambil sebelum memindainya. Sebelum jari menekan tombol bayar, beri jeda sejenak untuk berpikir. Jeda itulah yang membedakan pengguna yang dikendalikan kemudahan dari pengguna yang mengendalikan keuangannya.