
BI, SBN di Tengah Tekanan Global
Dosen STIES Mitra Karya Bekasi dan Pelaku Usaha
·waktu baca 5 menit


Tulisan dari Dr Eko Setiobudi, SE, ME tidak mewakili pandangan dari redaksi kumparan
 Perbesar
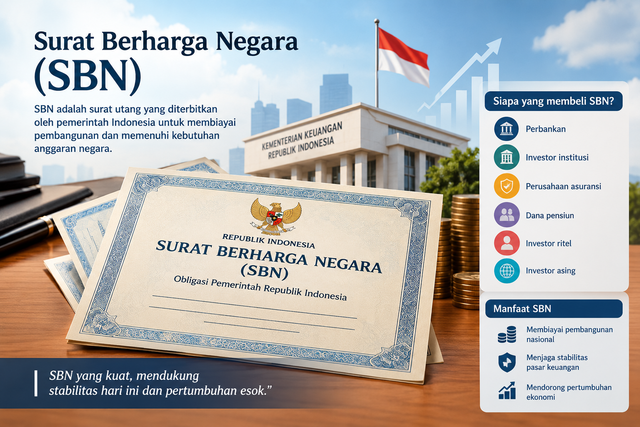
Bank Indonesia (BI) mengambil langkah operasi moneter melalui pembelian Surat Berharga Negara (SBN) di pasar primer dan sekunder, dengan nilai hampir Rp 300 triliun. Operasi ini dilakukan untuk menambah ketersediaan likuiditas di pasar tetap memadai. Selain pembelian SBN, BI juga menggunakan sejumlah instrumen lain untuk memperkuat likuiditas, seperti operasi repo dan foreign exchange (FX) swap.
Apa yang dilakukan oleh BI ini memberikan sinyal bahwa pasar keuangan Indonesia sedang menghadapi persimpangan yang tidak sederhana. Di satu sisi, perekonomian membutuhkan likuiditas yang cukup agar kredit, investasi, dan aktivitas dunia usaha tetap bergerak. Di sisi lain, tekanan eksternal semakin kuat, terutama dari kenaikan imbal hasil obligasi Amerika Serikat, harga energi, dan perubahan arah arus modal global sebagai imbas kebijakan . Dalam kondisi yang demikian, menjaga likuiditas di pasar tidak lagi semata-mata menjadi persoalan moneter saja, tetapi juga berkaitan dengan stabilitas nilai tukar dan daya tahan pasar keuangan.
Sebagaimana diketahui, imbal hasil Treasury AS bertenor 10 tahun sempat mencapai 5.293% pada 29 September, level tertingginya sejak Juni 2007. Reuters melaporkan bahwa imbal hasil 10 tahun naik 53 basis poin selama September, menandai kenaikan bulanan terbesarnya sejak September 2022. US Treasury bukan sekadar surat utang pemerintah. Ia merupakan salah satu fondasi pasar keuangan global. Karena perubahan imbal hasil dapat mempengaruhi keputusan para investor di berbagai negara termasuk di Indonesia.
Mempertahankan daya tarik aset di tengah naiknya yield Treasury memang bukan perkara mudah. Kenaikan yield yang lebih tinggi pada aset berbasis dolar dapat memberikan daya tarik bagi para investor untuk beralih dan mendorong perubahan alokasi portofolio investor global. Riset Federal Reserve September 2026 bahkan memperkirakan tambahan US$100 miliar supply Treasury saat ini dapat menaikkan yield 5-year sekitar 3 basis points. Tekanan eksternal ini semakin relevan bagi Indonesia ketika rupiah sempat melewati level Rp18.000 per dolar AS pada 29 September.
Langkah operasi moneter oleh BI tersebut dapat dipahami sebagai bagian dari upaya menjaga stabilitas pasar keuangan. Namun, jika pembelian SBN dalam skala yang semakin besar dan jangka panjang, konsekuensinya perlu diperhitungkan lebih hati-hati. Hal ini dapat mengubah peta risiko dari pasar kepada neraca BI yang pada akhirnya dapat mengubah peta risiko dalam perekonomian.
Sebelumnya Pada 23 September 2026, BI juga mengambil keputusan untuk mempertahankan BI-Rate pada 5.75%. BI menjelaskan keputusan tersebut sebagai bagian dari strategi stabilisasi rupiah di tengah tekanan eksternal sekaligus untuk menjaga inflasi dan mendukung pertumbuhan ekonomi berkelanjutan. Dalam konteks tersebut, menjaga likuiditas pasar SBN dapat membantu mencegah agar gejolak pasar tidak berlebihan. Sehingga kehadiran BI diharapkan dapat memberikan bantalan ketika pasar mengalami tekanan jual yang kuat.
Tanpa kehati-hatian, kebijakan operasi moneter oleh BI dapat memberikan efek negatif, yakni ketergantungan pada intervensi. Kehadiran BI di pasar untuk menjaga stabilitas dan mencegah dialokasi memang di perlukan khususnya saat pasar mengalami tekanan jual yang kuat. Namun SBN yang sehat, SBN idealnya basis investor yang beragam, baik itu perbankan, investor institusi, perusahaan asuransi, dana pensiun, investor ritel, maupun investor asing. Artinya semakin beragam basis investor, semakin kuat kemampuan pasar menyerap perubahan kondisi ekonomi. Sebaliknya, jika stabilitas pasar terlalu bergantung pada pembelian institusi tertentu, sebut saja BI, maka risiko tidak hilang, hanya berpindah tempat. Dengan demikian, operasi moneter dengan pembelian SBN oleh BI harus diukur pada dampak jangka pendek dan jangka panjangnya, apakah pasar semakin mandiri, atau justru sebaliknya yang terus bergantung pada intervensi.
Pelemahan rupiah pada akhir September sebagai respon atas kenaikan yield Treasury AS juga menjadi bagian penting dari kewenangan BI. Pilihan untuk menjaga stabilitas nilai tukar, tentunya tidak bisa dipisahkan dari kebijakan menjaga likuiditas di pasar keuangan. Dalam konteks menjaga stabilitas nilai tukar, BI sendiri telah menggunakan berbagai kombinasi instrumen keuangan. Di antaranya adalah kebijakan suku bunga, memperkuat kebijakan untuk menarik aliran modal asing, memperdalam pasar uang dan valas, serta menjaga likuiditas sistem perbankan.
Dengan kombinasi ini maka BI sebenarnya bukan dalam rangka memilih salah satu, menjaga stabilitas nilai tukar atau likuiditas di pasar. Sehingga tantangan BI adalah bagaimana mampu menemukan kombinasi kebijakan yang paling efektif dan mampu mencapai keduanya tanpa menciptakan distorsi baru.
Dengan demikian, intervensi BI di pasar SBN pada akhir September 2026 tidak perlu di lihat secara hitam-putih maupun benar-salah. Dalam kondisi tekanan eksternal yang terus bergejolak kehadiran BI berfungsi sebagai shock absorber untuk menjaga stabilitas pasar. Namun BI juga harus menyadari bahwa fungsinya sebagai shock absorber tidak boleh berubah menjadi ketergantungan dan menjadikannya sebagai mesin permanen yang menopang pasar.
Di sinilah dukungan pemerintah melalui kebijakan fiskal juga menjadi penting. Indonesia memang membutuhkan likuiditas, tetapi yang jauh lebih dari itu Indonesia membutuhkan produktivitas. Produktivitas juga membutuhkan stabilitas nilai tukar. Untuk itu, dibutuhkan sinkronisasi dan kredibilitas antara kebijakan fiskal dan moneter.
Terakhir, pembelian SBN oleh BI bagaimanapun hanyalah salah satu instrumen di pasar keuangan. SBN sendiri tidak dapat menggantikan kebutuhan untuk memperbaiki fundamental ekonomi. Sehingga BI dapat memastikan bahwa likuiditas yang tersedia di pasar masuk ke sektor produktif. Kredit harus tumbuh pada sektor yang menciptakan kapasitas produksi, lapangan kerja, dan ekspor. Investasi harus menghasilkan peningkatan produktivitas. APBN juga harus memastikan bahwa belanja negara menghasilkan multiplier effect yang nyata.