
Mengukur Efisiensi APBN (Belajar dari Temuan Rp49,28 Triliun BPK)
Dosen STIES Mitra Karya Bekasi dan Pelaku Usaha
·waktu baca 5 menit


Tulisan dari Dr Eko Setiobudi, SE, ME tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Badan Pemeriksa Keuangan (BPK) menyerahkan Ikhtisar Hasil Pemeriksaan Semester (IHPS) I/2026 kepada DPR RI, pada 6 Oktober 2026. Dari laporan IHPS tersebut BPK mengungkap permasalahan keuangan negara yang berkontribusi terhadap penyelamatan keuangan negara sebesar Rp49,28 triliun.
BPK menjelaskan bahwa permasalahan kerugian, potensi kerugian, dan kekurangan penerimaan adalah sebesar Rp45,6 triliun. Selain itu, terdapat permasalahan ketidakhematan, ketidakefisienan, dan ketidakefektifan sebesar Rp3,68 triliun. BPK juga merangkum 762 laporan hasil pemeriksaan, yang terdiri atas 706 pemeriksaan keuangan, 20 pemeriksaan kinerja, dan 36 pemeriksaan dengan tujuan tertentu.
Temuan BPK dalam IHPS I/2026 tersebut tentunya cukup mengejutkan. Pasalnya pemerintahan Prabowo yang senantiasa menekankan efisiensi anggaran melalui berbagai pos. Temuan tersebut juga menegaskan bahwa persoalan yang sebenarnya justru lebih luas dan kompleks, bukan sekadar kebocoran anggaran. Ada uang yang berpotensi menjadi kerugian, ada penerimaan negara yang belum optimal, dan ada belanja atau pengelolaan sumber daya yang tidak menghasilkan efisiensi maupun efektivitas sebagaimana seharusnya.
Simak saja penjelas KPK terkait dengan optimalisasi penerimaan negara. BPK menemukan hilangnya potensi Penerimaan Negara Bukan Pajak (PNBP), antara lain terkait tarif visa tenaga kerja asing dan potensi penerimaan dari denda penyalahgunaan izin tinggal. Di sektor perikanan tangkap, BPK juga menemukan adanya potensi PNBP yang belum optimal.
Pada saat yang sama, BPK menyoroti sejumlah persoalan strategis lain, mulai dari ketahanan energi hingga pengelolaan layanan pendidikan dan kesehatan. Dalam sektor pendidikan, misalnya, BPK merekomendasikan perbaikan pengelolaan dana Bantuan Operasional Satuan Pendidikan di 288 pemerintah daerah. Di sektor kesehatan, BPK mendorong pemutakhiran data peserta Penerima Bantuan Iuran agar pembayaran iuran lebih tepat sasaran.
Temuan yang terus berulang
Sebagaimana UUD 1945 Pasal 23E, secara sederhana tugas BPK mencakup, memeriksa keuangan negara, memeriksa kinerja dan menyampaikan hasil pemeriksaan kepada DPR, DPD, dan DPRD sesuai kewenangannya. Artinya BPK menjalankan fungsi pemeriksaan atas pengelolaan dan tanggung jawab keuangan negara, yang di dalamnya mencakup aspek kepatuhan administratif. Temuan IHPS I/2026 sekaligus menegaskan bahwa dalam pengawasan keuangan negara, tidak cukup hanya dengan pengawasan administratif.
Simak saja catatan BPK, sampai Semester I/2026, sebanyak 81,4 persen rekomendasi hasil pemeriksaan periode 2005-2025 telah selesai ditindaklanjuti. Secara kumulatif, tindak lanjut tersebut menghasilkan penyetoran uang dan/atau penyerahan aset kepada negara, daerah, atau perusahaan sebesar Rp163,61 triliun.
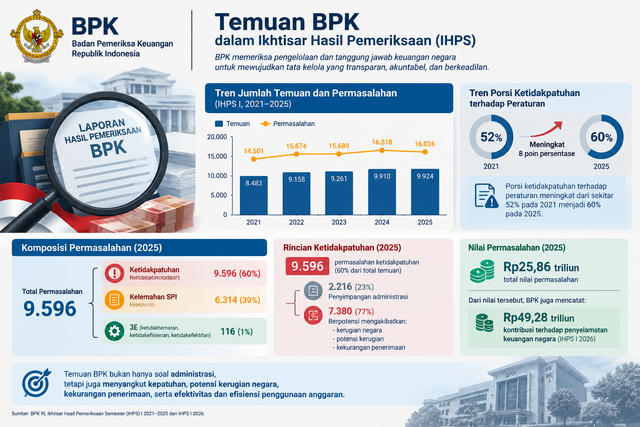
Angka tersebut menunjukkan bahwa audit bukan sekadar kegiatan administratif. Simak saja data Ikhtisar Hasil Pemeriksaan (IHPS) BPK yang menunjukkan bahwa persoalan dalam pengelolaan keuangan negara belum menunjukkan kecenderungan menurun. Jumlah temuan meningkat dari 8.483 temuan pada 2021 menjadi 9.924 temuan pada 2025.
Komposisi permasalahannya juga mengalami perubahan. Porsi ketidakpatuhan terhadap peraturan meningkat dari sekitar 52 persen pada 2021 menjadi 60 persen pada 2025. Dengan demikian, persoalan yang ditemukan BPK tidak lagi dapat dilihat semata-mata sebagai persoalan administratif, tetapi juga menyangkut kepatuhan, potensi kerugian negara, kekurangan penerimaan, serta efektivitas dan efisiensi penggunaan anggaran. Bahkan pada 2025, dari 9.596 permasalahan ketidakpatuhan, sekitar 77 persen merupakan permasalahan yang dapat mengakibatkan kerugian, potensi kerugian, atau kekurangan penerimaan.
Pertanyaannya kemudian adalah mengapa persoalan seperti ini terus muncul? Salah satu jawabannya adalah kompleksitas tata kelola keuangan negara. Pengelolaan APBN tidak berada dalam satu tangan. Penerimaan, belanja, subsidi, transfer ke daerah, pengadaan, program kementerian dan lembaga, BUMN, hingga berbagai layanan publik melibatkan banyak institusi dengan sistem dan basis data yang berbeda.
Dengan demikian, persoalannya tidak selalu semata-mata soal niat atau kepatuhan individu. Banyak masalah juga muncul karena koordinasi antarlembaga yang belum optimal, data yang tidak terintegrasi, pengawasan yang belum sepenuhnya berbasis risiko, serta mekanisme tindak lanjut yang belum menghasilkan perubahan secara cepat. BPK sendiri menekankan bahwa sejumlah persoalan tersebut tidak dapat diselesaikan oleh satu entitas secara sendiri-sendiri dan membutuhkan sinergi lintas sektor.
Reformasi pengelolaan anggaran
Di sinilah reformasi pengelolaan APBN perlu bergerak dari sekadar mengejar penyerapan anggaran menuju pengukuran hasil. Selama ini, keberhasilan program pemerintah sering kali mudah dilihat dari seberapa besar anggaran terserap. Padahal, penyerapan yang tinggi belum tentu berarti program tersebut efektif. Sebaliknya, anggaran yang tidak sepenuhnya terserap tidak selalu berarti program gagal apabila target dapat dicapai dengan biaya yang lebih rendah.
Kondisi ini menunjukkan bahwa tantangan pengelolaan keuangan negara bukan hanya bagaimana anggaran dicatat dan dipertanggungjawabkan secara administratif, tetapi bagaimana setiap rupiah uang negara benar-benar menghasilkan manfaat ekonomi dan pelayanan publik yang sepadan.
Dengan demikian, temuan BKP sebesar Rp49,28 triliun seharusnya tidak hanya dibaca sebagai daftar persoalan keuangan negara. Ia seharusnya menjadi alarm bahwa ukuran keberhasilan fiskal tidak berhenti pada berapa banyak uang yang dikumpulkan atau dibelanjakan.
Pada saat ini Indonesia sedang membutuhkan pertumbuhan yang lebih tinggi, investasi yang lebih besar, produktivitas yang lebih baik, dan daya saing yang semakin kuat. Untuk mencapai semua itu, kita membutuhkan kinerja APBN yang sehat, tidak cukup hanya besar, tetapi juga APBN yang semakin berkualitas.
Defisit yang terkendali memang penting bagi kredibilitas fiskal. Tetapi kredibilitas fiskal juga ditentukan oleh kualitas belanja. Pemerintah dapat mengeluarkan anggaran dalam jumlah besar, tetapi jika sebagian belanja tidak efisien, penerimaan tidak optimal, dan manfaat ekonomi tidak maksimal, maka ruang fiskal yang tersedia menjadi kurang produktif.
Pada akhirnya, persoalan fiskal Indonesia bukan hanya bagaimana pemerintah mencari penerimaan dan menekan defisit, tetapi bagaimana memastikan setiap rupiah yang sudah dianggarkan benar-benar menghasilkan manfaat ekonomi.
Pada sisi lain pemerintah masih berambisi mengejar pertumbuhan ekonomi sebesar 6 persen. Untuk itu bukan hanya membutuhkan APBN yang besar, tetapi juga APBN yang mampu mengubah setiap rupiah belanja menjadi produktivitas, investasi, lapangan kerja, dan kesejahteraan. Dalam konteks inilah relevansi temuan BPK adalah pintu masuk untuk menghasilkan pemulihan keuangan negara sekaligus menjadi instrumen perbaikan tata kelolanya. Dan sinergitas antara BPK, Kementerian/Lembaga, Pemda dan BUMN menjadi salah satu kunci sukses untuk mendorong percepatan reformasi pengeloaan anggaran menuju pertumbuhan ekonomi 6 persen.