
Mitigasi Risiko di Tengah Resiliensi Sistem Keuangan
Dosen STIES Mitra Karya Bekasi dan Pelaku Usaha
·waktu baca 5 menit


Tulisan dari Dr Eko Setiobudi, SE, ME tidak mewakili pandangan dari redaksi kumparan
 Perbesar
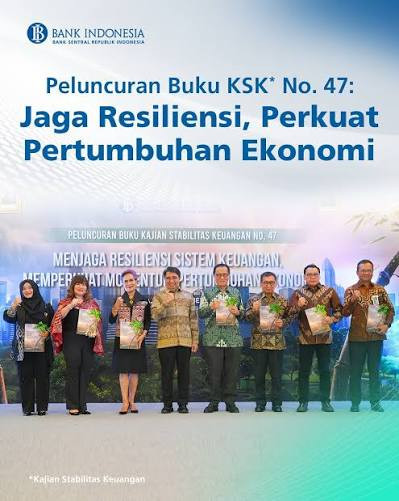
Bank Indonesia (BI) mengeluarkan buku tentang Kajian Stabilitas Keuangan (KSK) No. 47 Agustus 2026, yang mengusung tema “menjaga resiliensi sistem keuangan, memperkuat momentum pertumbuhan ekonomi”. Buku yang notabene adalah laporan perkembangan sistem keuangan di Indonesia periode semester I tahun 2026 bisa menjadi potret perkembangan terkini.
KSK No. 47/2026 ini antara lain menyebutkan bahwa stabilitas sistem keuangan Indonesia pada semester I/2026 tetap kuat di tengah meningkatnya ketidakpastian global. Kondisi ini ditopang oleh likuiditas dan permodalan perbankan yang memadai dengan rasio kecukupan modal (Capital Adequacy Ratio/CAR) perbankan pada Juni 2026 sebesar 23,70% serta risiko kredit yang tetap rendah dengan Rasio Kredit Bermasalah (Non-Performing Loan/NPL) sebesar 2,09% (bruto) dan 0,82% (neto) pada Juni 2026. Ketahanan tersebut memperluas ruang intermediasi bagi perbankan untuk terus mendukung akselerasi pertumbuhan ekonomi nasional.
BI juga memperkirakan kredit dan pembiayaan perbankan pada 2026 dapat tumbuh dalam kisaran 8–12%. Kebijakan makroprudensial yang akomodatif, termasuk Kebijakan Insentif Likuiditas Makroprudensial (KLM) dan program Percepatan Intermediasi Indonesia (PINISI), diarahkan untuk memperkuat fungsi intermediasi perbankan dengan tetap mengedepankan prinsip kehati-hatian.
Dalam peluncurannya, BI mengharapkan agar KSK No. 47/2006 ini menjadi referensi strategis bagi pembuat kebijakan, pelaku industri, akademisi, dan masyarakat luas. Terbitnya kajian ini juga diharapkan menjadi momentum untuk membangun ekspektasi positif khususnya bagi dunia usaha atas kondisi sistem keuangan yang berdaya tahan dan tumbuh tinggi.
Hasil kajian BI memang memberikan gambaran stabilitas sistem keuangan Indonesia hari ini. Namun stabilitas hari ini tidak otomatis menjamin stabilitas pada masa depan. Bagaimanapun faktor ketidakpastian global dapat berubah dalam waktu yang relatif cepat. Baik menyangkut nilai tukar, harga minyak mentah dunia, harga komoditas, arus dan lalu lintas modal global, kondisi geopolitik, yang semuanya akan memengaruhi biaya dana maupun kemampuan debitur membayar kewajibannya. Karena itu, prinsip kehati-hatian harus tetap ditekankan oleh pemerintah dan otoritas moneter. Yang salah satunya bisa dilakukan dengan melakukan elaborasi terhadap mitigasi risiko pada masa depan.
Beberapa mitigasi risiko yang perlu menjadi perhatian;
Pertama, risiko optimisme. Hasil survei BI tentang Indeks Keyakinan Konsumen (IKK), periode Agustus 2026 posisinya menguat ke level 118,5, atau tumbuh sebesar 1,5% secara bulanan dibandingkan periode bulan Juli 2026 yakni sebesar 116,8. Angka ini juga melampaui posisi periode Agustus tahun 2025, yakni sebesar 117,2. Penguatan IKK ini sekaligus menandai akhir dari tren penurunan IKK bulanan sejak periode Mei 2026. Penguatan IKK ini menunjukkan bahwa keyakinan konsumen terhadap kondisi ekonomi masih cukup kuat, meskipun tekanan harga mengalami peningkatan.
Optimisme ini memang baik. Namun perlu dicermati, apakah optimisme ini didasari oleh konsumsi yang berbasis pada peningkatan pendapatan ataukah konsumsi yang didasari pada utang/pembiayaan. Simak saja laporan Otoritas Jasa Keuangan (OJK) yang menyebutkan sampai dengan bulan Juli 2026, jumlah total pinjaman online (pinjol) di Indonesia mencapai Rp105,63 triliun, atau meningkat sebesar 24,76% (y-on-y). Secara bulanan, jumlah pinjol juga terus mengalami tren peningkatan. Juni 2026 sebesar Rp105,14 triliun, Mei sebesar Rp103,73 triliun dan April sebesar Rp102,07 triliun. OJK menambahkan bahwa tingkat risiko kredit macet atau Tingkat Wanprestasi 90 Hari (TWP90) adalah sebesar 4,32%. Angka ini mengalami kenaikan jika dibandingkan dengan periode bulan Juni 2026 yakni sebesar 4,26%.
Data peningkatan IKK dan peningkatan pinjol ini memang tidak bisa dihadapkan secara langsung untuk menyebut bahwa optimisme dan konsumsi masyarakat berbasis pada utang. Namun peningkatan pinjol ini perlu mendapatkan perhatian serius untuk dijadikan kajian mendalam, ke mana uang pinjol masyarakat mengalir? Apakah untuk menopang konsumsi, ataukah untuk kegiatan ekonomi produktif?
Jika ternyata ditemukan indikasi bahwa peningkatan optimisme dan konsumsi masyarakat yang meningkat karena pendapatan masyarakat yang juga meningkat, maka pertumbuhan tersebut relatif lebih sehat. Tetapi jika konsumsi masyarakat yang meningkat terutama karena utang, terdapat risiko masa depan yang mengintai, yakni disposable income berkurang, ruang konsumsi rumah tangga akan mengalami penyempitan di masa depan. Ketika konsumsi rumah tangga melemah, salah satu mesin utama pertumbuhan ekonomi ikut kehilangan tenaga.
Kedua, risiko kualitas intermediasi. Data OJK menyebutkan bahwa pada periode Juni tahun 2026, kredit perbankan tumbuh sebesar 12,67% secara tahunan menjadi Rp9.080,9 triliun. Pertumbuhan tersebut ditopang kredit investasi yang tumbuh 24,90%, sementara kredit modal kerja tumbuh 8,94% dan kredit konsumsi 5,75 persen. Laporan OJK ini memberikan angin segar dan sinyal positif bahwa kredit investasi jauh lebih tinggi dibandingkan dengan kredit konsumsi. Artinya ruang pembiayaan untuk mendorong peningkatan kapasitas sektor produksi jauh lebih besar.
Dalam konteks yang demikian, intermediasi perbankan sebagaimana salah satu kewenangan dan otoritas BI mampu bekerja lebih baik untuk menciptakan mesin pertumbuhan. Dengan demikian sektor industri memiliki ruang ekspansi yang terbuka lebar, yang pada akhirnya juga akan menambah kinerja positif pada sektor rumah tangga, khususnya untuk menopang konsumsinya.
Namun pertumbuhan kredit investasi ini tidak disertai dengan detail jenis investasi dan kegiatan ekonominya. Sehingga masih menyisakan satu tantangan baru, yakni memastikan bahwa kredit investasi tersebut benar-benar mampu menghasilkan kegiatan ekonomi baru sekaligus meningkatkan kapasitas produksi. Di sinilah kualitas intermediasi perbankan menjadi penting dan layak untuk diuji. Dengan pertumbuhan kredit yang tinggi, namun tidak diikuti peningkatan produktivitas, perluasan kegiatan ekonomi baru, maka berpotensi dapat menciptakan persoalan baru di kemudian hari, yakni kemampuan membayar. Demikian juga sebaliknya, pada saat kredit investasi tumbuh secara sehat, dan masuk kepada sektor produktif maka dipastikan akan memperkuat mesin pertumbuhan ekonomi nasional.
Berdasarkan pada dua mitigasi risiko tersebut, tumbuhnya ruang pembiayaan dalam jumlah yang memadai memang diperlukan, namun tetap mendapatkan pengawasan dan supervisi sehingga tumbuhnya kredit tetap beriringan dengan peningkatan kualitas kredit/pembiayaan.
Oleh sebab itu, pekerjaan rumah BI dan OJK adalah di tengah stabilitas sistem keuangan Indonesia saat ini adalah tetap mendorong agar perbankan tertap berfokus pada sektor-sektor produktif yang mampu menciptakan nilai tambah bagi perekonomian, memperkuat industri, memperluas kapasitas UMKM, meningkatkan produktivitas dan menciptakan lapangan kerja. Dan pada saat yang sama, pengawasan terhadap kualitas aset atau jaminan, analisis kemampuan membayar debitur juga harus tetap diperkuat untuk terus menekan NPL.
Artinya, stabilitas sistem keuangan sebagaimana dalam buku KSK No. 47/2006 yang dikeluarkan oleh BI bukanlah tujuan akhir. Stabilitas keuangan harus menjadi fondasi untuk mendorong intermediasi yang berkualitas, produktif, dan berkelanjutan. Karena itu, ketika indikator-indikator keuangan menunjukkan kondisi yang kuat, justru pada saat itulah mitigasi risiko di masa depan harus semakin diperkuat, yang pada akhirnya dapat memperkuat fondasi stabilitas dalam jangka panjang.