
Setelah Lulus Pajak, Jalan Profesinya ke Mana?
Dosen Universitas Pamulang dan Praktisi
·waktu baca 8 menit


Tulisan dari Linawati tidak mewakili pandangan dari redaksi kumparan
 Perbesar
PMK 55/2026 memperkuat standar kompetensi profesi. Tantangan berikutnya adalah membangun jalur yang lebih jelas dari pendidikan perpajakan menuju dunia praktik.
Bagi mahasiswa perpajakan, wisuda biasanya dibayangkan sebagai pintu masuk ke dunia profesi. Namun, perubahan aturan sepanjang 2026 menunjukkan bahwa perjalanan itu kini memiliki tahapan yang lebih jelas. Ijazah tetap menjadi bekal pendidikan, tetapi bagi lulusan yang kelak ingin bertindak sebagai kuasa wajib pajak, ada standar kompetensi profesional yang harus dipenuhi. Di sinilah tanggal 31 Desember 2026 menjadi penting, karena setelah masa transisi berakhir, jalur menuju profesi tersebut memasuki mekanisme baru.
PMK Nomor 44 Tahun 2026 masih memberikan masa transisi. Sampai 31 Desember 2026, seseorang yang bukan konsultan pajak tetapi memiliki sertifikat brevet atau ijazah pendidikan formal di bidang perpajakan dari perguruan tinggi terakreditasi A, sekurang-kurangnya Diploma III, masih dapat ditunjuk sebagai kuasa wajib pajak dengan mekanisme yang ditentukan dalam aturan tersebut. Setelah masa transisi berakhir, lanskapnya berubah. Untuk menjadi “Pihak Lain” yang bertindak sebagai kuasa wajib pajak, seseorang harus masuk ke mekanisme Surat Keterangan Terdaftar atau SKT.
Perubahan itu menjadi lebih jelas setelah PMK Nomor 55 Tahun 2026 berlaku pada 24 Agustus 2026. Aturan ini menetapkan bahwa Surat Keterangan Kompetensi atau SKK diperoleh dengan mengikuti dan lulus uji kompetensi di bidang perpajakan. Ketentuan mengenai SKK tersebut juga berlaku bagi Pihak Lain yang bertindak sebagai kuasa wajib pajak. SKT kemudian diterbitkan bersamaan dengan SKK, mengikuti klasifikasi kompetensinya, dan berlaku selama tiga tahun.
Artinya perlu diluruskan sejak awal bahwa tidak semua lulusan perpajakan harus mengikuti uji kompetensi setelah wisuda. Lulusan yang bekerja sebagai staf pajak perusahaan, pegawai di bidang keuangan, peneliti, akademisi, atau pekerjaan lain tidak otomatis diwajibkan mengikuti ujian tersebut. Persoalan muncul ketika lulusan ingin menjalankan fungsi profesional tertentu sebagai pihak lain yang mewakili wajib pajak. Pada titik itulah ijazah dan pengakuan kompetensi profesional mulai berada pada jalur yang berbeda.
Perbedaan tersebut sebenarnya dapat dimengerti. Perguruan tinggi dan sertifikasi profesi memang tidak mempunyai fungsi yang persis sama. Seseorang dapat menyelesaikan pendidikan perpajakan dengan menguasai akuntansi pajak, PPh, PPN, ketentuan umum perpajakan, pemeriksaan, keberatan, sengketa, hingga berbagai aspek administrasi. Namun, ketika seseorang mulai bertindak mewakili kepentingan wajib pajak, konsekuensi pekerjaannya berbeda. Pendapat dan tindakannya dapat memengaruhi posisi hukum dan kewajiban finansial pihak yang diwakilinya. Standar kompetensi tambahan karena itu mempunyai alasan yang dapat diterima.
Yang menurut saya perlu dibicarakan justru bukan perlu atau tidak perlu ujian, melainkan bagaimana pendidikan yang telah ditempuh selama bertahun-tahun dapat tersambung dengan sistem kompetensi yang baru.
Di sinilah PMK 55/2026 sebenarnya membuka ruang yang menarik. Aturan tersebut membentuk Panitia Penguatan Profesionalisme Konsultan Pajak. Tim pengarahnya mempunyai tugas menyusun standar kompetensi dan kebijakan penyelenggaraan uji kompetensi. Menariknya, keanggotaan tim tersebut tidak hanya berasal dari pemerintah dan asosiasi profesi. PMK 55/2026 secara khusus menyediakan satu tempat bagi perwakilan kalangan akademisi yang memiliki keahlian di bidang perpajakan.
Kehadiran akademisi sebaiknya tidak berhenti sebagai representasi kelembagaan. Justru di sinilah peluang untuk membangun jembatan yang selama ini sering terputus antara apa yang dipelajari mahasiswa di kampus dan apa yang diharapkan dari seorang profesional ketika memasuki dunia praktik.
Bayangkan seorang mahasiswa menempuh pendidikan perpajakan selama tiga atau empat tahun. Ia mengikuti puluhan mata kuliah, mengerjakan kasus perpajakan, menjalani praktik, menyusun tugas akhir, bahkan mungkin magang di perusahaan atau kantor konsultan. Setelah lulus, ia kemudian memasuki sistem kompetensi profesional yang mempunyai standar sendiri. Jika kedua sistem tersebut tidak saling terhubung, lulusan akan melihatnya sebagai dua lorong yang berbeda yaitu pendidikan selesai di satu sisi, lalu proses pembuktian kompetensi dimulai kembali dari awal di sisi lainnya.
Perjalanan sebagian mahasiswa bahkan tidak berhenti pada ijazah. Sejumlah program pendidikan juga telah menghubungkan mahasiswa dengan sertifikasi kompetensi kerja melalui lembaga sertifikasi profesi berlisensi Badan Nasional Sertifikasi Profesi (BNSP). Di bidang perpajakan tersedia berbagai skema kompetensi, mulai dari PPh orang pribadi, pemotongan dan pemungutan PPh, PPN dan PPnBM, hingga PPh badan. Sertifikasi tersebut tentu berbeda tujuan dan kedudukannya dengan Surat Keterangan Kompetensi dalam PMK 55/2026. Namun, keberadaannya menunjukkan bahwa sebelum memasuki dunia profesi, sebagian lulusan sebenarnya telah melalui lebih dari satu proses pembuktian kompetensi.
Berbagai proses pembentukan kompetensi tersebut seharusnya tidak berjalan sebagai jalur yang sepenuhnya terpisah. Semuanya dapat dirancang sebagai satu perjalanan dari pendidikan, sertifikasi kompetensi kerja, pengalaman praktik, hingga pengakuan kompetensi profesional.
Langkah pertama yang dapat dilakukan adalah membangun peta kompetensi yang menghubungkan pendidikan formal, sertifikasi kompetensi kerja, dan standar SKK. Pemetaan ini penting agar dapat diketahui dengan jelas kompetensi apa yang telah dibangun melalui perguruan tinggi, kompetensi apa yang telah dibuktikan melalui sertifikasi kerja seperti BNSP, dan kompetensi profesional apa yang tetap perlu dinilai melalui mekanisme SKK. Tujuannya bukan memberikan pembebasan otomatis, melainkan memastikan setiap tahapan benar-benar memberikan nilai tambah dan tidak berjalan sebagai sistem yang saling terputus.
Ini bukan berarti kurikulum kampus harus tunduk seluruhnya pada kebutuhan ujian profesi. Perguruan tinggi tetap harus menghasilkan lulusan yang mempunyai kemampuan analitis, kritis, dan akademik yang lebih luas daripada sekadar mampu menjawab soal sertifikasi. Namun, ketika suatu program memang mendidik mahasiswa untuk memasuki bidang perpajakan profesional, tidak ada salahnya terdapat garis yang jelas antara learning outcomes di kampus dan kemampuan yang dituntut dalam praktik.
Langkah kedua adalah memastikan desain asesmen profesional benar-benar menilai kemampuan yang dibutuhkan dalam praktik. Uji kompetensi tetap penting sebagai standar nasional, tetapi akan memberikan nilai tambah lebih besar apabila menekankan kemampuan menerapkan pengetahuan. Analisis kasus pemeriksaan, penyusunan argumentasi, pemilihan tindakan ketika terdapat beberapa alternatif perlakuan pajak, penggunaan sistem digital, perlindungan data wajib pajak, hingga pengambilan keputusan etik dapat menjadi bagian dari kompetensi profesional yang perlu diperkuat. Dengan pendekatan demikian, asesmen profesional tidak sekadar mengukur apa yang diketahui seseorang, tetapi juga bagaimana pengetahuan itu digunakan.
Dengan desain seperti itu, ijazah dan uji kompetensi tidak perlu ditempatkan dalam posisi saling menggantikan. Ijazah menunjukkan bahwa seseorang telah menjalani proses pendidikan yang terstruktur. Uji kompetensi memberikan jaminan bahwa pada saat memasuki fungsi profesional tertentu, ia mampu menggunakan pengetahuan tersebut sesuai standar yang berlaku.
Langkah ketiga adalah membangun jalur transisi dari kampus menuju dunia profesi. Perguruan tinggi, asosiasi profesi, kantor konsultan, dan dunia usaha dapat membangun program magang yang benar-benar berbasis kompetensi, bukan hanya pemenuhan jumlah jam. Mahasiswa atau lulusan muda dapat mempunyai logbook pekerjaan yang mencatat pengalaman menyusun rekonsiliasi fiskal, memeriksa dokumen PPN, menyiapkan administrasi pelaporan, membaca surat ketetapan, atau mendampingi penyelesaian kasus di bawah supervisi profesional.
Bagi lulusan, manfaatnya nyata. Mereka tidak keluar dari kampus hanya membawa ijazah dan transkrip nilai, tetapi juga memiliki bukti mengenai kompetensi yang pernah diterapkan. Bagi pemberi kerja, informasi tersebut jauh lebih berarti ketika merekrut. Bagi regulator dan profesi, model itu membantu memperkecil jarak antara mengetahui peraturan dan mampu bekerja dengan peraturan.
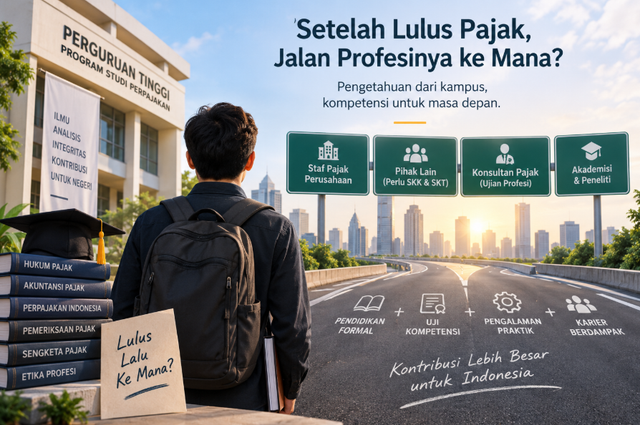
Langkah keempat, dan menurut saya paling penting, adalah memberikan peta jalan karier yang sederhana kepada mahasiswa dan lulusan perpajakan. Perubahan regulasi 2026 membuat istilah seperti SKK, SKT, izin konsultan, ujian profesi, klasifikasi A-B-C, dan PPL semakin sering terdengar. Bagi praktisi senior, istilah tersebut mungkin mudah dipahami. Bagi mahasiswa semester akhir, belum tentu.
Seharusnya seorang mahasiswa dapat melihat dengan mudah, bila ingin menjadi staf pajak perusahaan, kompetensi apa yang diperlukan; bila ingin menjadi Pihak Lain yang dapat bertindak sebagai kuasa wajib pajak, jalurnya bagaimana; dan bila bercita-cita menjadi Konsultan Pajak, tahapan apa yang harus ditempuh.
Untuk jalur Konsultan Pajak sendiri, PMK 55/2026 kini mensyaratkan antara lain kompetensi di bidang perpajakan yang dibuktikan dengan SKK, lulus ujian profesi Konsultan Pajak yang diselenggarakan asosiasi, berpendidikan paling rendah S-1 atau setara, serta memiliki pengalaman kerja sesuai ketentuan. Ini menunjukkan bahwa perjalanan menuju profesi memang tidak berhenti pada wisuda.
Hal tersebut seharusnya tidak dibaca sebagai mengecilkan arti pendidikan formal. Justru perguruan tinggi perlu melihatnya sebagai perubahan tuntutan terhadap lulusan. Jika dunia profesi meminta bukti kompetensi yang semakin jelas, kampus juga perlu memastikan bahwa mahasiswa memahami sejak awal ke mana kompetensinya dapat dibawa setelah lulus.
Di sisi pemerintah, momentum implementasi PMK 55/2026 dapat digunakan untuk membangun dialog yang lebih sistematis dengan perguruan tinggi. Apalagi JDIH Kementerian Keuangan sendiri menyediakan kanal untuk memberikan masukan dan aspirasi dalam rangka monitoring serta evaluasi PMK 55/2026. Artinya, implementasi regulasi ini memang dapat menjadi proses yang terus disempurnakan berdasarkan pengalaman lapangan.
Salah satu agenda yang layak dibicarakan dalam evaluasi tersebut adalah bagaimana standar kompetensi profesi berinteraksi dengan pendidikan formal perpajakan. Misalnya melalui penyusunan competency mapping bersama, publikasi kerangka kompetensi dan cakupan asesmen yang jelas, pengembangan studi kasus praktik bersama perguruan tinggi, serta skema asesmen yang semakin berorientasi pada penerapan pengetahuan.
Pada akhirnya, profesionalisasi kuasa wajib pajak adalah tujuan yang layak didukung. Wajib pajak memang berhak mendapatkan pendamping yang memahami pekerjaannya dan dapat mempertanggungjawabkan nasihat yang diberikan. Standar kompetensi membantu menjaga kepercayaan itu.
Namun, profesionalisasi akan lebih kuat apabila pendidikan dan sertifikasi tidak tumbuh sebagai dua sistem yang berjalan sendiri-sendiri.
Tantangan setelah PMK 55/2026 bukan menentukan siapa yang lebih penting antara kampus dan penyelenggara uji kompetensi. Tantangannya adalah membuat keduanya saling menyambung. Kampus membangun fondasi pengetahuan dan cara berpikir, pengalaman praktik membentuk keterampilan, sedangkan asesmen profesional memastikan kemampuan tersebut memenuhi standar ketika seseorang mulai membawa kepentingan wajib pajak.
Bagi mahasiswa perpajakan, wisuda seharusnya bukan akhir dari pendidikan sekaligus bukan pula titik untuk memulai semuanya dari nol. Yang mereka butuhkan adalah jalan yang jelas dari ruang kuliah menuju ruang profesi.
Dan mungkin di situlah pekerjaan berikutnya setelah PMK 55/2026 dimulai.