
Audit Pajak, Seberapa Siap Perusahaan Menghadapi Pemeriksaan?

Mahasiswa akuntansi perpajakan di Universitas Pamulang
·waktu baca 5 menit


Tulisan dari Elsya Yunita tidak mewakili pandangan dari redaksi kumparan
 Perbesar
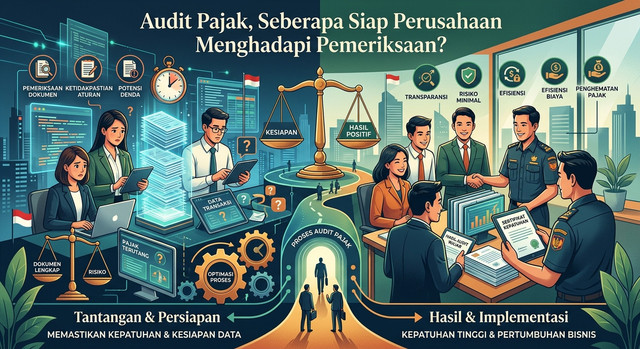
Pajak merupakan salah satu kewajiban yang harus dipenuhi oleh setiap perusahaan yang telah memenuhi ketentuan sebagai wajib pajak. Dalam menjalankan kegiatan usahanya, perusahaan tidak hanya dituntut untuk memperoleh keuntungan, tetapi juga harus memastikan bahwa seluruh kewajiban perpajakannya telah dilaksanakan dengan benar. Namun, tidak semua perusahaan memiliki pengelolaan administrasi pajak yang baik. Kesalahan dalam pencatatan transaksi, perbedaan laporan keuangan dengan laporan pajak, hingga kurangnya dokumen pendukung dapat menimbulkan masalah ketika perusahaan menghadapi pemeriksaan pajak.
Pemeriksaan pajak sering kali dianggap sebagai sesuatu yang menakutkan bagi perusahaan. Padahal, pemeriksaan merupakan salah satu bentuk pengawasan untuk menguji apakah kewajiban perpajakan telah dipenuhi sesuai dengan peraturan yang berlaku. Oleh karena itu, perusahaan perlu mempersiapkan diri sejak awal agar tidak mengalami kesulitan ketika pemeriksaan dilakukan.
Mengenal Pemeriksaan Pajak dan Tujuannya
Pemeriksaan pajak merupakan kegiatan yang dilakukan oleh Direktorat Jenderal Pajak (DJP) untuk menguji kepatuhan wajib pajak dalam memenuhi kewajiban perpajakannya. Pemeriksaan ini dapat dilakukan dengan meneliti laporan, pembukuan, catatan transaksi, serta dokumen lain yang berhubungan dengan kegiatan usaha perusahaan.
Dalam penelitian Aspexsia dan Halim (2019), pemeriksaan pajak terbukti dapat meningkatkan kepatuhan wajib pajak. Hasil penelitian tersebut menunjukkan bahwa wajib pajak yang menjalani pemeriksaan cenderung melaporkan jumlah Pajak Penghasilan terutang lebih tinggi dibandingkan wajib pajak yang tidak diperiksa. Hal ini menunjukkan bahwa pemeriksaan memiliki peran penting dalam mendorong perusahaan agar lebih bertanggung jawab terhadap kewajiban pajaknya.
Dengan demikian, pemeriksaan pajak bukan hanya bertujuan menemukan kesalahan, tetapi juga memastikan bahwa pelaporan dan pembayaran pajak telah dilakukan sesuai ketentuan.
Mengapa Perusahaan Perlu Mempersiapkan Diri?
Kesiapan perusahaan dalam menghadapi pemeriksaan pajak tidak dapat dibangun secara mendadak. Perusahaan perlu memiliki pencatatan keuangan dan administrasi perpajakan yang tertata sejak awal. Salah satu masalah yang sering muncul adalah ketidaksesuaian antara laporan keuangan komersial dengan laporan keuangan fiskal, serta kurang lengkapnya bukti transaksi yang digunakan sebagai dasar pelaporan pajak.
Penelitian Puspitha dkk. (2026) dalam Jurnal KRISNA membahas kesiapan wajib pajak dalam menghadapi pemeriksaan berdasarkan PMK Nomor 15 Tahun 2025. Hasil penelitian tersebut menjelaskan bahwa kesiapan pemeriksaan atau audit ready dapat dicapai melalui tata kelola perusahaan yang baik, kepatuhan terhadap kewajiban perpajakan, serta dokumentasi data dan bukti transaksi yang akurat.
Artinya, perusahaan tidak seharusnya baru merapikan dokumen ketika menerima pemberitahuan pemeriksaan. Kesiapan administrasi perlu menjadi bagian dari kegiatan operasional perusahaan sehari-hari.
Langkah yang Perlu Dilakukan Perusahaan Sebelum Pemeriksaan
Ada beberapa hal yang dapat dilakukan perusahaan agar lebih siap menghadapi pemeriksaan pajak. Pertama, memastikan seluruh dokumen perpajakan tersimpan dengan baik, seperti Surat Pemberitahuan (SPT), bukti pembayaran pajak, faktur pajak, bukti potong, dan dokumen transaksi lainnya.
Kedua, perusahaan perlu melakukan pemeriksaan internal secara berkala. Langkah ini bertujuan untuk mengetahui apakah masih terdapat kesalahan pencatatan atau ketidaksesuaian antara laporan keuangan dengan kewajiban perpajakan. Dengan melakukan evaluasi secara rutin, perusahaan dapat menemukan dan memperbaiki masalah lebih awal.
Ketiga, perusahaan harus meningkatkan pemahaman karyawan yang bertanggung jawab terhadap bidang keuangan dan perpajakan. Hal ini penting karena kurangnya pemahaman terhadap peraturan dapat menyebabkan kesalahan dalam menghitung, membayar, maupun melaporkan pajak.
Selain itu, perusahaan juga perlu mengikuti perkembangan peraturan perpajakan. Perubahan aturan dapat memengaruhi cara perusahaan menjalankan kewajiban pajaknya. Oleh sebab itu, koordinasi antara bagian keuangan, akuntansi, dan perpajakan menjadi hal yang penting untuk menjaga ketepatan informasi.
Pemeriksaan Pajak di Era Digital
Perkembangan teknologi turut membawa perubahan dalam sistem administrasi perpajakan di Indonesia. Penggunaan sistem digital seperti Coretax membuat pengelolaan dan pertukaran data perpajakan semakin terintegrasi. Kondisi ini menuntut perusahaan untuk lebih tertib dalam mengelola informasi dan menyimpan dokumen secara elektronik.
Puspitha dkk. (2026) menjelaskan bahwa perubahan tata cara pemeriksaan melalui PMK Nomor 15 Tahun 2025 mendorong proses pemeriksaan yang lebih terintegrasi dan berbasis digital. Perusahaan perlu menyesuaikan sistem internalnya agar mampu menyediakan data dan dokumen yang dibutuhkan secara tepat.
Tantangan yang dihadapi bukan hanya berkaitan dengan kelengkapan dokumen, tetapi juga kemampuan perusahaan dalam memastikan bahwa data yang tersimpan sesuai dengan transaksi sebenarnya. Jika administrasi digital tidak dikelola dengan baik, perusahaan dapat mengalami kesulitan ketika diminta memberikan penjelasan atau bukti pendukung.
Penutup
Menghadapi pemeriksaan pajak bukan hanya tentang menyiapkan dokumen ketika pemeriksa datang, tetapi juga tentang bagaimana perusahaan membangun kepatuhan sejak awal. Administrasi yang tertata, pencatatan transaksi yang akurat, pemeriksaan internal secara berkala, serta pemahaman terhadap peraturan perpajakan merupakan langkah penting untuk mengurangi risiko kesalahan.
Pada akhirnya, perusahaan yang siap menghadapi pemeriksaan adalah perusahaan yang tidak hanya berfokus pada keuntungan, tetapi juga memiliki tanggung jawab dalam memenuhi kewajiban perpajakannya. Dengan demikian, pemeriksaan pajak seharusnya tidak hanya dipandang sebagai ancaman, melainkan sebagai bagian dari upaya perusahaan untuk menciptakan pengelolaan usaha yang lebih transparan dan bertanggung jawab.
Sumber