
Penerapan Green Accounting dalam Laporan Triwulan SIINas
Mahasiswa Magister Akuntansi UNPAM Bekerja terkait Finance, Akunting & Tax di perusahaan swasta
·waktu baca 2 menit


Tulisan dari Entin Hartini tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Green Accounting atau akuntansi hijau merupakan perluasan dari akuntansi konvensional. Jika Dalam akuntasi konvesional biasanya hanya mencatat aset, liabilitas, pendapatan & beban financial, green accounting menghubungkan faktor eksternal lingkungan sebagai bagian dari strategi bisnis dan pertanggungjawaban.
Penerapan Green Accounting dalam Laporan Triwulan SIINas dimulai dari periode pelaporan Triwulan 3 tahun 2026. Kementrian Perindustrian (Kemenperin) telah memperbarui regulasi pelaporan industri demi menyelaraskan aspek finansial, operasional, dan dampak lingkungan hidup.
Tantangan dan Peluang Industri dalam Pelaporan Green Accounting
Kewajiban pelaporan industri dalam periode ini memicu dinamika baru di sektor manufaktur dan bisnis. Di satu sisi, langkah integrasi Green Accounting dalam laporan Triwulan SIINas memperjelas keberlanjutan rantai pasok industri. Namun di sisi lain, kesiapan infrastruktur data dan sumber daya manusia (SDM) di tingkat perusahaan menjadi batu sandungan utama. Terlebih sosialisasi baru dilakukan H-2 Pelaporan SIINas Triwulan 3. Bersyukurnya sosialisasi ini adal dalam kanal youtube @kememperin.i_RI
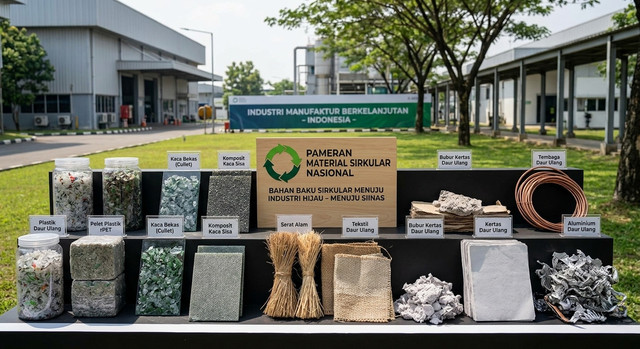
Sebagian besar pelaku industri masih terbiasa memisahkan antara laporan keuangan fungsional dengan laporan pengelolaan lingkungan (seperti AMDAL atau UKL-UPL). Ketika Green Accounting diwajibkan masuk ke dalam e-Reporting SIINas—termasuk pendataan penggunaan material sirkular, efisiensi energi, dan limbah produksi—perusahaan dituntut untuk mentransformasi sistem pencatatan internal secara mendasar.
Menjadikan Keberlanjutan Sektor Bisnis Lebih Terukur
Meskipun membutuhkan adaptasi ekstra, penerapan Green Accounting tidak boleh dipandang sekadar sebagai beban administratif. Integrasi data lingkungan ke dalam Sistem Informasi Industri Nasional justru memberikan keunggulan kompetitif bagi perusahaan.
Pertama, laporan yang akurat meningkatkan transparansi keberlanjutan (sustainability) perusahaan di mata investor dan pasar global yang kian selektif terhadap isu ramah lingkungan. Kedua, efisiensi penggunaan bahan baku sirkular secara langsung berpotensi memangkas biaya operasional jangka panjang. Ketiga dengan adanya pelaporan material sirkular semoga dapat menciptakan ide ide baru untuk bisa mengolah limbah non B3 menjadi sesuatu yang lebih berguna. Lebih bisa menjaga bumi dan dengan lebih ramah lingkungan
Pemerintah melalui Kemenperin diharapkan tidak hanya memosisikan SIINas sebagai alat pengawasan, melainkan juga wadah pendampingan. Sinergi antara kebijakan tegas, insentif industri hijau, dan kemudahan regulasi akan menentukan keberhasilan pelaksanaan Green Accounting dalam Laporan Triwulan SIINas. Transformasi ini adalah bukti nyata bahwa pertumbuhan ekonomi dan kelestarian lingkungan dapat berjalan berdampingan di Indonesia.
Penulis : Entin Hartini
Mahasiswa Magister Akuntansi UNPAM