
Mengapa Masyarakat Lebih Mudah Membeli daripada Menabung?
saya adalah seorang mahasiswa universitas pamulang
·waktu baca 3 menit


Tulisan dari Epan avanja tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Saat ini, membeli barang menjadi semakin mudah karena adanya perkembangan teknologi. Masyarakat dapat berbelanja dan membayar hanya menggunakan ponsel melalui e-wallet, mobile banking, maupun QRIS.
Bank Indonesia mencatat bahwa transaksi pembayaran digital mencapai 16,07 miliar transaksi pada triwulan II 2026, meningkat 36,88% dibandingkan tahun sebelumnya. Transaksi menggunakan QRIS bahkan meningkat sebesar 100,12% secara tahunan. Kemudahan tersebut membuat masyarakat dapat melakukan pembelian dengan cepat. Namun, di sisi lain, kondisi ini juga dapat membuat seseorang lebih mudah mengeluarkan uang untuk membeli sesuatu dibandingkan menyisihkannya untuk tabungan. Kemudahan dalam berbelanja juga dapat memengaruhi kebiasaan masyarakat dalam menggunakan uang. Ketika seseorang melihat barang yang menarik di toko online, pembelian dapat dilakukan hanya dalam beberapa menit.
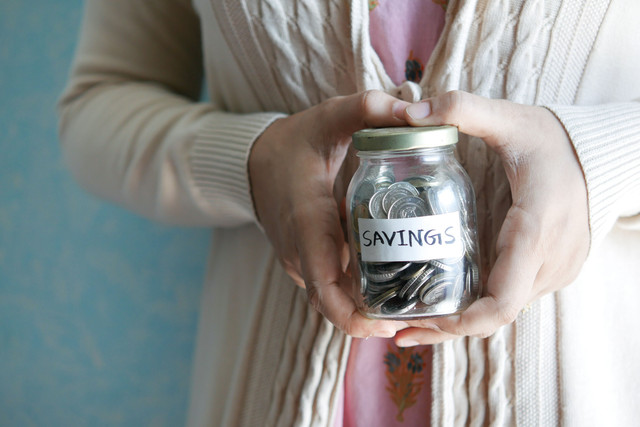
Sementara itu, menabung membutuhkan kebiasaan untuk menyisihkan sebagian pendapatan dan menahan keinginan untuk membeli barang yang belum terlalu dibutuhkan. Data BPS menunjukkan bahwa konsumsi rumah tangga Indonesia terus mengalami peningkatan. Pada tahun 2024, konsumsi rumah tangga mencapai sekitar Rp11.964,9 triliun dan memberikan kontribusi sekitar 54,04% terhadap perekonomian Indonesia. Data tersebut menunjukkan bahwa kegiatan konsumsi memiliki peran yang besar dalam kehidupan ekonomi masyarakat Indonesia. Sebenarnya, membeli barang bukanlah sesuatu yang salah karena masyarakat tentu memiliki kebutuhan yang harus dipenuhi. Masalah dapat muncul ketika seseorang lebih banyak menggunakan penghasilannya untuk keinginan jangka pendek dan lupa mempersiapkan kebutuhan di masa depan.
Sebagai contoh, seseorang menerima gaji setiap bulan, tetapi sebagian besar penghasilannya digunakan untuk makan di luar, hiburan, membeli pakaian, gadget, atau berbelanja online. Akibatnya, ketika muncul kebutuhan mendadak, orang tersebut tidak memiliki cukup uang untuk mengatasinya. Oleh karena itu, masalah keuangan tidak selalu disebabkan oleh kecilnya pendapatan, tetapi juga dapat dipengaruhi oleh bagaimana seseorang mengatur dan menentukan prioritas penggunaan uang.
Kondisi tersebut juga menunjukkan pentingnya pemahaman masyarakat mengenai keuangan. Berdasarkan Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2025 yang dilakukan OJK dan BPS, tingkat literasi keuangan masyarakat Indonesia mencapai 66,46%, sedangkan tingkat inklusi keuangan mencapai 80,51% dengan metode keberlanjutan.
Hal ini menunjukkan bahwa masyarakat sudah semakin banyak menggunakan berbagai layanan keuangan, tetapi pemahaman mengenai cara mengelola keuangan masih perlu ditingkatkan. Memiliki rekening bank, menggunakan QRIS, atau menggunakan layanan keuangan lainnya belum tentu berarti seseorang sudah mampu mengatur keuangannya dengan baik. Masyarakat juga perlu memahami bagaimana mengatur penghasilan, mengendalikan pengeluaran, dan mempersiapkan kebutuhan di masa depan.
Pada akhirnya, kebiasaan membeli daripada menabung tidak hanya berkaitan dengan perkembangan teknologi, tetapi juga dengan kebiasaan dan cara seseorang mengelola uang. Kemudahan pembayaran seharusnya dimanfaatkan untuk membantu aktivitas sehari-hari, bukan membuat seseorang semakin sulit mengendalikan pengeluaran.
Masyarakat dapat mulai mengatur keuangan dengan cara sederhana, seperti membuat anggaran bulanan, membedakan kebutuhan dan keinginan, menyisihkan uang setelah menerima penghasilan, serta menyiapkan dana darurat. Dengan kebiasaan tersebut, masyarakat tetap dapat menikmati hasil pendapatannya saat ini tanpa melupakan kebutuhan keuangan di masa yang akan datang.